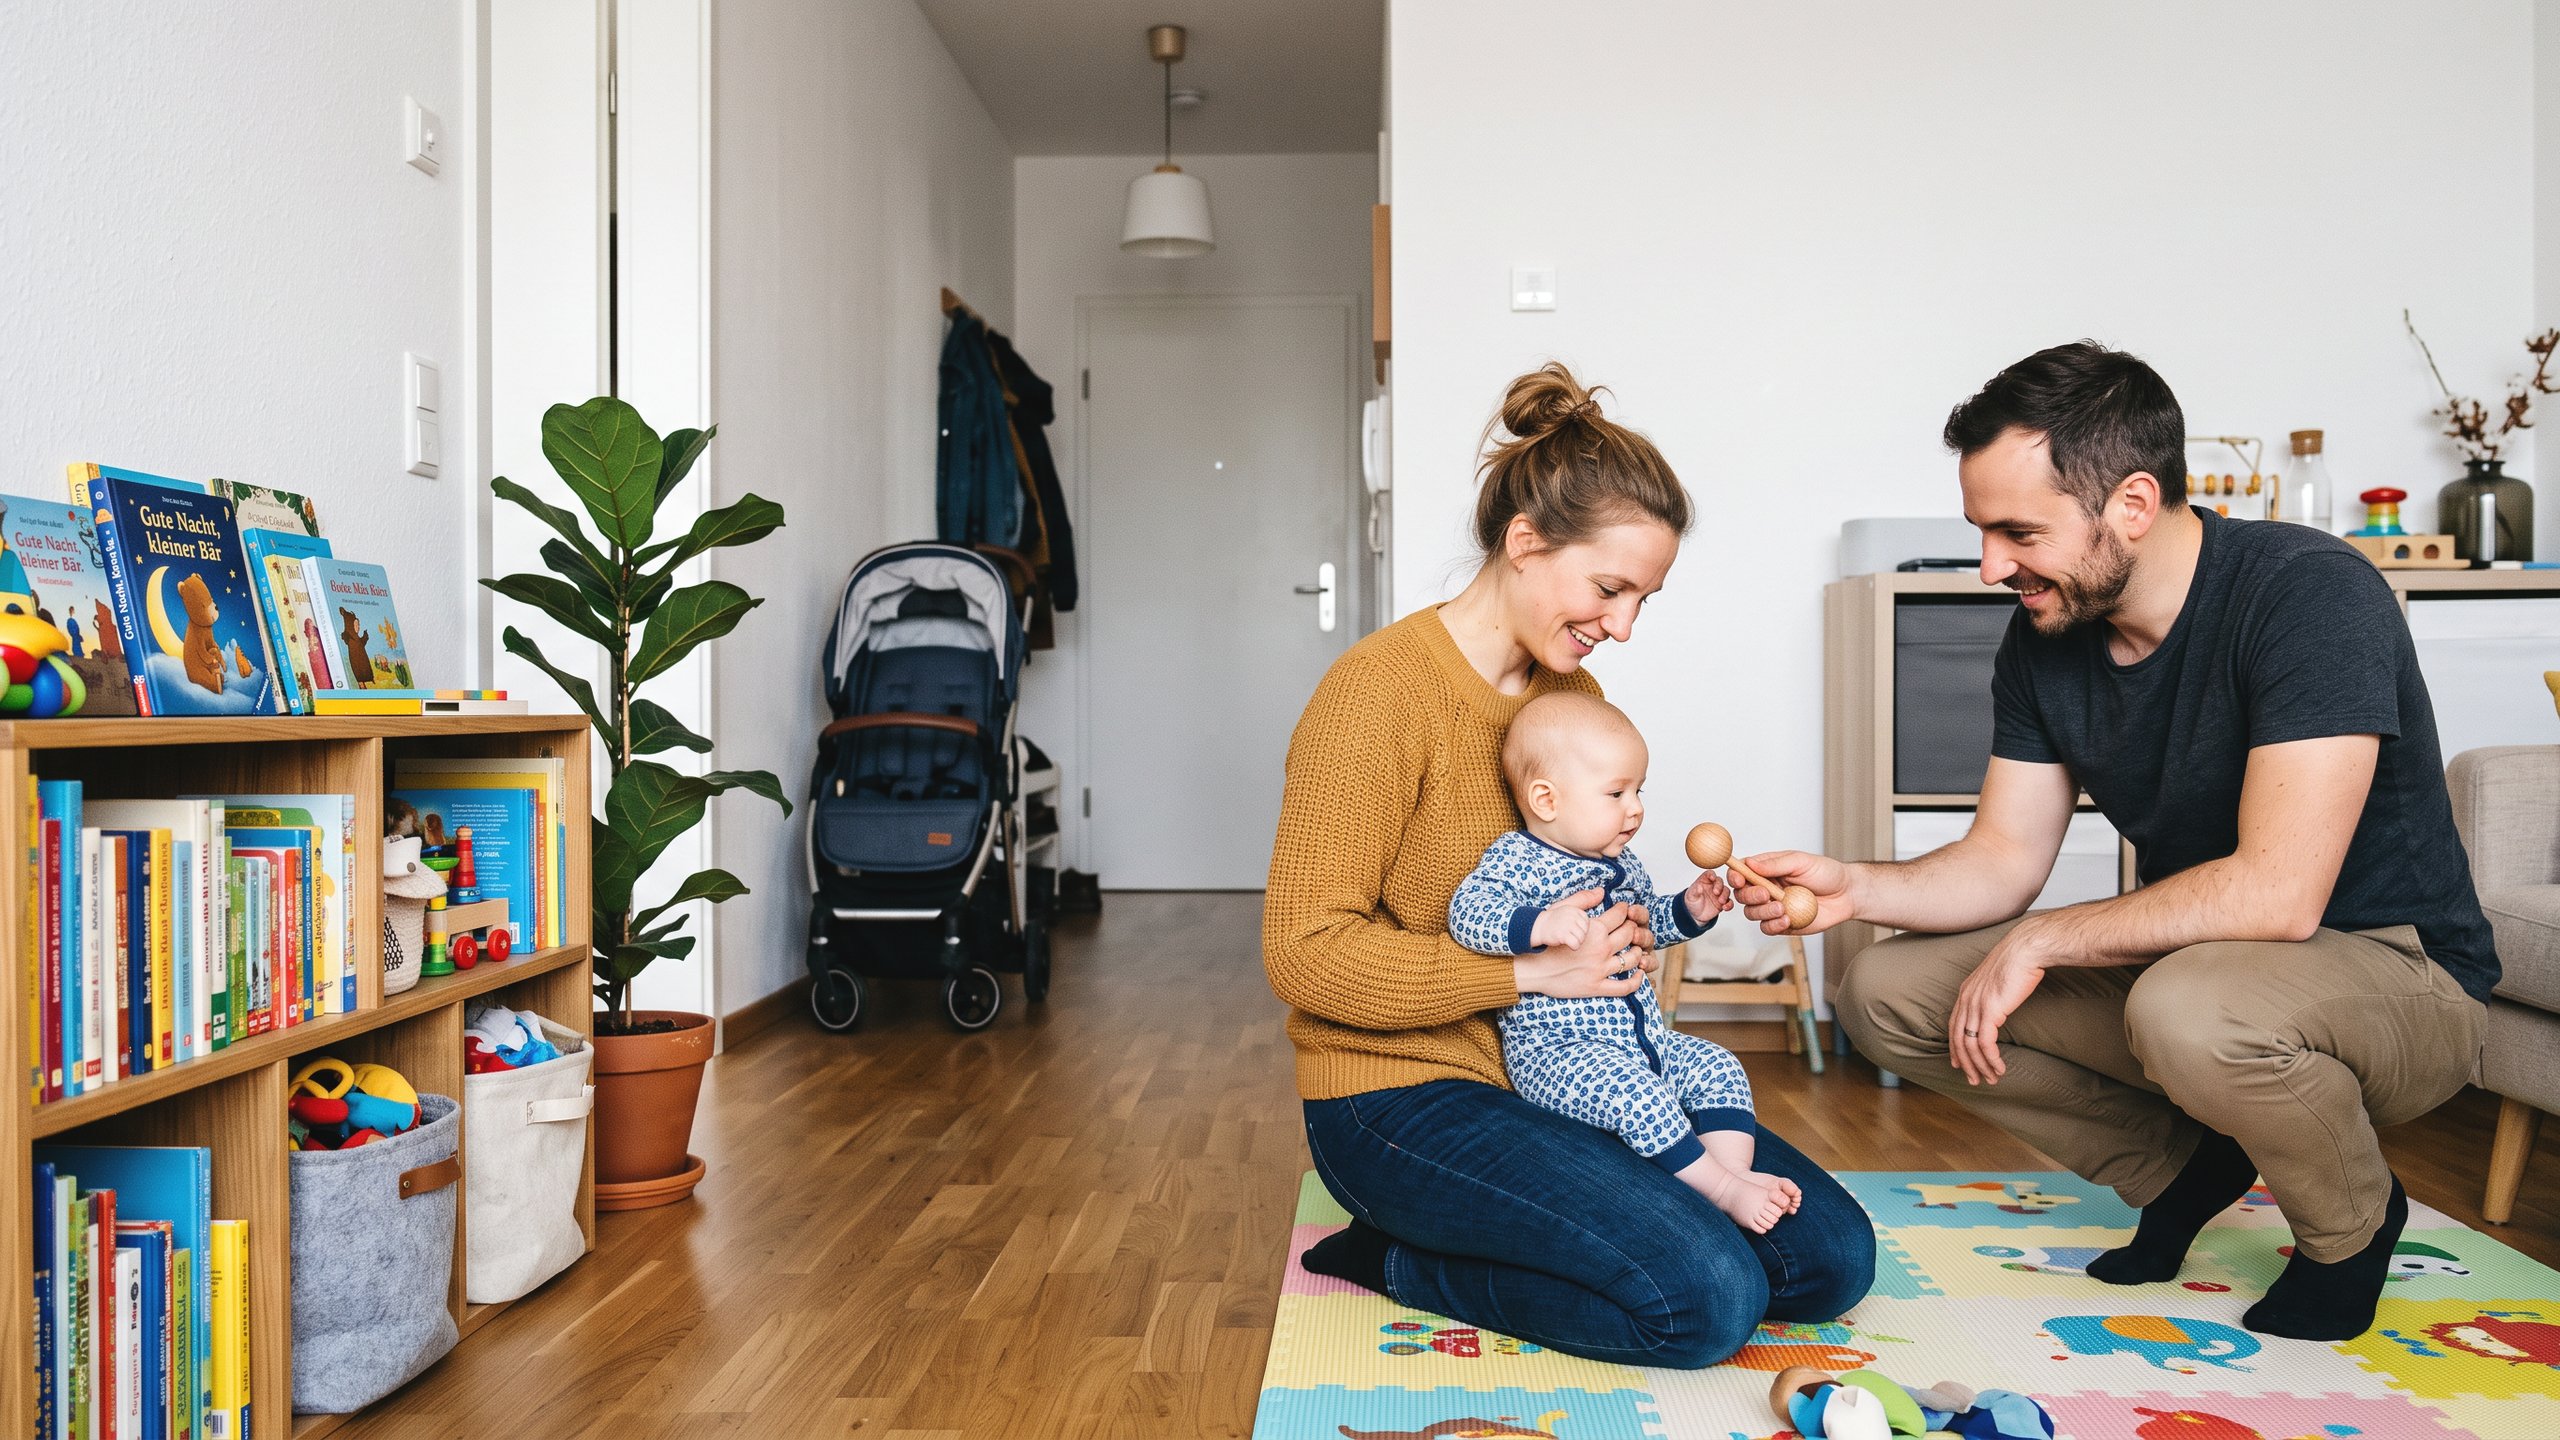
Deine Familie gut schützen
Junge Eltern
Mit einem Kind verändert sich euer Leben grundlegend. Schützt jetzt eure gemeinsame Zukunft zuverlässig vor finanziellen Risiken.

Mit einem Kind verändert sich euer Leben grundlegend. Schützt jetzt eure gemeinsame Zukunft zuverlässig vor finanziellen Risiken.
Die Geburt eines Kindes stellt das Leben komplett auf den Kopf. Plötzlich dreht sich der Alltag um schlaflose Nächte, den ersten Ausflug mit dem Kinderwagen und die Organisation des neuen Familienlebens. In den ersten Wochen denkt kaum jemand direkt an Versicherungen. Dennoch ist die Geburt der passende Zeitpunkt, um die finanzielle Absicherung der Familie auf ein solides Fundament zu stellen. Dabei geht es nicht darum, unzählige Verträge abzuschließen, sondern existenzielle Lücken gezielt zu schließen.
In den meisten Fällen sind Kinder in der gesetzlichen Krankenkasse über die beitragsfreie Familienversicherung mitversichert. Das deckt die reguläre medizinische Grundversorgung ab, lässt jedoch Lücken bei gehobenen Leistungen offen. Wer im Krankenhaus Wert auf ein Einbettzimmer, die Behandlung durch Spezialisten und die Unterbringung eines Elternteils (das sogenannte Rooming-in) legt, muss diese Kosten ohne eine Zusatzversicherung selbst tragen. Solche privaten Krankenzusatzversicherungen für Kinder sind vergleichsweise günstig, da das Eintrittsalter niedrig und der Gesundheitszustand in der Regel gut ist. Ein leistungsstarker stationärer Zusatztarif ist oft schon für unter fünf Euro im Monat erhältlich.
Der Fokus beim Ergänzungsschutz sollte immer auf den Bereichen liegen, in denen extrem hohe Kosten entstehen können. Dazu gehören schwere Erkrankungen und die Absicherung im Pflegefall, da diese Situationen Familien finanziell extrem belasten. Erst wenn diese existenziellen Risiken abgedeckt sind, lohnt sich der Blick auf Zusatzversicherungen für Sehhilfen, Heilpraktiker oder Kieferorthopädie. Diese Behandlungen sind zwar im Alltag ärgerlich und teuer, führen im Ernstfall aber selten in den finanziellen Ruin.
Für privat versicherte Eltern gelten andere Regeln. Sind beide Elternteile privat versichert, hat das Kind keinen Anspruch auf die beitragsfreie gesetzliche Familienversicherung. Es muss ebenfalls privat oder als freiwilliges Mitglied gesetzlich gegen einen eigenen Beitrag versichert werden. Ist nur ein Elternteil privat versichert, entscheidet die Einkommenshöhe des Hauptverdieners darüber, ob das Kind beitragsfrei in die gesetzliche Kasse des Partners darf. Die Beiträge für Kinder in der privaten Krankenversicherung enthalten noch keine Altersrückstellungen und sind daher sehr moderat. Zudem lassen sich diese Beiträge im Rahmen des Bürgerentlastungsgesetzes steuerlich absetzen.
Viele Eltern wiegen sich in falscher Sicherheit, weil Kinder über den Staat unfallversichert sind. Dieser gesetzliche Schutz greift jedoch ausschließlich in staatlich beaufsichtigten Einrichtungen wie Kitas oder Schulen sowie auf dem direkten Hin- und Rückweg. Die offizielle Unfallstatistik zeigt jedoch ein anderes Bild. Die Mehrheit aller Unfälle passiert im Haushalt und in der Freizeit, vor allem bei Kindern unter fünf Jahren. Für diese Unfälle im privaten Bereich leistet der Staat keinen Cent.
Selbst wenn ein Unfall auf dem Schulweg passiert, sind die gesetzlichen Leistungen minimal. Ein Kind unter sechs Jahren erhält bei einer dauerhaften und vollständigen Erwerbsminderung durch einen anerkannten Unfall aktuell eine monatliche Rente von maximal 659,17 Euro. Eine private Unfallversicherung fängt die finanziellen Folgen verlässlich auf. Sie zahlt im Ernstfall eine Kapitalleistung aus, mit der beispielsweise der barrierefreie Umbau der Wohnung finanziert werden kann. Auch hochwertige Hilfsmittel wie moderne, nervengesteuerte Handprothesen, die von den gesetzlichen Kassen oft nur minimal bezuschusst werden, lassen sich so finanzieren. Bei der Vertragsgestaltung sollte auf eine hohe Invaliditätsgrundsumme und eine progressive Staffel geachtet werden, damit die Auszahlung bei schweren Verletzungen überproportional ansteigt.
Für den Fall, dass ein Kind durch eine schwere Krankheit oder einen Unfall dauerhaft nicht arbeiten kann, bietet das staatliche Sozialsystem für Kinder keinerlei Schutz. Erst nach einer jahrelangen Einzahlung in die gesetzliche Rentenversicherung entstehen dort eigene Ansprüche. Ohne private Vorsorge droht dem Kind im schlimmsten Fall die lebenslange Abhängigkeit von staatlicher Hilfe.
Eine Berufsunfähigkeitsversicherung kann in der Regel ab dem zehnten Lebensjahr abgeschlossen werden. Für jüngere Kinder gibt es spezielle Vorsorgekonzepte mit einer Option auf einen späteren Berufsunfähigkeitsschutz. Der entscheidende Vorteil dieser Verträge liegt darin, dass die Gesundheitsprüfung bereits direkt nach der Geburt oder im Kleinkindalter stattfindet. Später entfällt diese Prüfung bei der Aktivierung des vollen Schutzes. Das ist deshalb so wichtig, weil im Zuge der engmaschigen U-Untersuchungen heute frühzeitig gesundheitliche Auffälligkeiten oder Entwicklungsverzögerungen dokumentiert werden. Solche Einträge in der Krankenakte erschweren oder verhindern später den Abschluss einer Berufsunfähigkeitsversicherung. Je früher die Gesundheitsfragen beantwortet werden, desto sicherer ist der spätere Schutz.
Als Alternative bieten sich sogenannte Multi-Renten an. Diese Verträge zahlen eine monatliche Rente nicht nur nach einem Unfall, sondern auch bei krankheitsbedingter Invalidität, dem Verlust von Grundfähigkeiten wie Sehen oder Hören sowie bei Pflegebedürftigkeit.
Der Klassiker der Kindervorsorge ist die Ausbildungsversicherung. Dabei handelt es sich um eine Lebens- oder Rentenversicherung, die zu einem bestimmten Termin wie dem 18. Geburtstag ausgezahlt wird, um den Führerschein oder das Studium zu finanzieren. Der Vorteil ist der integrierte Versorgerschutz. Verstirbt der einzahlende Elternteil vorzeitig, übernimmt das Versicherungsunternehmen die Beiträge, damit das Sparziel für das Kind sicher erreicht wird. Diese Verträge können klassisch oder fondsgebunden bespart werden.
Allerdings hat diese klassische Variante einen steuerlichen Nachteil, da die Erträge bei einer Auszahlung mit 18 Jahren voll versteuert werden müssen. Steuerliche Vorteile greifen erst ab dem vollendeten 62. Lebensjahr. Deshalb kann es sinnvoller sein, direkt einen flexiblen Rentenvertrag aufzubauen. Dieser läuft auf den Namen des Kindes, erlaubt aber bei Bedarf Teillentnahmen für Führerschein oder Studium. Später übernimmt das Kind den Vertrag im Berufsleben einfach selbst, ohne dass neue Abschlusskosten anfallen.
Hier zeigt sich die enorme Wirkung des Zinseszinseffekts über eine extrem lange Laufzeit. Wenn für ein Neugeborenes monatlich 25 Euro gespart werden, kann daraus bis zum Rentenalter mit 67 Jahren eine monatliche Rente von 811 Euro entstehen. Ein 40-jähriger Erwachsener müsste für die gleiche Rentenhöhe etwa 370 Euro monatlich aufwenden. Dieser enorme Unterschied verdeutlicht, wie wertvoll ein frühzeitiger Sparbeginn ist. Später lässt sich die Versicherungsnehmerschaft einfach auf das Kind übertragen.
Nach der Geburt sollte der neue Familienzuwachs umgehend dem privaten Haftpflichtversicherer gemeldet werden, um den bestehenden Vertrag auf einen Familientarif umzustellen. Kinder unter sieben Jahren sind gesetzlich deliktsunfähig. Das bedeutet, dass sie für Schäden, die sie verursachen, rechtlich nicht haftbar gemacht werden können. Wenn das Kind das Auto des Nachbarn mit dem Laufrad zerkratzt, muss der Haftpflichtversicherer den Schaden gesetzlich gesehen nicht regulieren. Um Nachbarschaftsstreitigkeiten zu vermeiden, sollte der Tarif daher unbedingt die Klausel zur Regulierung von Schäden durch deliktsunfähige Kinder enthalten.
Das Leben mit Kindern im Raum Mannheim, Ludwigshafen und Heidelberg bietet viele Vorteile, bringt aber auch spezifische Herausforderungen mit sich. Die hohe Industriedichte in der Rhein-Neckar-Region und das dichte Verkehrsnetz bedeuten ein erhöhtes Unfallrisiko im Alltag. Freizeitorte wie das Neckarufer, der Luisenpark, der Herzogenriedpark oder der Heidelberger Zoo sind beliebte Ausflugsziele für junge Familien. Genau hier, abseits der staatlich überwachten Kitas, passieren die meisten Freizeitunfälle. Zudem führt der angespannte Wohnungsmarkt in Mannheim oft dazu, dass Familien Wohnungen umbauen müssen, um Platz zu schaffen. Sollte ein Kind durch einen Unfall oder eine schwere Krankheit eine Behinderung davontragen, müssen Wohnungen in den typischen Mannheimer Quadraten oder Altbauten in Heidelberg oft aufwendig barrierefrei umgebaut werden. Eine private Absicherung stellt sicher, dass die nötigen finanziellen Mittel für solche regionalen Herausforderungen bereitstehen.
Verliere dich als frischgebackenes Elternteil nicht direkt im Dschungel der Sparverträge. Viele Eltern schließen als Erstes ein Sparbuch oder einen Fondssparplan ab und vergessen dabei die Absicherung der nackten Existenz. Mein Rat lautet: Sichere zuerst die Gesundheit und die Arbeitskraft deines Kindes über eine Option auf Berufsunfähigkeit und einen stationären Krankenzusatz ab. Diese Bausteine kosten sehr wenig Geld, verhindern im Ernstfall aber den finanziellen Ruin der gesamten Familie. Erst wenn dieses Fundament steht, solltest du monatliche Sparraten für den Führerschein oder die Altersvorsorge einplanen.
In einem persönlichen Gespräch klären wir genau, welche Absicherung für deine familiäre Situation in Mannheim sinnvoll ist und wie wir die bestehenden Verträge der Eltern optimal anpassen.
Jetzt Beratungstermin vereinbaren
Der Artikel ist eine allgemeine Information und ersetzt keine individuelle Beratung.
Wenn du gesetzlich versichert bist, ist dein Kind meistens beitragsfrei in der Familienversicherung geschützt. Falls dein Partner privat versichert ist und mehr verdient als du, müsst ihr für das Kind oft einen eigenen Beitrag zahlen – entweder gesetzlich oder privat.
Ja, denn sie sichert euch im Ernstfall wichtige Zusatzleistungen wie das Rooming-in, damit du bei deinem Kind im Krankenhaus übernachten kannst. Solche leistungsstarken Tarife kosten für Kinder oft unter fünf Euro im Monat und bieten echten Mehrwert ohne hohe Kosten.
Nein, das hat erst einmal Zeit. Konzentriere dich zuerst auf existenzielle Risiken wie schwere Krankheiten oder Pflegebedürftigkeit. Brillen oder Kieferorthopädie sind im Alltag zwar ärgerlich und teuer, führen im Ernstfall aber selten in den finanziellen Ruin.
Der gesetzliche Schutz gilt nur direkt in der Kita und auf dem Hin- und Rückweg. Die offizielle Unfallstatistik zeigt jedoch, dass die meisten Unfälle in der Freizeit und zu Hause passieren, wo die gesetzliche Unfallversicherung überhaupt nicht leistet.
Ja, das ist im Rahmen des Bürgerentlastungsgesetzes steuerlich möglich. Da die Beiträge für Kinder in der privaten Krankenversicherung noch keine Altersrückstellungen enthalten, sind sie zudem vergleichsweise günstig.
Wir prüfen gemeinsam, welche Verträge ihr bereits habt und wo echte Versorgungslücken bestehen. Als freier Versicherungsmakler in Mannheim helfe ich dir, die Tarife ehrlich und ohne Schönfärberei zu vergleichen.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Junge Eltern von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen




