Sicher im Revier unterwegs
Jagdhaftpflicht
Sichere dir den gesetzlich vorgeschriebenen Schutz für deine Jagdausübung. So bewahrst du dich nach einem Schaden vor dem finanziellen Ruin.

Sichere dir den gesetzlich vorgeschriebenen Schutz für deine Jagdausübung. So bewahrst du dich nach einem Schaden vor dem finanziellen Ruin.
Die Jagd bringt eine große Verantwortung mit sich. Der Umgang mit Waffen in der freien Natur birgt naturgemäß Risiken, die im Ernstfall weitreichende finanzielle Folgen haben. Aus diesem Grund hat der Gesetzgeber im Bundesjagdgesetz eine klare Regelung verankert. Wer in Deutschland die Jagd ausüben möchte, muss zwingend eine Jagdhaftpflichtversicherung nachweisen. Ohne diese Bestätigung stellt die zuständige Behörde keinen Jagdschein aus und verlängert ihn auch nicht. Die Versicherung dient dem Schutz von Dritten, die durch den Jagdbetrieb zu Schaden kommen, bewahrt aber gleichzeitig den Jäger vor dem wirtschaftlichen Ruin nach einem folgenschweren Fehler.
Der Versicherungsschutz richtet sich an alle Personen, die aktiv oder beratend am Jagdbetrieb teilnehmen. Dazu gehören in erster Linie Jäger, Jagdpächter und Jagdherren. Ebenso fallen Förster, Forstbeamte, Forstaufseher, Berufsjäger, Jagdaufseher und Falkner unter den Schutzbereich, sofern die jeweilige Tätigkeit oder das Versäumnis direkt oder indirekt mit der Jagd zusammenhängt. Auch für Jagdscheinanwärter ist dieser Schutz von Bedeutung. Viele Versicherer bieten die Möglichkeit, bereits während der Ausbildung und Vorbereitung auf die Jägerprüfung Versicherungsschutz zu erhalten. Das ist sinnvoll, da das Haftungsrisiko bereits mit den ersten praktischen Schießübungen und Reviergängen im Rahmen der Ausbildung beginnt und nicht erst mit dem Bestehen der Prüfung.
Eine Jagdhaftpflichtversicherung deckt Personen-, Sach- und die daraus resultierenden Vermögensschäden ab. Wenn ein berechtigter Anspruch gegen den Jäger erhoben wird, übernimmt die Versicherung die Schadensersatzzahlungen bis zur vereinbarten Deckungssumme. Zu den Aufgaben des Versicherers gehört jedoch noch eine zweite, ebenso wichtige Funktion: die Prüfung der Haftungsfrage. Nach einem Vorfall prüft die Gesellschaft, ob die Ansprüche des Geschädigten überhaupt berechtigt sind. Unberechtigte Forderungen wehrt die Versicherung auf eigene Kosten ab, wenn nötig auch vor Gericht. Dieser sogenannte passive Rechtsschutz schützt den Versicherten vor ungerechtfertigten finanziellen Forderungen und trägt sämtliche anfallenden Gerichts- und Anwaltskosten.
Der Schutz einer Jagdhaftpflichtversicherung hat klare Grenzen. Grundsätzlich ausgeschlossen sind alle Schäden, die durch vorsätzliches Handeln oder im Rahmen von strafbaren Handlungen verursacht werden. Wer absichtlich fremdes Eigentum beschädigt oder Personen verletzt, erhält keine Leistungen. Ein weiterer wichtiger Ausschluss betrifft Ansprüche aus Wildschäden. Wenn Wildtiere Schäden an land- oder forstwirtschaftlichen Flächen anrichten, fällt dies unter die Regelungen des Jagdrechts und ist über die normale Jagdhaftpflichtversicherung nicht abgedeckt. Für diese Risiken muss der Jagdpächter gesonderte Vorkehrungen treffen.
Der Standardtarif einer Jagdhaftpflichtversicherung deckt die grundlegenden Gefahren ab. In der Praxis weichen die Jagdumstände jedoch oft ab, weshalb bestimmte Nebenrisiken je nach Bedarf eingeschlossen werden müssen. Manche Versicherer verlangen hierfür einen Mehrbeitrag, während andere Tarife diese Punkte bereits enthalten.
1. Waffenbesitz außerhalb der Jagd. Der erlaubte Besitz und der Gebrauch von Hieb-, Stoß- und Schusswaffen sowie der dazugehörigen Munition sollte auch außerhalb der eigentlichen Jagdausübung versichert sein, beispielsweise auf dem Schießstand oder beim Transport.
2. Rechte im Jagdschutz und Notwehr. Die fahrlässige Überschreitung von Rechten im Jagdschutz oder des Notwehrrechts kann im Eifer des Gefechts vorkommen und sollte im Versicherungsschutz enthalten sein.
3. Halten von Jagdtieren. Wer Frettchen, Beizvögel oder Jagdgebrauchshunde hält, ausbildet oder abrichtet, benötigt hierfür eine entsprechende Absicherung, die auch die Teilnahme an Brauchbarkeitsprüfungen abdeckt.
4. Auslandsschäden und Wiederladen. Für die Jagd im Ausland gelten oft spezielle Bedingungen, die explizit vereinbart werden müssen. Auch das nichtgewerbsmäßige Wiederladen von Munition stellt ein Zusatzrisiko dar, das im Vertrag aufgeführt sein sollte.
Die Gefahren bei der Jagd sind vielfältig und oft unvorhersehbar. Typische Beispiele aus dem Alltag verdeutlichen, wie schnell ein Schaden entstehen kann und welche Kosten dabei anfallen.
1. Der Querschläger bei der Schussabgabe. Nach einem gezielten Schuss auf einen Rehbock trat das Geschoss aus dem Wildkörper aus, wurde durch einen harten Gegenstand im Boden abgelenkt und traf das Heck eines vorbeifahrenden Autos. Der Schaden am Fahrzeug belief sich auf rund 3.000 Euro.
2. Der Hundebiss während einer Treibjagd. Ein Jagdhund verwechselte die Situation, als ein Treiber ein erlegtes Tier aufheben wollte. Der Hund biss dem Treiber in die Hand. Neben den Behandlungskosten und dem Schmerzensgeld fiel auch ein Verdienstausfall an, was Gesamtkosten von circa 6.000 Euro verursachte.
3. Der Verkehrsunfall durch einen jagenden Hund. Ein Jagdhund hetzte ein Wildschwein über eine vielbefahrene Bundesstraße. Ein Autofahrer konnte nicht mehr rechtzeitig bremsen und kollidierte mit dem Hund. Am Fahrzeug entstand ein Sachschaden in Höhe von 8.000 Euro.
4. Vergessene Nägel beim Hochsitzabbau. Beim Abbau eines alten Hochsitzes wurden die Befestigungsnägel im Baumstamm vergessen. Jahre später fällten Waldarbeiter diesen Baum, wobei die Kettensäge durch die eingewachsenen Nägel schwer beschädigt wurde. Die Reparaturkosten betrugen 300 Euro.
5. Der Sturz von einer morschen Leiter. Das Kind eines Spaziergängers kletterte unbemerkt auf einen Hochsitz im Wald. Da die Stufen der Leiter morsch waren, brach eine Sprosse und das Kind stürzte ab. Neben Prellungen erlitt es einen Armbruch. Die Eltern forderten Schmerzensgeld und die Erstattung der Heilungskosten in Höhe von insgesamt 5.000 Euro, da der Jagdpächter seine Verkehrssicherungspflicht verletzt hatte.
Die Jagdausübung in der Metropolregion Rhein-Neckar, rund um die Städte Mannheim, Ludwigshafen und Heidelberg, bringt ganz eigene Herausforderungen mit sich. Die Reviere im Odenwald, im Pfälzerwald oder in den Rheinauen sind stark von Erholungssuchenden frequentiert. Spaziergänger, Mountainbiker und freilaufende Hunde kreuzen regelmäßig die Jagdgebiete. Das erhöht das Risiko von Personen- und Sachschäden, insbesondere durch die Verletzung von Verkehrssicherungspflichten an Hochsitzen oder bei Gesellschaftsjagden, erheblich. Zudem ist die Region von einem dichten Netz aus Autobahnen und Bundesstraßen durchzogen. Wenn ein Jagdhund bei einer Drückjagd die Orientierung verliert und auf eine der vielbefahrenen Straßen wie die A5, A6 oder die B9 läuft, sind schwere Verkehrsunfälle fast vorprogrammiert. Ein lokaler Jäger muss daher bei der Auswahl seiner Jagdhaftpflichtversicherung penibel darauf achten, dass die Jagdhunde-Haftung und die Verkehrssicherungspflichten lückenlos und mit ausreichend hohen Deckungssummen versichert sind.
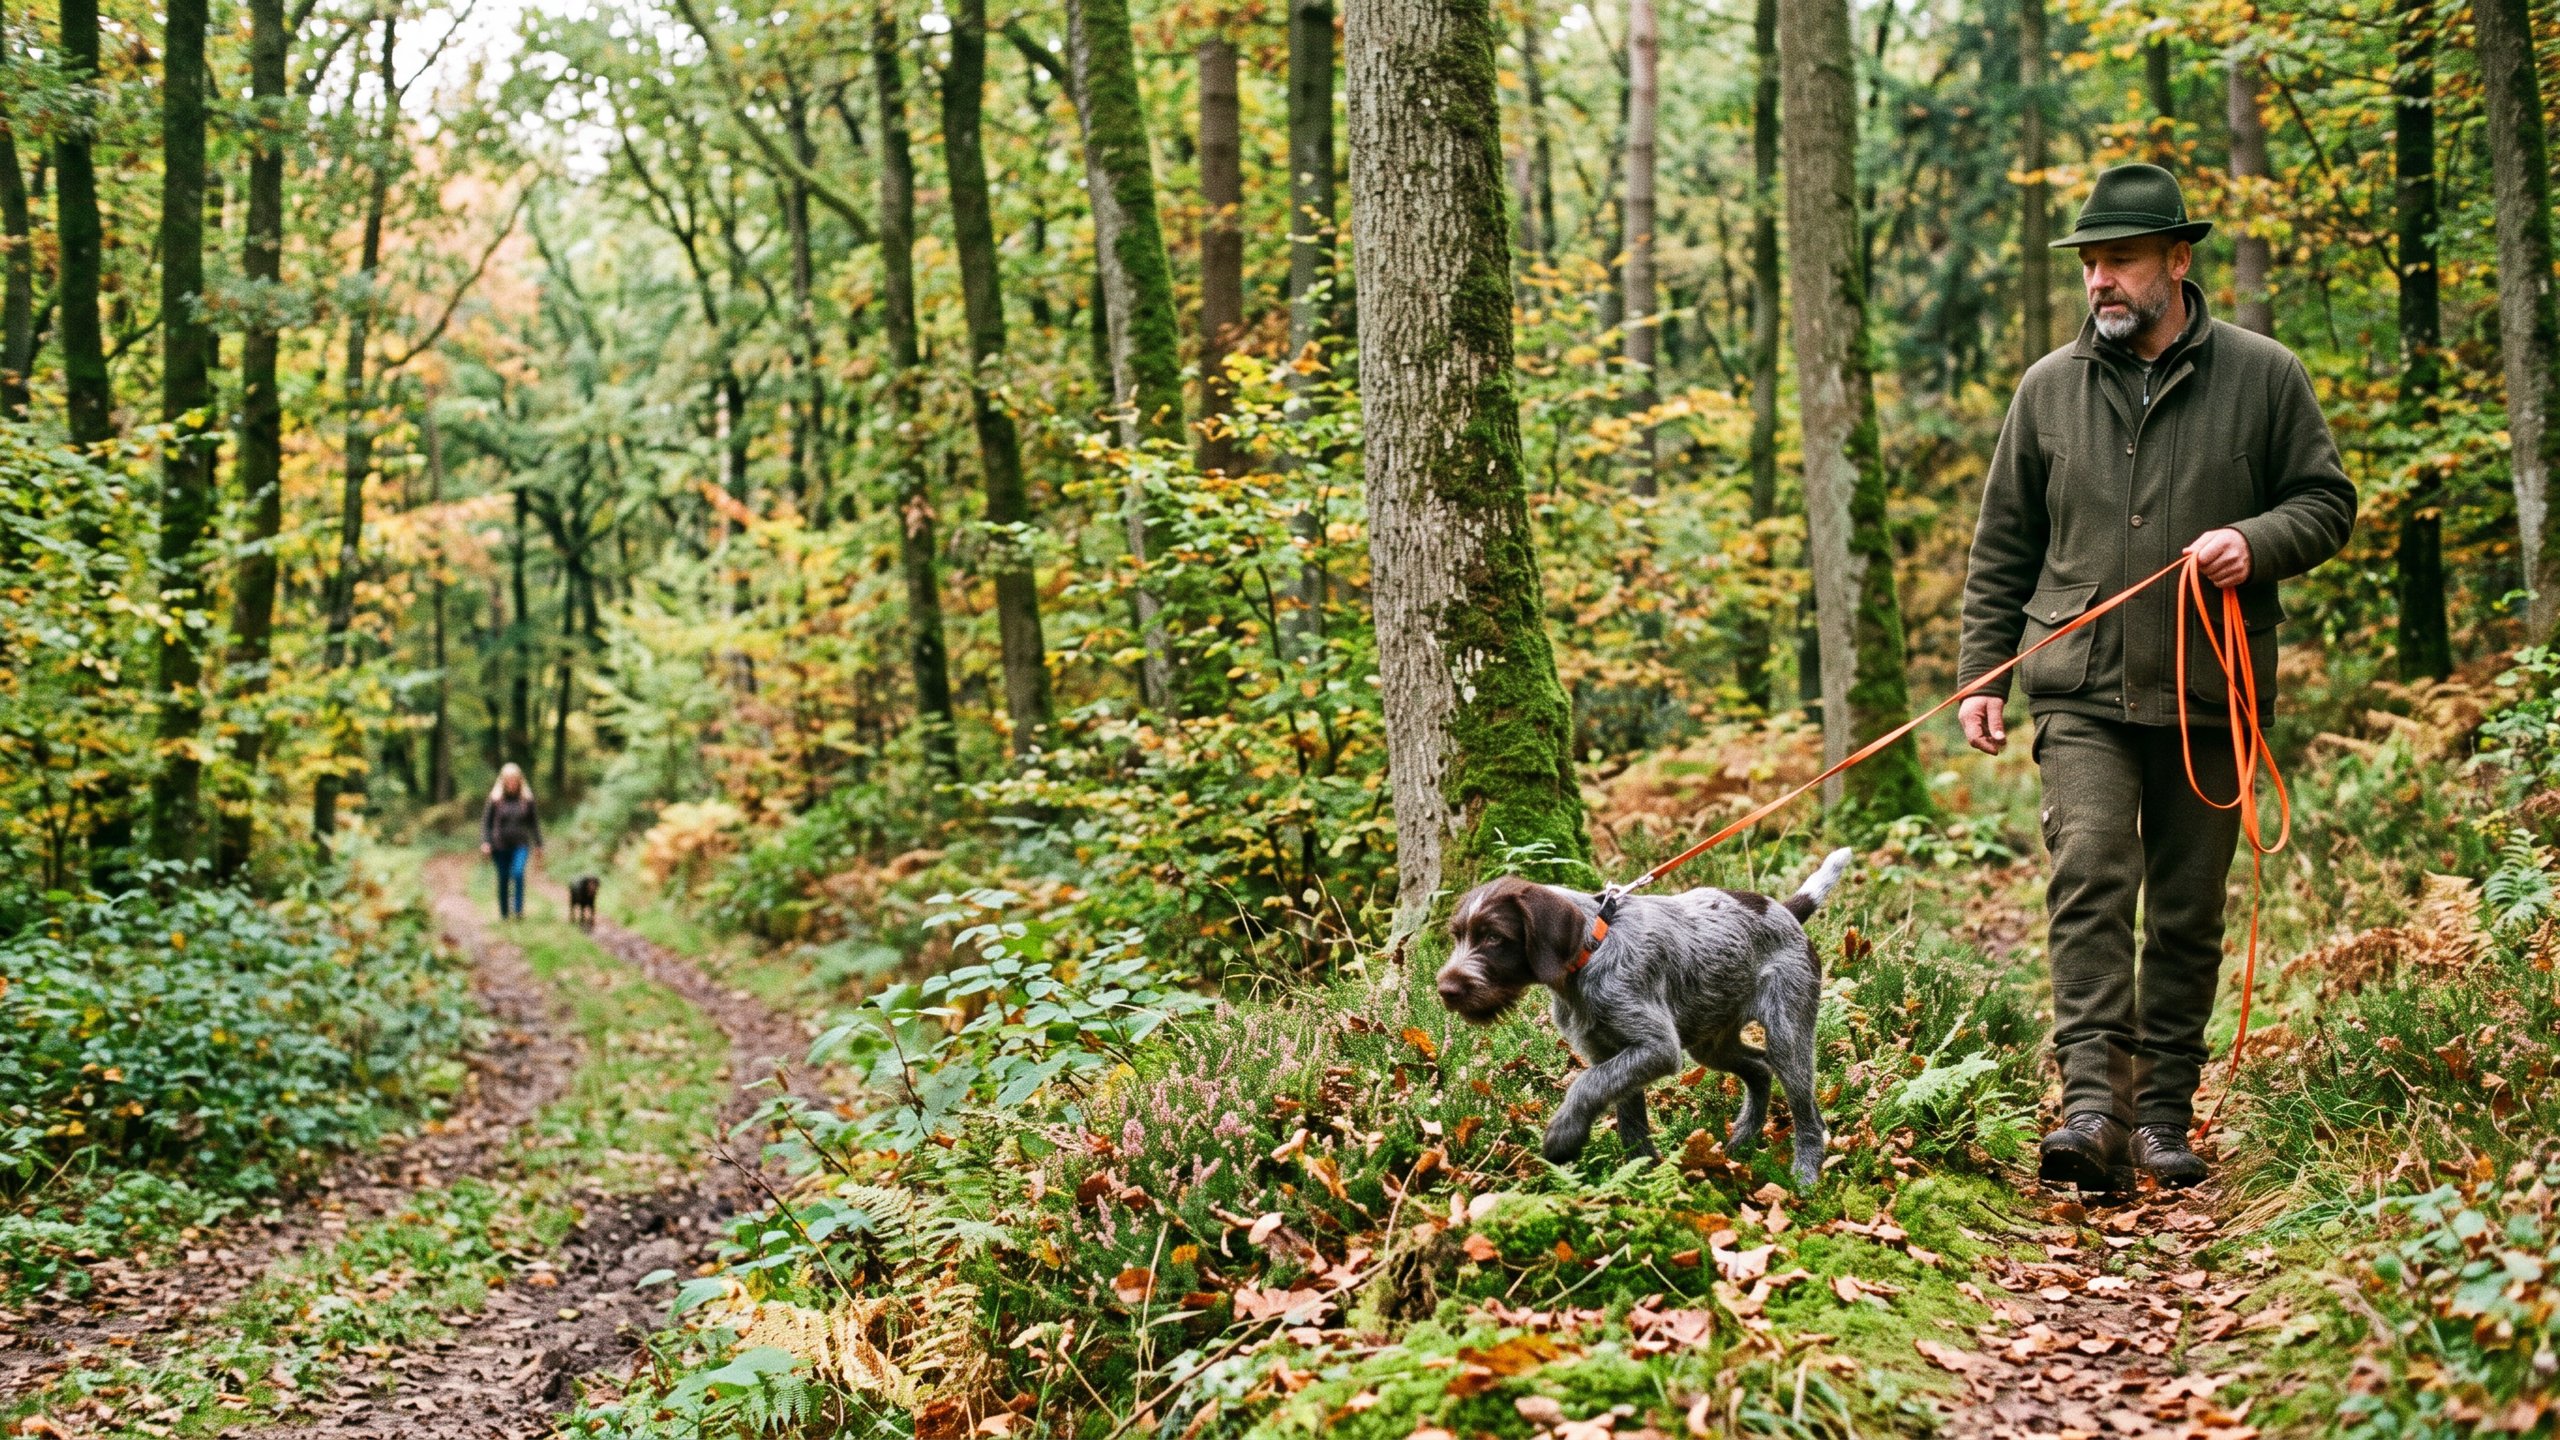
Achte bei der Auswahl deines Tarifs nicht nur auf den nackten Beitrag. Der Teufel steckt im Detail, besonders bei den Jagdhunden. Viele Tarife versichern brauchbare Jagdhunde nur, wenn sie die Brauchbarkeitsprüfung bereits erfolgreich abgelegt haben. Was passiert aber in der langen Ausbildungsphase davor? Wenn der junge, noch ungeprüfte Hund im Revier wildert oder einen Unfall verursacht, stehst du ohne Schutz da. Ich empfehle dir dringend, einen Tarif zu wählen, der auch Jagdhunde im Stadium der Ausbildung und Welpen im ersten Lebensjahr ohne Einschränkungen mitversichert. Spare hier nicht an der falschen Stelle, denn ein einziger Vorfall kann extrem teuer werden.
In einem persönlichen Gespräch analysieren wir deine konkrete Jagdsituation in der Rhein-Neckar-Region, prüfen bestehende Verträge und finden heraus, welche Zusatzbausteine für dein Revier und deine Jagdhunde wirklich notwendig sind.
Jetzt unverbindlichen Beratungstermin vereinbaren
Der Inhalt dieses Artikels dient ausschließlich der allgemeinen Information und Orientierung. Er stellt keine Rechts- oder Versicherungsberatung dar und kann eine auf die individuellen Verhältnisse abgestimmte Beratung durch einen Fachmann nicht ersetzen.
Der Gesetzgeber verlangt diesen Nachweis, weil der Umgang mit Waffen und die Jagd in der freien Natur naturgemäß Risiken bergen. Ohne eine Bestätigung deiner Versicherung stellt dir die Behörde keinen Jagdschein aus und verlängert ihn auch nicht.
Die gesetzliche Mindestsumme von 500.000 Euro für Personenschäden reicht bei Weitem nicht aus, wenn ein Mensch schwer verletzt wird und lebenslange Rentenzahlungen anstehen. Ich empfehle dir dringend eine Deckungssumme von mindestens 10 Millionen Euro pauschal für Personen- und Sachschäden.
Einfache Tarife für einen Dreijahres-Jagdschein gibt es bereits ab etwa 30 bis 50 Euro pro Jahr. Höhere Kosten entstehen, wenn du zusätzliche Risiken absichern willst, wie beispielsweise die Haltung mehrerer Jagdhunde oder das Ausleihen von Waffen.
Das kommt stark auf den gewählten Tarif an. Der Einsatz brauchbarer Jagdhunde ist oft abgedeckt, aber Welpen, die Ausbildung oder der private Bereich erfordern genaue Vergleiche, damit es im Schadensfall nicht teuer für dich wird.
Ja, denn das Haftungsrisiko beginnt bereits mit den ersten praktischen Schießübungen und Reviergängen in der Ausbildung. Viele Anbieter ermöglichen einen passenden Schutz für die Ausbildungszeit, der sich nach bestandener Prüfung in den regulären Vertrag umwandelt.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Jagdhaftpflicht von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen