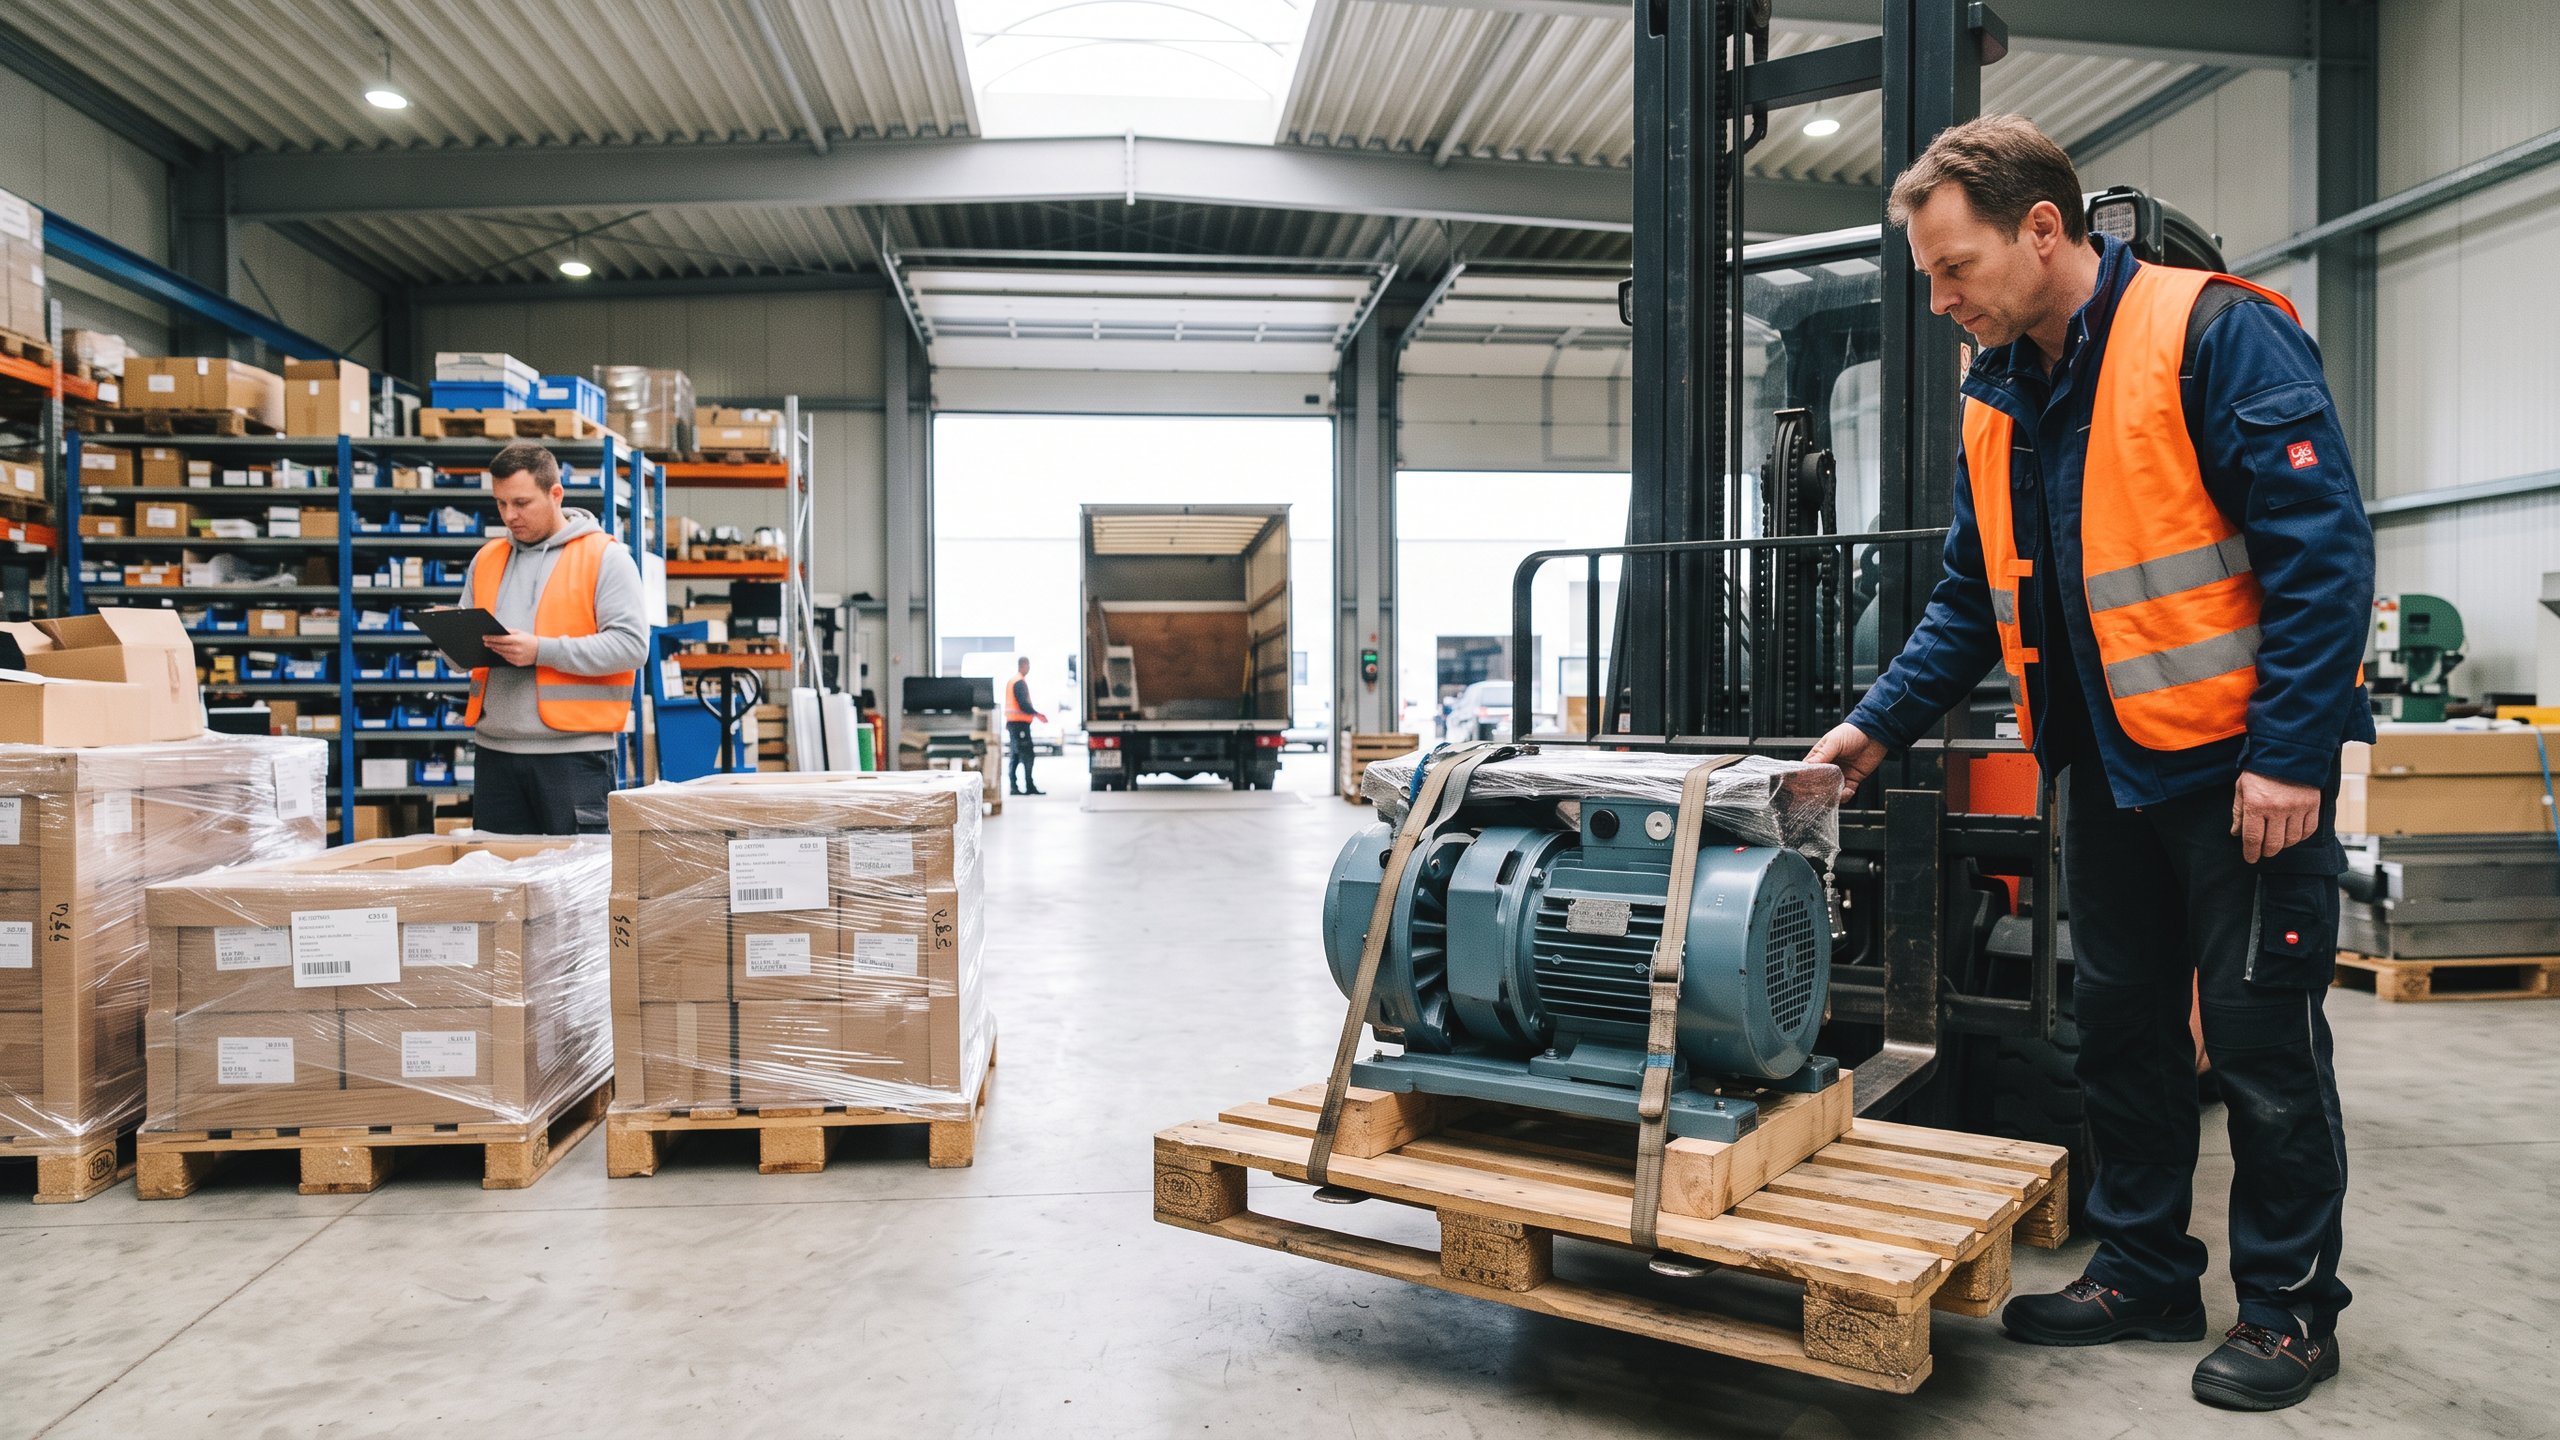
Deine Waren sicher ans Ziel
Transportversicherung
Sichere deine Waren auf allen Transportwegen optimal ab. So kommt deine Fracht immer sicher am Ziel an.

Sichere deine Waren auf allen Transportwegen optimal ab. So kommt deine Fracht immer sicher am Ziel an.
Der Erfolg eines Handels- oder Produktionsbetriebs hängt entscheidend davon ab, dass Rohstoffe, Bauteile und fertige Produkte sicher ihr Ziel erreichen. Eine Transportversicherung sichert diese Güter während der Beförderung und den damit verbundenen Zwischenlagerungen ab. Im Gegensatz zu einer klassischen Kfz-Versicherung folgt diese Deckung nicht dem Fahrzeug, sondern der Ware selbst. Sie schließt damit eine empfindliche Lücke im betrieblichen Risikomanagement.
Vor dem Abschluss einer Versicherung steht die Analyse der genauen Transportwege und Eigentumsverhältnisse. Hierbei unterscheidet die Versicherungswelt zwischen drei grundlegenden Konstellationen.
1. Der Werkverkehr. Ein Betrieb transportiert eigene Güter mit eigenen Fahrzeugen für eigene Zwecke. Das betrifft beispielsweise den Handwerker, der seine Werkzeuge, Maschinen und das benötigte Material im eigenen Transporter zur Baustelle fährt. Für dieses Risiko ist die Werkverkehrsversicherung zuständig.
2. Der Warentransport durch Dritte. Ein Betrieb lässt seine eigenen Güter durch einen fremden Spediteur, die Post oder ein Logistikunternehmen transportieren. Sobald die Ware das Werk verlässt und an einen externen Dienstleister übergeben wird, greift die klassische Warentransportversicherung.
3. Der gewerbliche Gütertransport für andere Unternehmen. Wer gewerblich fremde Güter für Dritte transportiert, benötigt eine Verkehrhaftungs- oder Frachtführerversicherung. In diesem Fall wird nicht das Gut selbst versichert, sondern die Haftung des Transporteurs gegenüber seinem Auftraggeber für dessen Ware.
Viele Unternehmer gehen fälschlicherweise davon aus, dass im Schadensfall der beauftragte Spediteur in voller Höhe für den Verlust oder die Beschädigung der Ware haftet. Das ist ein kostspieliger Irrtum. Die gesetzliche Haftung von Frachtführern nach dem Handelsgesetzbuch (HGB) oder den internationalen Abkommen (CMR) ist gesetzlich streng begrenzt. Diese Haftung bemisst sich nicht nach dem tatsächlichen Wert der Ware, sondern nach dem Gewicht des Transportgutes, ausgedrückt in sogenannten Sonderziehungsrechten.
Besonders bei leichten, aber hochwertigen Gütern wie Elektronikbauteilen, medizinischen Geräten oder Textilien entsteht dadurch eine erhebliche finanzielle Deckungslücke. Entsteht beispielsweise an einer hochempfindlichen Maschine mit geringem Gewicht ein Totalschaden, erstattet der Spediteur oft nur einen Bruchteil des tatsächlichen Wiederbeschaffungswertes. Zudem haftet ein Transportunternehmen bei unvorhersehbaren Ereignissen wie unverschuldeten Verkehrsunfällen oder höherer Gewalt überhaupt nicht.
Die Gefahren auf den Transportwegen sind vielfältig und oft unvorhersehbar. Die folgenden realen Schadenfälle verdeutlichen das finanzielle Risiko.
Beim Entladen einer neu gelieferten Druckmaschine im Wert von fast einer halben Million Euro passierte das Unglück direkt in der Hofeinfahrt des Käufers. Die Maschine war ab Werk gekauft worden, weshalb der Käufer das Transportrisiko trug. Beim Entladen mit dem Gabelstapler rutschte die tonnenschwere Anlage ab und stürzte auf den Asphalt. Die Reparaturkosten, die Gutachtergebühren und der erneute Transport zum Hersteller wurden vollständig von der Transportversicherung übernommen.
Ein anderes Szenario betrifft einen Lkw auf der Autobahn, der medizinische Geräte geladen hatte. Bei dichtem Nebel fuhr der Fahrer aufgrund nicht angepasster Geschwindigkeit auf ein Stauende auf, wodurch der Anhänger umkippte. Die sensiblen Messgeräte erlitten einen Totalschaden. Auch in diesem Fall regulierte der Versicherer den Schaden am Transportgut in voller Höhe.
Wie wichtig die genaue Absicherung der Lieferbedingungen ist, zeigt das Beispiel eines Schuhgeschäfts. Der Inhaber bestellte Ware in Italien unter der Klausel ab Werk. Auf dem Weg nach Deutschland wurde der Lkw an einer Autobahnraststätte in Österreich komplett leergeräumt. Da für diese Fahrt keine Transportversicherung abgeschlossen worden war, musste der Inhaber den Verlust komplett aus eigener Tasche bezahlen, was den Betrieb in eine ernste finanzielle Schieflage brachte.
Selbst einfache Logistikfehler führen zu Sachschäden. Eine Lieferung von Büromöbeln wurde aufgrund eines Adressfehlers des Spediteurs fälschlicherweise nach Hamburg statt nach Bonn geliefert und dort in einem feuchten Lager deponiert. Als die Möbel nach Wochen wiedergefunden wurden, waren sie durch die falsche Lagerung unbrauchbar. Die Transportversicherung ersetzte den entstandenen Schaden vollständig.
Eine Transportversicherung leistet Entschädigung für alle Gefahren, denen die Güter während der gesamten Transportdauer und den damit verbundenen Lagerungen ausgesetzt sind. Der Versicherer erstattet im Schadensfall den vollen Warenwert, die notwendigen Reparatur- oder Wiederbeschaffungskosten sowie die Beiträge zur sogenannten Großen Havarie im Seetransport. Ebenso sind Kosten für die Schadenminderung, die Schadensermittlung durch Gutachter, eventuelle Umladungen, die Zwischenlagerung und die Mehrkosten einer Weiterbeförderung abgedeckt.
Es gibt jedoch klare Ausschlüsse, die jeder Unternehmer kennen muss. Nicht versichert sind Schäden durch Krieg, Bürgerkrieg, Streiks, Unruhen oder terroristische Akte. Ebenso sind Schäden durch Beschlagnahmung von Behörden oder Kernenergie vom Versicherungsschutz ausgeschlossen. Der Versicherer haftet zudem nicht für den inneren Verderb der Ware, normale Temperaturschwankungen oder handelsübliche Gewichts- und Maßdifferenzen. Wenn Schäden durch eine nachweislich mangelhafte oder nicht beanspruchungsgerechte Verpackung entstehen, entfällt die Leistungspflicht ebenfalls, sofern der Absender dies vorsätzlich verschuldet hat. Auch vorsätzlich herbeigeführte Schäden sind niemals versichert.
Um im Schadensfall keine Unterversicherung zu riskieren, muss die Versicherungssumme sorgfältig berechnet werden. Der Versicherungswert setzt sich aus mehreren Komponenten zusammen. Dazu gehört der gemeine Handelswert oder der Wert der Ware am Absendungsort bei Beginn des Transports. Hinzu kommen die konkreten Versicherungskosten, die Kosten bis zur Übergabe an den Beförderer sowie die endgültig bezahlte Fracht für den Transportweg.
Mannheim, Ludwigshafen und Heidelberg bilden ein wirtschaftliches Kraftzentrum mit einer enormen Dichte an Industrie- und Handelsbetrieben. Der Mannheimer Hafen gehört zu den bedeutendsten Binnenhäfen Europas. Genau diese Lage an Rhein und Neckar bringt jedoch spezifische Transportrisiken mit sich, wie das regelmäßig auftretende Niedrigwasser zeigt. Ein niedriger Flusspegel führt zwar nicht direkt zu Sachschäden an der Ware, zwingt die Logistikkette jedoch zu aufwendigen Ausweichmanövern.
Schiffe können nicht mehr voll beladen werden, weshalb Güter vermehrt auf die Schiene oder die Straße umgeladen werden müssen. Jedes zusätzliche Handling, jede ungeplante Zwischenlagerung und jeder Umschlag an den Bahnhöfen und Häfen der Region erhöht das Risiko von Beschädigungen durch Erschütterungen oder Sturz dramatisch. Für Unternehmen in Mannheim und Umgebung ist es daher ratsam, die Transportpolicen so zu gestalten, dass diese veränderten Transportketten und eventuelle Zwischenlagerungen lückenlos abgedeckt sind.
Ergänzend zur Absicherung der Sachwerte empfiehlt sich der Abschluss einer Transport-Betriebsunterbrechungsversicherung. Diese fängt die wirtschaftlichen Folgen auf, wenn ein Betrieb aufgrund eines Transportschadens an einer wichtigen Produktionsmaschine stillsteht. Für Unternehmen, die ausschließlich eigene Transporte mit dem eigenen Fuhrpark durchführen, ist zudem der gezielte Abschluss einer Werkverkehrsversicherung ein wichtiger Baustein.
Mein Tipp: Achte beim Einkauf und Verkauf deiner Waren peinlich genau auf die vereinbarten Lieferbedingungen, die sogenannten Incoterms. Oft vereinbaren Betriebe unbewusst Klauseln, die das gesamte Transportrisiko ab der Rampe des Lieferanten auf sie übertragen. Wenn du dann keine eigene Transportversicherung hast, trägst du das volle finanzielle Risiko für Diebstahl oder Unfälle auf der Autobahn. Lass uns gemeinsam deine Verträge prüfen und die Deckung exakt an deine tatsächlichen Lieferketten anpassen. Besonders bei teuren oder empfindlichen Gütern lohnt sich die Absicherung über eine eigene Police fast immer, da sie im Schadenfall schnell den echten Warenwert ersetzt.
Gemeinsam klären wir im Gespräch, welche Transportwege dein Betrieb nutzt und wo die Haftungsgrenzen deiner Logistikpartner liegen. Wir ermitteln den passenden Versicherungsschutz für deine Waren, damit du bei Beschädigung oder Verlust nicht auf den Kosten sitzenbleibst.
Jetzt unverbindlichen Beratungstermin vereinbaren
Dieser Artikel dient ausschließlich der allgemeinen Information und Orientierung. Er stellt keine individuelle Beratung dar und kann eine persönliche Risikoanalyse für deinen Betrieb nicht ersetzen.
Eine Transportversicherung schützt deine Waren und Güter während des Transports und bei notwendigen Zwischenlagerungen. Im Gegensatz zur Kfz-Versicherung klebt dieser Schutz nicht am Fahrzeug, sondern sichert den tatsächlichen Wert der geladenen Ware ab.
Speditionen und Frachtführer haften gesetzlich nur sehr eingeschränkt, oft nach dem Gewicht der Ware und nicht nach deren echtem Wert. Bei leichten, aber teuren Gütern wie Elektronik oder Werkzeugen bleibst du ohne eigene Transportversicherung auf dem Großteil des Schadens sitzen.
Versichert sind in der Regel Schäden durch Unfälle des Transportmittels, Diebstahl, Raub oder Elementarereignisse wie Sturm. Wichtig zu wissen: Grobe Fahrlässigkeit bei der Verpackung oder dem ungenügenden Sichern der Ladung führt meist dazu, dass der Versicherer die Zahlung kürzt oder verweigert.
Diese Zusatzleistungen erhöhen die Haftungsgrenze bei Verlust auf dem Postweg, gelten aber nur unter sehr strengen Bedingungen. Du musst den Schaden extrem schnell reklamieren, und die Verpackung muss exakt den Richtlinien des Paketdienstes entsprechen, sonst zahlt der Dienstleister im Ernstfall nicht.
Die Prämie hängt von der Art deiner Waren, den Transportwegen und dem jährlichen Warenwert ab. Einen Standardpreis gibt es nicht, aber wir können die Kosten durch gezielte Selbstbeteiligungen und die genaue Auswahl der Transportwege steuern.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Transportversicherung von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen




