Körperliche Fähigkeiten schützen
Grundfähigkeitsversicherung
Schütze deine Existenz, wenn deine körperlichen Fähigkeiten nachlassen. Erhalte eine monatliche Rente, egal in welchem Beruf du arbeitest.

Schütze deine Existenz, wenn deine körperlichen Fähigkeiten nachlassen. Erhalte eine monatliche Rente, egal in welchem Beruf du arbeitest.
Die eigene Arbeitskraft ist das wichtigste finanzielle Fundament im Leben. Wenn der Körper durch eine schwere Krankheit oder einen Unfall nicht mehr so funktioniert wie gewohnt, drohen erhebliche wirtschaftliche Belastungen. Die Grundfähigkeitsversicherung bietet in solchen Fällen eine verlässliche Absicherung. Sie zahlt eine vereinbarte monatliche Rente, sobald eine klar definierte körperliche oder geistige Fähigkeit dauerhaft verloren geht. Dabei spielt es keine Rolle, ob der konkrete Beruf weiterhin ausgeübt werden kann oder nicht. Entscheidend ist einzig und allein der messbare Verlust der versicherten Fähigkeit.
Im Gegensatz zu anderen Absicherungskonzepten basiert diese Versicherung auf einer klaren Liste von Fähigkeiten. Es gibt keine vagen Definitionen oder langwierigen Prüfungen darüber, wie stark die Leistungsfähigkeit im Alltag eingeschränkt ist. Stattdessen wird geprüft, ob eine im Vertrag exakt beschriebene Fähigkeit für einen festgelegten Zeitraum nicht mehr vorhanden ist. Das macht die Leistungsvoraussetzungen transparent und leicht nachvollziehbar. Die monatliche Rente wird ausgezahlt, sobald der vertraglich vereinbarte Zustand eintritt. Dieses Geld kann frei verwendet werden, um beispielsweise den Lebensunterhalt zu sichern, das Auto umzubauen oder Betreuungskosten zu finanzieren.
Wie wichtig dieser Schutz im echten Leben sein kann, zeigen konkrete Beispiele aus der Praxis.
1. Sturz von der Leiter. Ein Hausbesitzer reinigt die Dachrinne, verliert das Gleichgewicht und stürzt ab. Er erleidet eine schwere Verletzung am Rückenmark und ist fortan gelähmt. Da er die versicherte Grundfähigkeit des Laufen Könnens dauerhaft verloren hat, greift die Versicherung. Er erhält die vereinbarte monatliche Rente in Höhe von 1.500 Euro bis zum Ende der Vertragslaufzeit und kann damit seinen Alltag finanziell bewältigen.
2. Unerwartete Krankheitsfolgen. Ein Mann leidet unter einer fortgeschrittenen Diabetes-Erkrankung. Als Folge entwickelt sich eine Retinopathie, die letztlich zur Erblindung führt. Da er den Vertrag in jungen Jahren vor der Diagnose abgeschlossen hat, wird die vereinbarte Rente fällig. Der finanzielle Druck ist damit von seinen Schultern genommen.
3. Schwere Folgen eines Unfalls im Kindesalter. Ein Kind erleidet bei einem Sturz in ein Schwimmbecken eine schwere Hirnschädigung durch akuten Sauerstoffmangel. Die Folgen sind dauerhafte Orientierungsschwierigkeiten und der Verlust der klaren Artikulation. Dank einer frühzeitig von den Eltern abgeschlossenen Grundfähigkeitsversicherung kann die monatliche Rente nun genutzt werden, um die notwendige professionelle Betreuung und Förderung zu finanzieren.
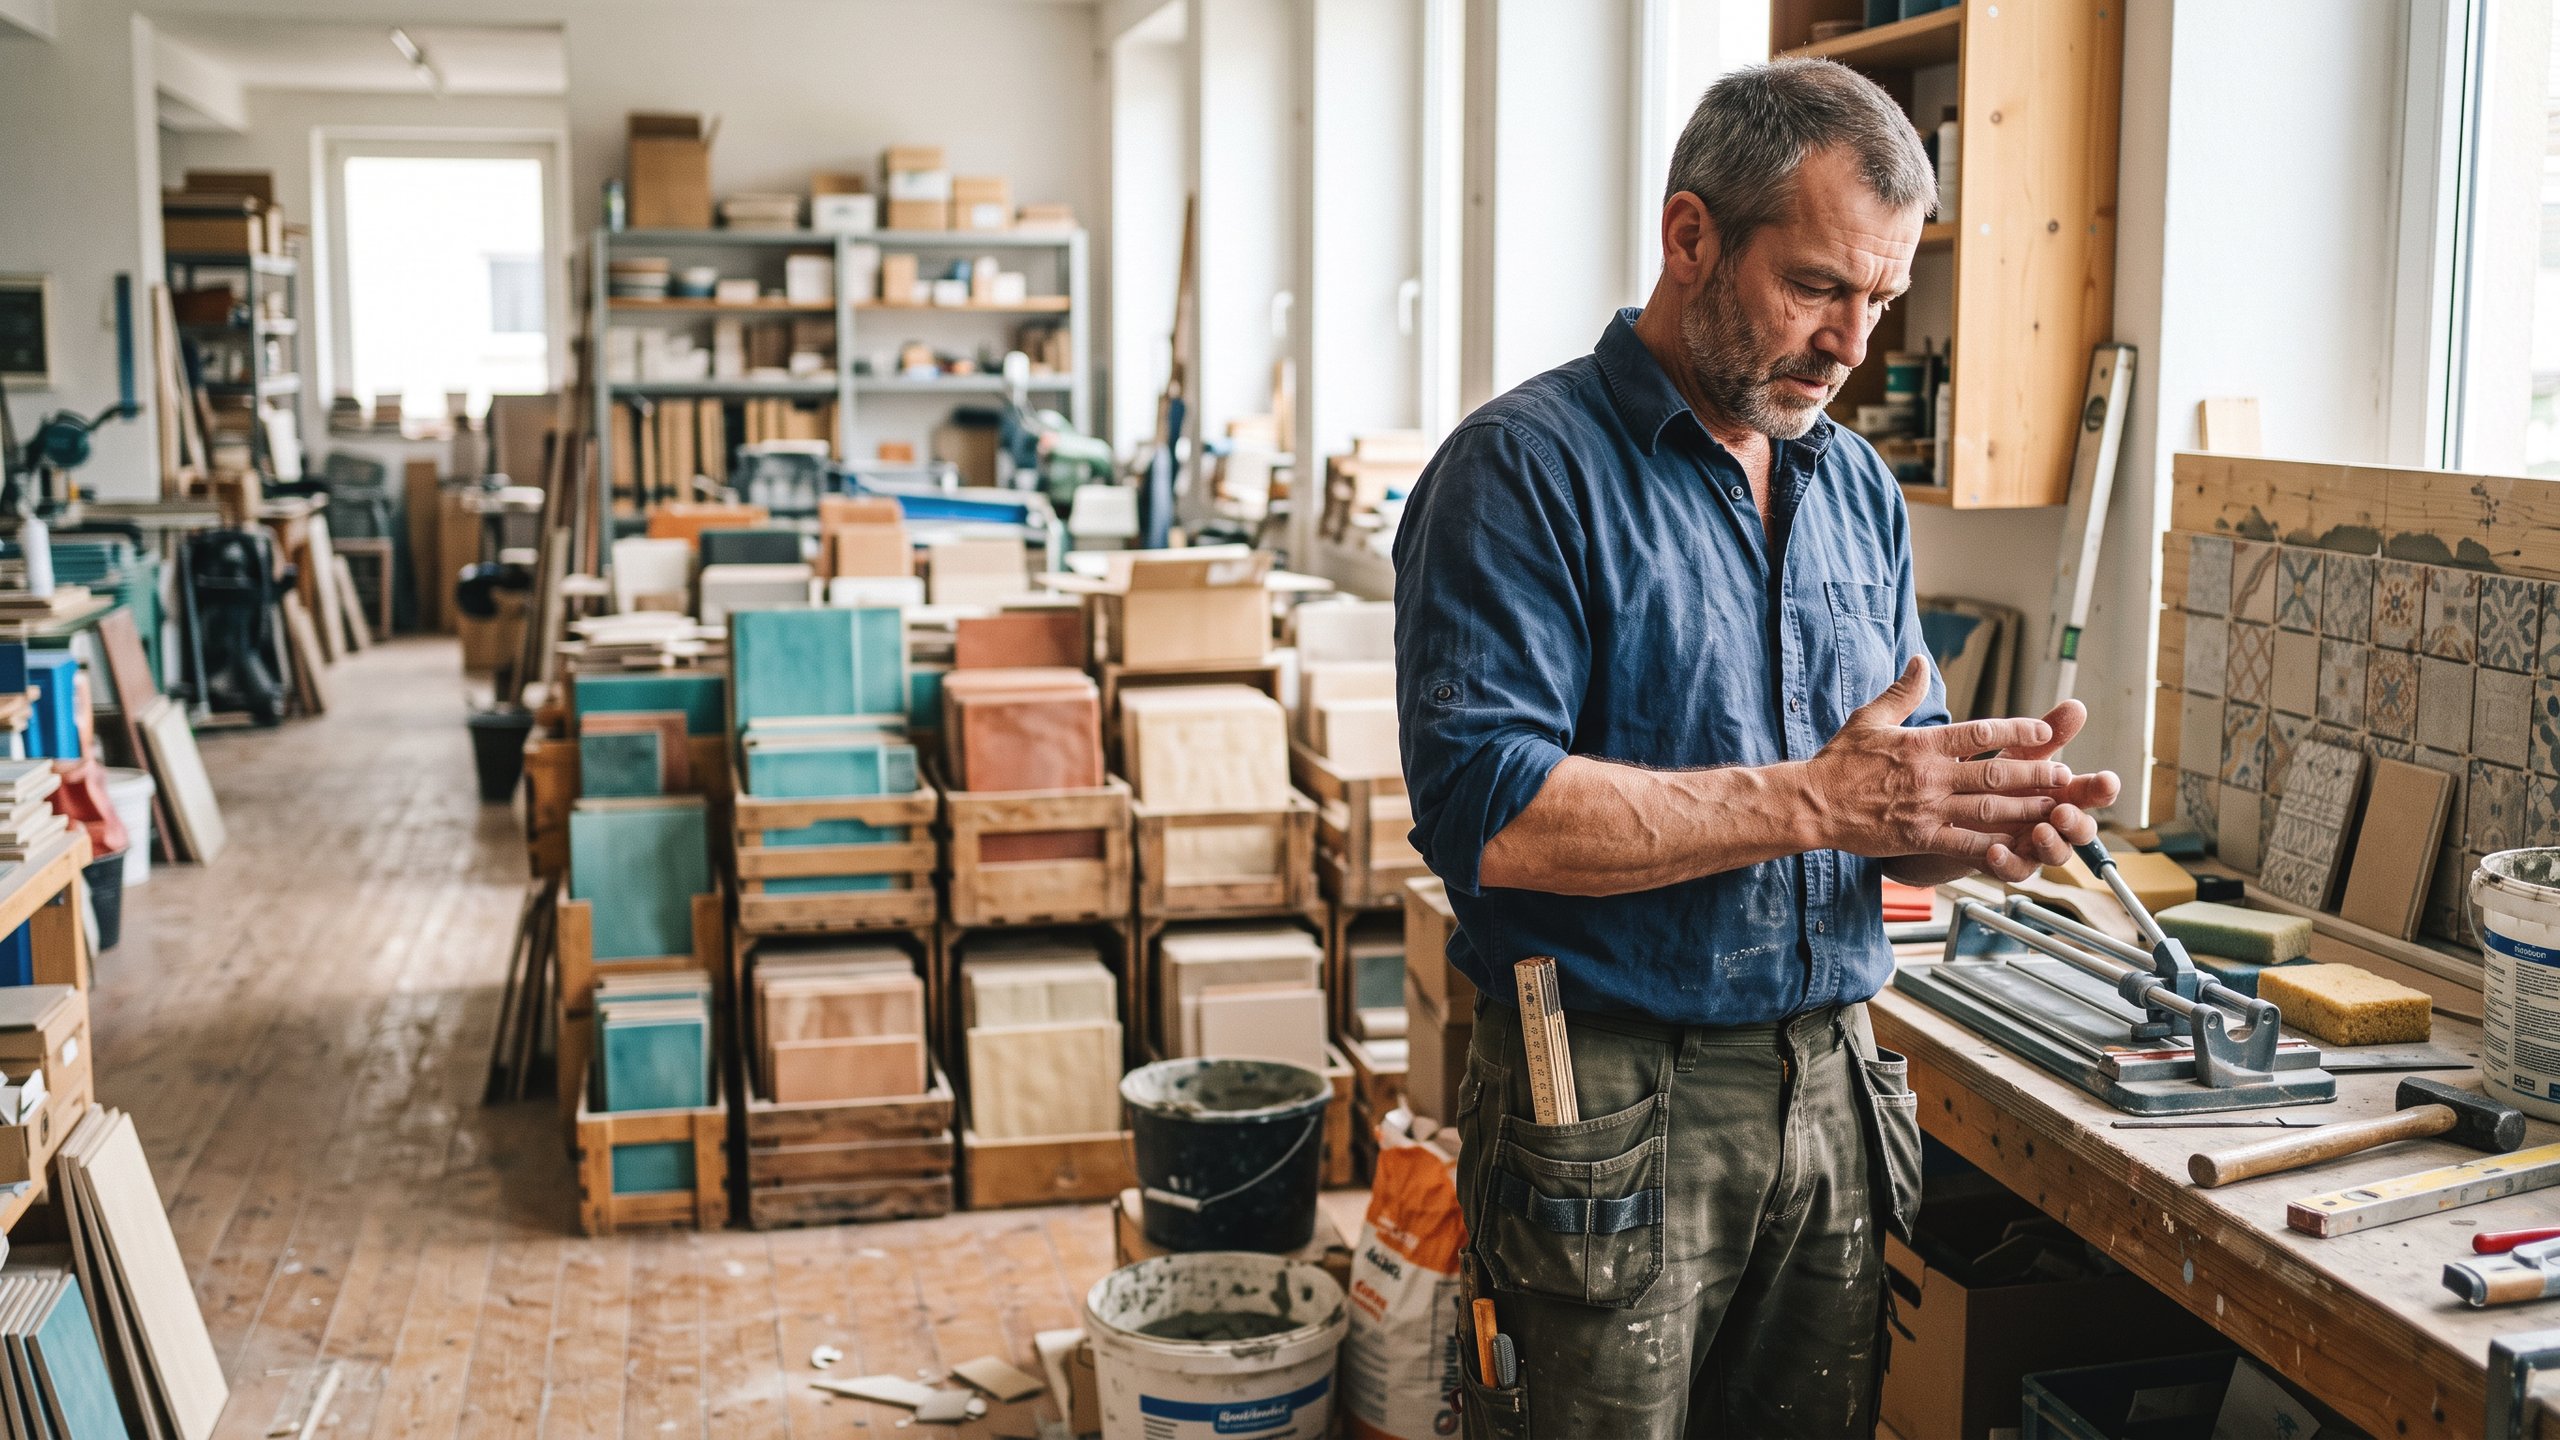
4. Abnutzung durch jahrzehntelange körperliche Arbeit. Ein Fliesenleger arbeitet seit seinem sechzehnten Lebensjahr. Nach 35 Jahren im Beruf machen die Gelenke nicht mehr mit. Schwere Arthrose in den Händen sowie Knie- und Rückenschmerzen machen die Arbeit zur Qual. Die Versicherung prüft die Fähigkeiten Stehen, Treppensteigen sowie Heben und Tragen. Da diese Fähigkeiten medizinisch nachweisbar verloren sind, wird die vertraglich vereinbarte Rente ausgezahlt.
5. Diagnose einer chronischen Erkrankung. Eine junge Frau erhält während ihrer Ausbildung die Diagnose Multiple Sklerose. Nach einigen Jahren verliert sie durch einen schweren Krankheitsschub die Fähigkeiten Gehen, Stehen und das Autofahren. Da ihre Eltern bereits bei ihrem Schuleintritt eine entsprechende Vorsorge getroffen haben, sichert die monatliche Rentenzahlung nun ihre finanzielle Existenz.
Je nach Anbieter und gewähltem Tarif umfasst der Katalog zwischen 18 und über 30 verschiedene Fähigkeiten. Diese lassen sich meist in verschiedene Kernbereiche unterteilen. Zu den körperlichen Sinnen gehören das Sehen, Hören, Sprechen sowie das Riechen, Schmecken und Tasten. Der Bereich der Motorik umfasst grundlegende Bewegungen wie Gehen, Stehen, Sitzen, das Steigen von Treppen, das Halten des Gleichgewichts sowie das Knien und Bücken. Ein weiterer wichtiger Bereich betrifft den Gebrauch der Hände. Hierzu zählen das Greifen, das Nutzen der Hand im Alltag sowie feinmotorische Fähigkeiten wie das Schreiben oder das Bedienen von Computertastaturen und Smartphones. Auch Mobilitätsrechte können versichert werden, beispielsweise der Verlust der PKW-Fahrerlaubnis der Klasse B oder die Fähigkeit, ein Fahrrad oder öffentliche Verkehrsmittel zu nutzen. Schließlich gehören auch geistige Fähigkeiten wie die Konzentration, das Gedächtnis und das selbstständige Handeln zum möglichen Leistungsumfang.
Ein entscheidender Punkt beim Vergleich der verschiedenen Tarife ist der sogenannte Prognosezeitraum. Dieser legt fest, wie lange eine Fähigkeit voraussichtlich beeinträchtigt sein muss, damit die Versicherung leistet. Viele Tarife am Markt verlangen einen ununterbrochenen Verlust der Fähigkeit über mindestens zwölf Monate. Leistungsstarke Verträge verkürzen diesen Zeitraum auf sechs Monate. Das macht in der Praxis einen gewaltigen Unterschied. Wenn eine Person beispielsweise nach einem schweren Trümmerbruch im Arm für zehn Monate die Hand nicht gebrauchen kann, leistet ein Tarif mit einem sechsmonatigen Prognosezeitraum für diesen Zeitraum. Bei einer Rente von 1.500 Euro entspricht dies einer Auszahlung von 15.000 Euro. Ein Tarif mit einer zwölfmonatigen Hürde würde in diesem Fall überhaupt keine Leistung erbringen. Anbieter wie die Nürnberger, Zurich oder die Bayerische haben solche verkürzten Zeiträume in ihren Bedingungen verankert. Eine zusätzliche Arbeitsunfähigkeitsklausel kann den Schutz weiter verbessern, indem sie bereits bei einer längeren Krankschreibung leistet, selbst wenn noch kein dauerhafter Verlust einer Grundfähigkeit festgestellt wurde. Die Alte Leipziger hat eine solche Option beispielsweise Ende 2023 eingeführt.
Wer sich absichern möchte, muss sich auch der Grenzen dieser Versicherungsform bewusst sein. Psychische Erkrankungen sind in den Standardtarifen der Grundfähigkeitsversicherung kaum oder gar nicht abgedeckt. Optionale Zusatzbausteine für die Psyche bieten oft nur einen sehr eingeschränkten Schutz. Sie leisten meist erst bei extrem schweren gesundheitlichen Einschränkungen wie einer klinisch manifesten, schweren Depression über mindestens zwölf Monate oder einer diagnostizierten Schizophrenie. Für die wirtschaftlichen Folgen der meisten psychischen Leiden ist dieser Schutz daher nicht ausreichend ausgelegt. Wer hier einen umfassenden Schutz sucht, stößt an die Grenzen dieses Konzepts.
Die Grundfähigkeitsversicherung richtet sich besonders an Handwerker, Pflegekräfte, Kraftfahrer und andere Personen, die täglich körperlich arbeiten. Für diese Berufsgruppen ist der Schutz oft deutlich bezahlbarer als andere Absicherungskonzepte. Zudem ist die Gesundheitsprüfung in der Regel einfacher gestaltet. Viele Versicherer stellen verkürzte Gesundheitsfragen, was die Annahme erleichtert. Die Bayerische bietet beispielsweise vereinfachte Prüfungen bis zu einer Rente von 2.500 Euro an, die Nürnberger bis zu einer Grenze von 1.500 Euro. Trotz der vereinfachten Fragen ist Ehrlichkeit beim Antrag oberstes Gebot. Vorerkrankungen der Wirbelsäule oder chronische Rückenbeschwerden müssen angegeben werden. Sie führen auch in der Grundfähigkeitsversicherung häufig zu Risikozuschlägen oder zum Ausschluss bestimmter Fähigkeiten. Eine sorgfältige Aufbereitung der Gesundheitshistorie ist daher unerlässlich.
Ein wichtiges Urteil des Bundesgerichtshofs vom 11. Dezember 2024 (Aktenzeichen IV ZR 498/21) hat die rechtliche Stellung dieser Versicherungsform präzisiert. Die Richter entschieden, dass die gesetzlichen Sondervorschriften der Paragrafen 172 bis 177 des Versicherungsvertragsgesetzes zur Berufsunfähigkeitsversicherung – und damit über § 176 VVG auch die Lebensversicherungsvorschriften der Paragrafen 150 bis 170 VVG – auf reine Grundfähigkeitsversicherungen keine Anwendung finden. Weil die Auszahlung nicht an eine konkrete berufliche Beeinträchtigung im rechtlichen Sinne gekoppelt ist, greift der besondere Schutz für Personenversicherungen dieser Art hier nicht. Für dich als Kunde bedeutet das, dass der Versicherer unter bestimmten Umständen ein ordentliches Kündigungsrecht hat. Auch der einseitige Schutz vor Beitragsänderungen ist anders geregelt. Dieses Urteil macht die Absicherung nicht schlechter, erfordert aber eine ehrliche und transparente Aufklärung vor dem Vertragsabschluss.
In der Metropolregion Rhein-Neckar, rund um die Städte Mannheim, Ludwigshafen und Heidelberg, ist die Wirtschaft stark von der Industrie, der Logistik und dem Handwerk geprägt. Viele Menschen arbeiten hier im Mannheimer Hafen, bei großen Chemiebetrieben in Ludwigshafen oder in mittelständischen Maschinenbauunternehmen. In diesen Berufen ist der eigene Körper das wichtigste Werkzeug. Wer täglich schwere Lasten hebt, präzise Handgriffe ausführt oder Fahrzeuge steuert, kann sich den Verlust seiner körperlichen Fähigkeiten nicht erlauben. Die Grundfähigkeitsversicherung bietet für Arbeitnehmer und Selbstständige in unserer Region eine hervorragende Möglichkeit, die finanziellen Risiken eines körperlichen Ausfalls zu begrenzen, ohne das Budget übermäßig zu strapazieren.
Wenn du über die Absicherung deiner Arbeitskraft nachdenkst, solltest du die Grundfähigkeitsversicherung genau unter die Lupe nehmen. Sie ist kein Allheilmittel, aber für viele körperlich arbeitende Menschen ein extrem kluges Werkzeug. Mein Rat: Achte peinlich genau auf das Kleingedruckte bei den Definitionen der einzelnen Fähigkeiten. Es nützt dir nichts, wenn ein Tarif dreißig Fähigkeiten auflistet, die Bedingungen dafür aber so streng formuliert sind, dass du quasi den Kopf unter dem Arm tragen musst, damit Geld fließt. Ein verkürzter Prognosezeitraum von sechs Monaten ist in meinen Augen ein absolutes Pflichtmerkmal, an dem du nicht sparen solltest. Lass uns die verschiedenen Anbieter und ihre Klauseln genau vergleichen, damit du im Ernstfall auch wirklich die Leistung bekommst, die du erwartest.
In einem persönlichen Gespräch in meinem Büro in Mannheim oder per Videoberatung klären wir gemeinsam, welche Fähigkeiten für deinen Alltag und deinen Beruf am wichtigsten sind. Wir gehen deine gesundheitliche Vorgeschichte durch und prüfen, welche Versicherer die passenden Bedingungen für dich bieten.
Jetzt unverbindlichen Beratungstermin vereinbaren
Der Inhalt dieses Artikels dient ausschließlich der allgemeinen Information und stellt keine individuelle Beratung dar. Für eine bedarfsgerechte Absicherung ist eine persönliche Analyse deiner Lebens- und Gesundheitssituation erforderlich.
Diese Versicherung zahlt dir eine feste monatliche Rente, wenn du bestimmte körperliche oder geistige Fähigkeiten dauerhaft verlierst, wie etwa Sehen, Gehen oder Greifen. Dabei ist es völlig egal, ob du in deinem Beruf weiterarbeiten kannst oder nicht. Entscheidend ist allein der medizinisch nachweisbare Verlust der jeweiligen Fähigkeit.
Die Beiträge hängen von deinem Einstiegsalter, deinem Beruf und deinem Gesundheitszustand ab. Für viele handwerkliche Berufe ist sie eine deutlich bezahlbarere Alternative zur Berufsunfähigkeitsversicherung, gute Tarife starten oft schon bei 30 bis 60 Euro monatlich.
Das unterscheidet sich je nach Tarif. Standardmäßig sind grundlegende Aktivitäten wie Gehen, Treppensteigen, Sehen, Hören, Sprechen und die Handbeweglichkeit versichert. Je nach Anbieter lassen sich auch das Autofahren, die Nutzung des öffentlichen Nahverkehrs oder psychische Leiden absichern.
Die Auszahlung startet, sobald ein Arzt bestätigt, dass eine versicherte Fähigkeit für mindestens sechs Monate ununterbrochen verloren gegangen ist. Das Geld wird dann rückwirkend ab dem ersten Monat der Beeinträchtigung überwiesen und kann von dir völlig frei verwendet werden.
Du musst Angaben zu Krankheiten, Operationen, Therapien und Arztbesuchen der letzten fünf bis zehn Jahre machen. Hier ist absolute Ehrlichkeit Pflicht, denn falsche oder verschwiegene Vorerkrankungen geben dem Versicherer das Recht, die Rente im Ernstfall komplett zu verweigern.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Grundfähigkeitsversicherung von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen



