
Diese Betriebshaftpflicht brauchen Bauunternehmen
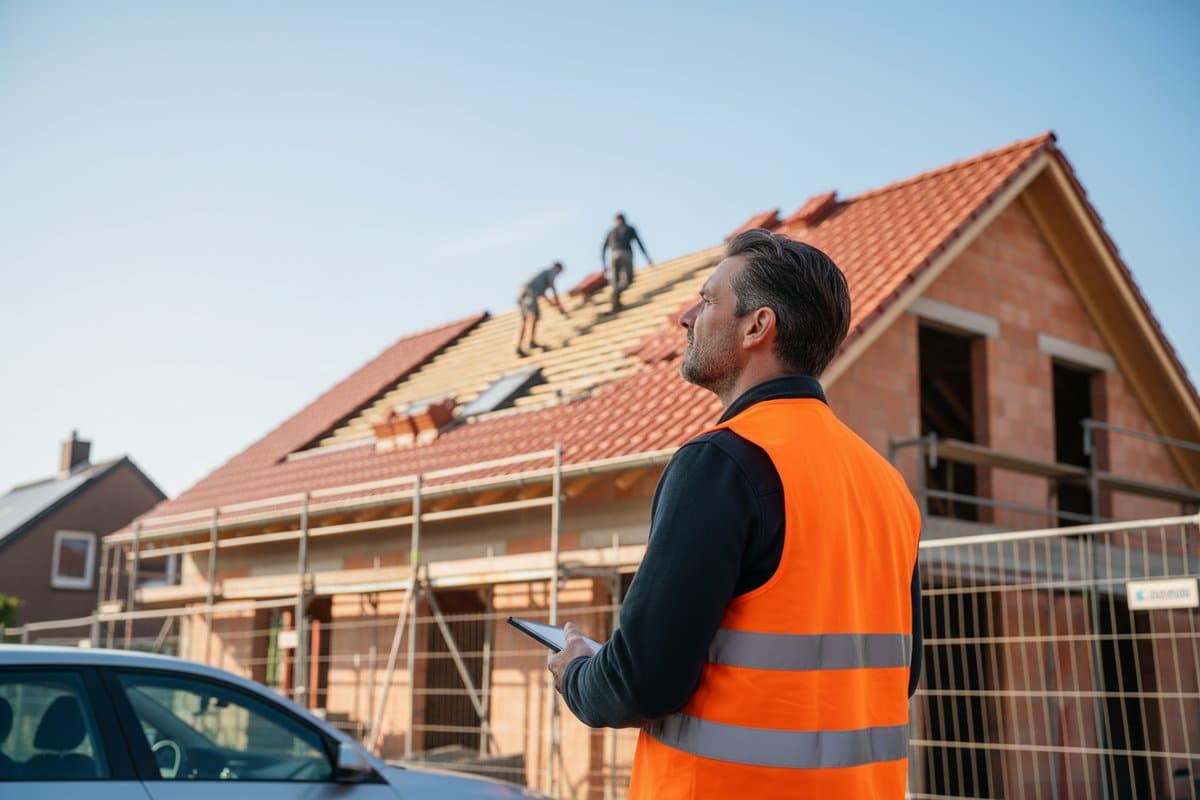
Deine Verantwortung auf der Baustelle: Warum die Betriebshaftpflicht für Bauunternehmen entscheidend ist
Als Bauunternehmer trägst du eine große Verantwortung. Jeden Tag arbeitest du daran, Visionen in die Realität umzusetzen – sei es ein neues Eigenheim, ein Gewerbebau oder die Modernisierung bestehender Infrastruktur. Doch wo gehobelt wird, da fallen Späne. Fehler passieren, und auf einer Baustelle können selbst kleine Ungeschicke große Folgen haben. Stell dir vor, ein Bagger beschädigt eine Wasserleitung des Nachbarn oder ein herunterfallendes Werkzeug verletzt einen Passanten. Solche Vorfälle können schnell teuer werden und deine Existenz bedrohen. Eine leistungsstarke Betriebshaftpflichtversicherung ist deshalb kein Luxus, sondern die unverzichtbare Basis für dein Bauunternehmen. Sie schützt dich vor den finanziellen Risiken, die aus Personen-, Sach- und manchmal auch Vermögensschäden entstehen, die du oder deine Mitarbeiter verursachen. Und besonders wichtig: Sie deckt auch ab, wenn Nachunternehmer ins Spiel kommen.
Aktualitätsbezug: Steigende Risiken im Baugeschäft
Die Bauwirtschaft in Deutschland ist ein riesiger Sektor, der sich stetig weiterentwickelt. Laut Statistischem Bundesamt erreichte der Jahresumsatz im Bauhauptgewerbe 2022 einen neuen Höchststand von 108,9 Milliarden Euro (erfasst werden Betriebe von Unternehmen mit 20 und mehr tätigen Personen). Diese Größe und die hohe Dynamik bringen aber auch erhöhte Risiken mit sich. Die Baustellen werden komplexer, der Zeitdruck wächst und der Einsatz von Spezialisten, oft in Form von Nachunternehmern, nimmt zu. Gleichzeitig steigen die Kosten für Baumaterialien und damit auch die möglichen Schadenssummen. Ein einfacher Bauschaden, der früher vielleicht 50.000 Euro gekostet hätte, kann heute schnell das Doppelte oder Dreifache erreichen. Diese Entwicklung macht eine präzise Absicherung deines Bauunternehmens wichtiger denn je. Besonders die Haftung für Schäden, die Dritte – deine Nachunternehmer – verursachen, ist ein oft unterschätztes Risiko, das dein Unternehmen massiv belasten kann.
Dein Bauunternehmen und die Haftung für Nachunternehmer
Gerade im Baugewerbe ist es üblich, Leistungen an spezialisierte Nachunternehmer zu vergeben. Ob Elektroinstallation, Trockenbau oder Fassadenarbeiten – du als Hauptauftragnehmer bist der Ansprechpartner für deinen Kunden. Und genau hier liegt die Tücke: Verursacht einer deiner Nachunternehmer einen Schaden, steht dein Kunde zuerst vor deiner Tür. Das Bürgerliche Gesetzbuch (BGB) ist hier eindeutig. § 278 BGB („Verantwortlichkeit des Schuldners für Dritte“) bestimmt: Der Schuldner hat das Verschulden der Personen, deren er sich zur Erfüllung seiner Verbindlichkeit bedient, in gleichem Umfang zu vertreten wie eigenes Verschulden. Das bedeutet für dich als Hauptunternehmer, dass du für Personen-, Sach- und Vermögensschäden, die dein beauftragter Subunternehmer bei der Ausführung der Arbeiten verursacht, genauso haftest, als hättest du den Schaden selbst verursacht.
Stell dir vor, dein Subunternehmer ist für die Dacharbeiten zuständig. Durch mangelhafte Sicherung fliegt ein Dachziegel bei einem Windstoß vom Dach und beschädigt das parkende Auto des Nachbarn oder, schlimmer noch, verletzt einen Passanten. Dein Kunde wird sich an dich wenden und Schadensersatz fordern. Deine Betriebshaftpflichtversicherung ist in solchen Fällen dein Rückgrat. Sie prüft die Forderungen, wehrt unberechtigte ab und begleicht berechtigte Ansprüche. Ohne ausreichenden Schutz bliebe dieser Schaden an dir hängen, was schnell in die Hunderttausende gehen kann, insbesondere bei Personenschäden mit langen Heilbehandlungen und Verdienstausfällen. Es ist daher unerlässlich, dass deine Police explizit die Mitversicherung von Schäden durch Nachunternehmer beinhaltet. Achte darauf, dass keine unnötigen Deckungslücken oder Summenbegrenzungen für solche Fälle bestehen.
Was eine gute Betriebshaftpflicht für Bauunternehmen leisten muss
Um dein Bauunternehmen umfassend zu schützen, sollte deine Betriebshaftpflichtversicherung weit mehr abdecken als nur den Standard. Hier sind die entscheidenden Punkte, auf die du unbedingt achten solltest:
- Umfassende Mitversicherung von Nachunternehmerleistungen: Wie oben beschrieben, ist dies das A und O. Deine Police muss Schäden, die durch Subunternehmer verursacht werden, vollständig abdecken. Das betrifft nicht nur das Verschulden des Nachunternehmers selbst, sondern auch deine Auswahlpflicht oder Überwachungspflicht.
- Ausreichend hohe Versicherungssummen: Die Bauwirtschaft ist schadenträchtig. Für Personen- und Sachschäden sind Versicherungssummen von mindestens 3 bis 5 Millionen Euro pro Schadensfall ein guter Ausgangspunkt. Für größere Bauvorhaben oder bei erhöhten Risiken empfehle ich dir jedoch, eine Deckung von 10 Millionen Euro oder mehr in Betracht zu ziehen. Ein schwerer Personenschaden kann schnell diese Grenze sprengen.
- Erfassung aller Gewerke und Tätigkeitsbereiche: Dein Versicherungsschutz sollte alle Tätigkeiten umfassen, die du und deine Nachunternehmer ausführen. Wenn sich dein Leistungsspektrum erweitert, beispielsweise um Spezialtiefbau oder Abbrucharbeiten, musst du dies deinem Versicherer melden, damit dein Schutz angepasst wird. Eine lückenhafte Beschreibung kann im Schadensfall fatal sein.
- Absicherung von Vermögensschäden: Nicht immer fließt Blut oder geht etwas kaputt. Auch ein finanzieller Schaden kann enorme Ausmaße annehmen. Wenn dein Nachunternehmer zum Beispiel durch eine Fehlplanung oder verzögerte Arbeiten dafür sorgt, dass dein Kunde hohe Vertragsstrafen zahlen muss, kann dieser Vermögensschaden ebenfalls auf dich zurückfallen. Deine Betriebshaftpflicht sollte auch diese Art von Schaden abdecken.
- Mängelbeseitigungs- und Nachbesserungskosten: Ein wichtiger Aspekt ist die Übernahme von Kosten, die durch Mängel an deiner Bauleistung entstehen. Nicht alle Policen decken zum Beispiel die Kosten für das Freilegen, um einen Mangel zu beheben (sogenannte „Freilegungskosten“). Sprich mit mir darüber, welche Klauseln hier für dich sinnvoll sind.
Praktische Schritte für deinen optimalen Schutz
1. Verträge prüfen. Formuliere deine Verträge mit Nachunternehmern präzise. Lege dort klar fest, welche Haftungs- und Versicherungspflichten sie haben und welche Nachweise sie dir regelmäßig erbringen müssen.
2. Nachunternehmer-Check. Bevor du einen Nachunternehmer beauftragst, lass dir einen aktuellen Versicherungsnachweis seiner Betriebshaftpflichtversicherung zeigen. Achte auf ausreichende Deckungssummen und die Geltungsbereiche der Police. So kannst du ein erstes Risiko minimieren.
3. Regelmäßige Überprüfung. Dein Bauunternehmen entwickelt sich. Neue Projekte, andere Arbeitsweisen oder der Einsatz neuer Maschinen verändern dein Risikoprofil. Setze dir einen festen Termin im Jahr, um deine Betriebshaftpflicht gemeinsam mit mir zu überprüfen und gegebenenfalls anzupassen.
4. Klare Kommunikation. Scheue dich nicht, jede relevante Veränderung in deinem Unternehmen oder bei einem Großauftrag deinem Makler oder Versicherer mitzuteilen. Lieber einmal zu viel informieren als im Schadensfall eine böse Überraschung erleben.
5. Dokumentation ist alles. Im Schadensfall zählt jedes Detail. Dokumentiere Baustellenabläufe, Absprachen mit Nachunternehmern und alle Schäden umgehend und ausführlich mit Fotos und Berichten. Das erleichtert die Schadensregulierung erheblich.
Die häufigsten Fragen aus der Praxis
Wie hoch sollte die Versicherungssumme für mein Bauunternehmen sein? Das hängt stark von der Art und Größe deiner Projekte ab. Für die meisten kleineren bis mittleren Bauunternehmen sind 3 bis 5 Millionen Euro für Personen- und Sachschäden oft eine gute Basis. Bei Großprojekten oder Spezialtätigkeiten empfehle ich dir aber mindestens 10 Millionen Euro, da die potenziellen Schäden bei Infrastrukturprojekten oder mehrstöckigen Bauten schnell diese Summe erreichen können.
Sind Planungsfehler oder Gutachterkosten durch meine Betriebshaftpflicht abgedeckt? Standard-Betriebshaftpflichtversicherungen decken meist nur Schäden ab, die aus der Ausführung der Bauleistung resultieren. Reine Planungsfehler oder reine Vermögensschäden ohne vorausgehenden Sachschaden sind oft nicht inkludiert. Hierfür benötigst du möglicherweise eine zusätzliche Berufshaftpflichtversicherung, die speziell Planungs- oder Beratungsleistungen absichert. Das klären wir am besten im persönlichen Gespräch.
Was passiert, wenn mein Nachunternehmer selbst keine ausreichende Versicherung hat? In diesem Fall bleibst du als Hauptunternehmer oft auf dem Schaden sitzen, wenn deine eigene Betriebshaftpflicht nicht greift oder nur eine begrenzte Summe für Nachunternehmerschäden vorsieht. Deshalb ist die vorherige Prüfung der Nachunternehmer-Police so wichtig. Du kannst deine Nachunternehmer vertraglich zur Vorlage eines ausreichenden Versicherungsschutzes verpflichten.
Muss ich jeden Nachunternehmer einzeln meiner Versicherung melden? In der Regel nicht, wenn deine Police eine pauschale Mitversicherung für Nachunternehmer enthält. Dennoch ist es ratsam, bei sehr großen oder besonders risikoreichen Einzelaufträgen Rücksprache mit mir zu halten, um sicherzustellen, dass keine individuellen Meldepflichten bestehen oder die Deckungssummen ausreichen.
Regionaler Fokus: Dein Bauunternehmen in der Rhein-Neckar-Region
Als Bauunternehmer in Mannheim, Heidelberg oder Ludwigshafen stehst du vor besonderen Herausforderungen. Die Rhein-Neckar-Region ist eine dynamische Wirtschaftsregion mit einer hohen Bevölkerungsdichte und einer Mischung aus historischer Bausubstanz und modernen Industriestandorten. Das bedeutet für dich:
- Urbane Verdichtung: Baustellen in den Innenstädten sind oft eng. Der Platzmangel erhöht das Risiko, dass Maschinen oder Material Dritte – Passanten, parkende Autos, angrenzende Gebäude – beschädigen. Auch die Lärm- und Staubentwicklung kann Anwohner zu Schadenersatzforderungen veranlassen.
- Industrielle Projekte: Projekte im Umfeld großer Industrieunternehmen wie BASF in Ludwigshafen oder im Mannheimer Hafen stellen besondere Anforderungen. Hier können Umweltschäden oder Betriebsunterbrechungen bei angrenzenden Betrieben schnell astronomische Summen erreichen.
- Infrastrukturprojekte: Die Region investiert viel in Straßen, Brücken und öffentliche Gebäude. Arbeiten an oder in der Nähe dieser Infrastruktur bergen hohe Risiken, wenn zum Beispiel Versorgungsleitungen beschädigt werden.
- Hochwasserrisiko: Der Rhein und der Neckar sind zentrale Lebensadern der Region. Bauprojekte in unmittelbarer Nähe zu diesen Gewässern müssen das Risiko von Wasserschäden oder Umweltverschmutzungen (z.B. durch auslaufende Baustoffe) berücksichtigen. Eine Betriebshaftpflicht muss hier auch Umweltschäden abdecken.
Diese regionalen Besonderheiten erfordern eine besonders genaue Betrachtung deiner Risiken und eine darauf abgestimmte Versicherungslösung.
Mein Tipp:
Sieh deine Betriebshaftpflicht nicht einfach als notwendige Ausgabe, sondern als Fundament, auf dem du dein Bauunternehmen sicher aufbauen kannst. Nimm dir die Zeit, die Details deiner Police zu verstehen, denn nur dann kannst du wirklich beurteilen, ob du im Ernstfall optimal geschützt bist. Scheue dich nicht, Fragen zu stellen. Eine jährliche Überprüfung deines Versicherungsschutzes ist absolut unerlässlich, um mit den Veränderungen in deinem Unternehmen und den gestiegenen Anforderungen Schritt zu halten. Sei proaktiv, nicht reaktiv – das erspart dir im Schadensfall viel Ärger und Geld.
Bist du unsicher, ob dein aktueller Schutz ausreicht oder welche Risiken du noch absichern solltest? Dann lass uns das gemeinsam besprechen. Ich analysiere deine Situation und zeige dir, wie du dein Bauunternehmen optimal schützt.
Jetzt unverbindlichen Beratungstermin vereinbaren
Quellen
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Die konkreten Leistungen richten sich immer nach den jeweiligen Versicherungsbedingungen.
Häufige Fragen
Warum ist eine Betriebshaftpflicht für mein Bauunternehmen so wichtig?
Als Bauunternehmer trägst du große Verantwortung. Die Betriebshaftpflicht schützt dich vor finanziellen Forderungen, wenn du oder deine Mitarbeiter Dritten Personen- oder Sachschäden zufügen. Sie sichert deine Existenz, wenn auf der Baustelle etwas schiefläuft.
Was passiert, wenn ein Nachunternehmer auf meiner Baustelle einen Schaden verursacht?
Auch wenn der Nachunternehmer Schuld ist, kann dein Kunde dich als Hauptauftragnehmer zuerst in die Pflicht nehmen. Eine gute Betriebshaftpflicht deckt auch Schäden ab, die durch deine Subunternehmer entstehen und entlastet dich in solchen Fällen.
Welche konkreten Schäden sind durch eine Betriebshaftpflicht für Bauunternehmen abgesichert?
Deine Versicherung zahlt bei Personen-, Sach- und oft auch bei den daraus resultierenden Vermögensschäden. Das könnte ein Passant sein, der durch ein fallendes Werkzeug verletzt wird, oder eine beschädigte Wasserleitung beim Nachbarn.
Sind Schäden am Bauwerk selbst, das ich gerade baue, auch durch die Betriebshaftpflicht abgedeckt?
Nein, Schäden am eigentlichen Bauwerk oder Mängel in deiner Arbeitsleistung sind durch die Betriebshaftpflicht nicht versichert. Dafür benötigst du eine Bauleistungsversicherung oder andere spezialisierte Policen. Das ist ein wichtiger Unterschied.
Sollte ich die Deckungssumme meiner aktuellen Betriebshaftpflicht überprüfen, wenn die Baukosten steigen?
Ja, unbedingt. Angesichts stark gestiegener Materialpreise und komplexerer Projekte können frühere Deckungssummen heute zu niedrig sein. Prüfe regelmäßig, ob deine Absicherung noch zu den potenziellen Schadenshöhen passt.
Christian WillmannVersicherungsmakler in Mannheim
Dein Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Delta
Bilder sind KI-generiert



