Dein Unternehmen schützen
Maschinenversicherung
Schütze deine wertvollen Anlagen vor kostspieligen Ausfällen und Reparaturen. Mit der passenden Absicherung läuft dein Betrieb zuverlässig weiter.

Schütze deine wertvollen Anlagen vor kostspieligen Ausfällen und Reparaturen. Mit der passenden Absicherung läuft dein Betrieb zuverlässig weiter.
Der reibungslose Betrieb von technischen Anlagen entscheidet maßgeblich über den wirtschaftlichen Erfolg deines Unternehmens. Eine herkömmliche Sachversicherung für den Betrieb deckt meist nur die klassischen Gefahren wie Brand oder Leitungswasser ab. Sie schützt jedoch nicht vor den typischen Gefahren des täglichen Arbeitsbetriebs wie Bedienungsfehlern, Materialfehlern oder dem klassischen Maschinenbruch. Die Maschinenversicherung schließt genau diese Lücke und sichert sowohl stationäre Produktionsanlagen als auch fahrbare Arbeitsgeräte umfassend ab. Dadurch schützt du dein Unternehmen vor hohen ungeplanten Reparaturkosten und langen Ausfallzeiten, die den gesamten Betriebsablauf stören können.
Die Maschinenversicherung unterscheidet grundlegend zwischen zwei Kategorien, für die jeweils eigene Regeln gelten.
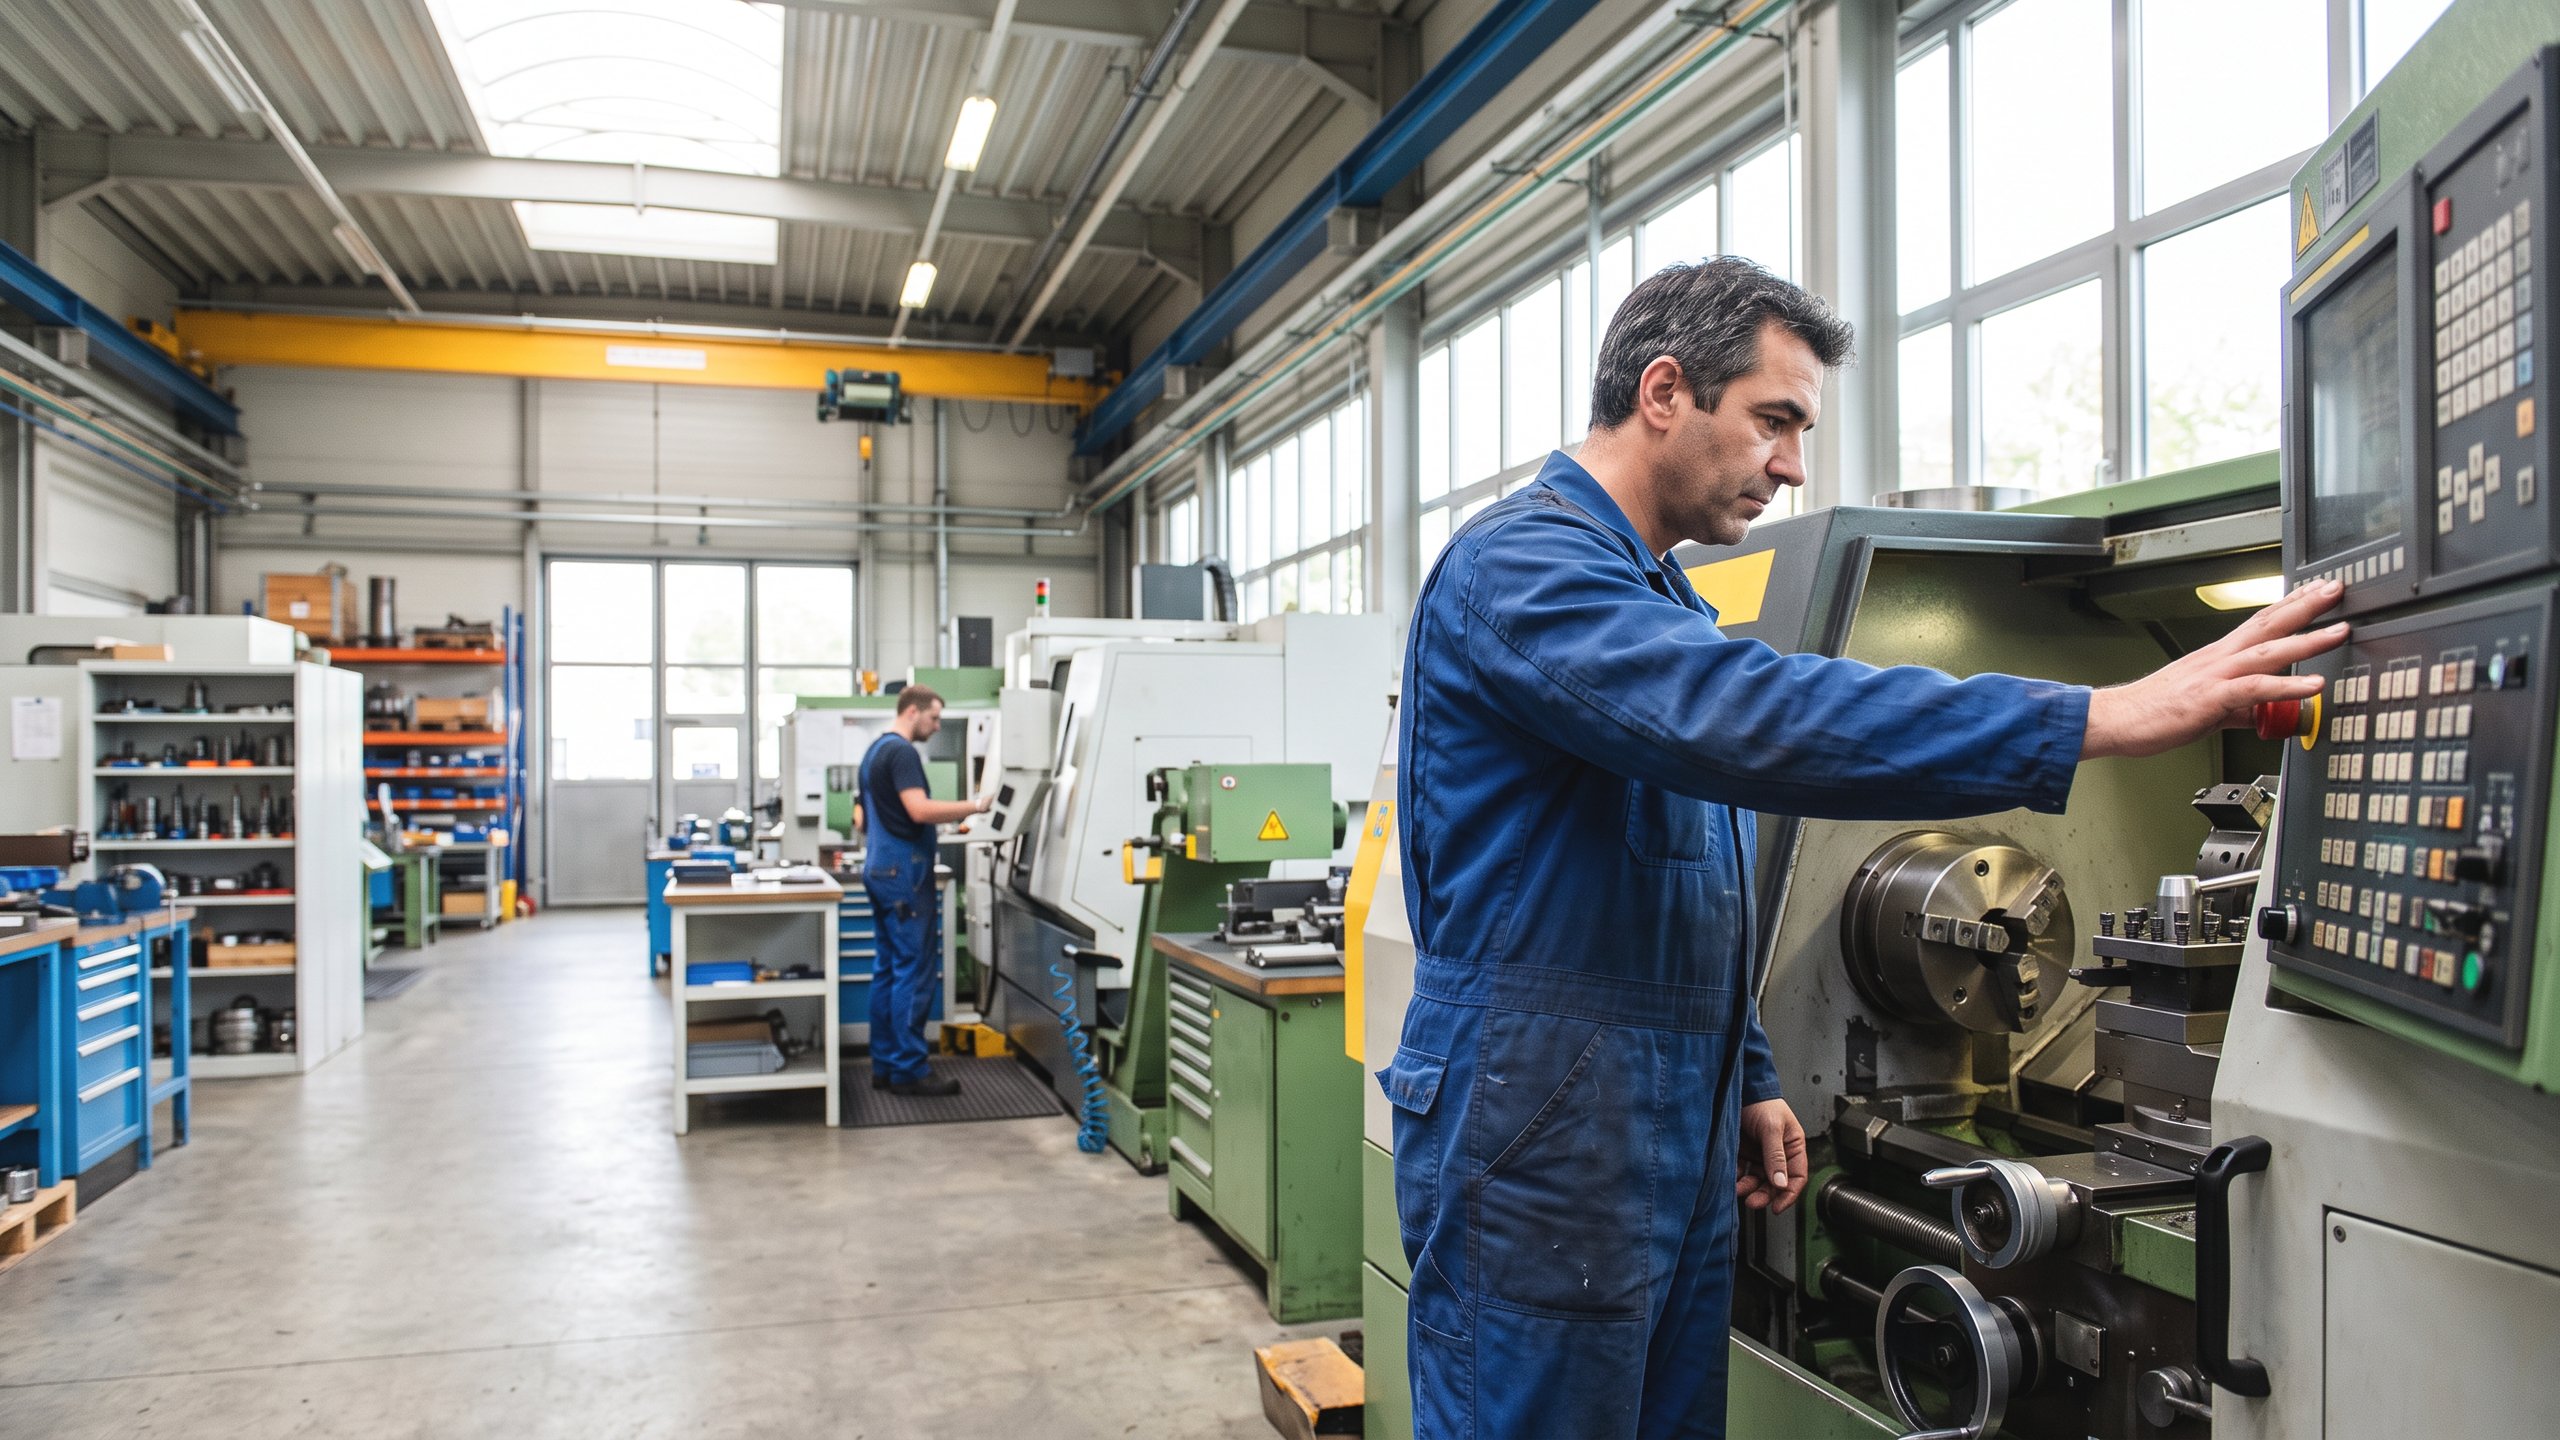
1. Stationäre Maschinen. Hierzu zählen alle fest im Betrieb installierten Anlagen wie CNC-Drehmaschinen, hydraulische Pressen, Spritzgussmaschinen, Druckmaschinen, Aufzüge oder Hallenkräne. Bei diesen stationären Anlagen sind Schäden durch Feuer, Blitzschlag und Explosion oft schon über andere betriebliche Verträge abgedeckt. In diesem Fall leistet die Maschinenversicherung für diese speziellen Brandgefahren meist nur nachrangig, fängt dafür aber interne Betriebsschäden perfekt auf.
2. Fahrbare und transportable Maschinen. Diese Kategorie umfasst mobile Geräte wie Bagger, Radlader, Gabelstapler, Turmdrehkrane, fahrbare Kompressoren oder landwirtschaftliche Traktoren. Da diese Geräte im ständigen Arbeitseinsatz im Freien oder auf wechselnden Baustellen stark beansprucht werden, sind Brandgefahren, Vandalismus und Diebstahl hier oft direkt im Versicherungsschutz enthalten. Wer diese Gefahren gegen einen Beitragsnachlass ausschließt, sollte vorher genau prüfen, ob anderweitig Schutz für diese mobilen Risiken besteht.
Die Praxis zeigt, wie schnell unvorhergesehene Schäden entstehen, die ohne Versicherung erhebliche finanzielle Mittel binden würden.
Bei einer fest installierten CNC-Drehmaschine führt ein kleiner Programmierfehler eines Mitarbeiters dazu, dass das rotierende Spannfutter mit hoher Wucht mit dem Werkzeugrevolver kollidiert. Der entstandene mechanische Schaden beläuft sich schnell auf über 15.000 Euro für Ersatzteile und Technikerstunden.
Ein anderes Szenario betrifft einen inneren Betriebsschaden bei einer schweren hydraulischen Presse. Ein unentdeckter Materialfehler an einem Antriebselement führt dazu, dass sich ein Bauteil im Mechanismus verkeilt und die gesamte Pressenführung zerstört.
Auch elektrische Ursachen wie ein plötzlicher Kurzschluss im Stromnetz der Fertigungshalle können die Steuerungseinheit einer Spritzgussmaschine lahmlegen. Die Maschine muss sofort außer Betrieb genommen werden, was den gesamten Produktionsprozess stoppt.
Bei mobilen Geräten im Außeneinsatz sind die Risiken noch vielfältiger. Ein Mobilkran kippt während des Hebens um, weil der sandige Untergrund unter den Kranstützen trotz Unterlegplatten plötzlich nachgibt. Der Schaden am Ausleger und am Fahrwerk erfordert eine teure Bergung und Reparatur.
Ein weiteres hohes Risiko ist der Diebstahl. Eine fabrikneue Straßenwalze wird am Vorabend für den Transport vorbereitet und auf einem Anhänger gesichert. In der Nacht entwenden Diebe das gesamte Gespann direkt vom unbewachten Parkplatz.
Der Versicherungswert einer Maschine orientiert sich grundsätzlich am Neuwert. Das ist der aktuelle Listenpreis im Neuzustand zuzüglich aller Bezugskosten wie Verpackung, Fracht, Zölle und Montagegebühren.
Ein häufiger Fehler in der Praxis liegt darin, den tatsächlich gezahlten Rechnungsbetrag als Versicherungssumme anzugeben. Wer beim Kauf hohe Rabatte oder Sonderkonditionen ausgehandelt hat und nur diesen reduzierten Betrag versichert, riskiert im Fall eines Totalschadens eine empfindliche Unterversicherung. Der Versicherer berechnet die Entschädigung dann nur anteilig, was bei einer teuren Anschaffung zu einer spürbaren Finanzierungslücke führt. Rabatte dürfen den Versicherungswert daher nicht mindern – als Versicherungssumme gilt stets der volle Listenpreis.
Um diesen bürokratischen Aufwand zu minimieren, gibt es zwei wichtige Vertragsoptionen.
1. Die Pauschalversicherung. Bei dieser Variante werden alle Maschinen des Betriebs bis zu einer festen Gesamtsumme versichert, ohne dass jede einzelne Maschine in einer Liste aufgeführt sein muss. Das spart Verwaltungsarbeit und stellt sicher, dass neu angeschaffte Geräte bis zur nächsten Anpassung automatisch mitversichert sind.
2. Die Vereinbarung auf Erstes Risiko. Hierbei zahlt der Versicherer im Schadenfall die vereinbarte Summe aus, ohne vorher zu prüfen, ob eine Unterversicherung vorliegt. Das bietet maximale Sicherheit bei der Schadensabwicklung.
Eine ehrliche Beratung zeichnet sich dadurch aus, auch die Grenzen des Schutzes klar aufzuzeigen. Die Maschinenversicherung deckt viele Gefahren ab, schließt jedoch bestimmte Szenarien konsequent aus.
Der wichtigste Ausschluss betrifft den normalen Verschleiß und die alterungsbedingte Abnutzung von Maschinenteilen. Wenn ein Bauteil durch den täglichen Betrieb schlicht abgenutzt ist, wird der Austausch dieses Teils nicht bezahlt. Folgeschäden, die durch diesen Verschleiß an anderen Teilen der Maschine entstehen, können je nach Tarif jedoch versichert sein.
Ebenfalls nicht versichert ist die Veruntreuung oder Unterschlagung von mobilen Geräten. Nimmt ein Mitarbeiter ein hochwertiges Werkzeug unerlaubt dauerhaft mit nach Hause oder unterschlägt ein Mieter die gemietete Arbeitsbühne, besteht über die klassische Maschinenversicherung kein Versicherungsschutz. Für solche Fälle sind andere, spezielle Absicherungsformen notwendig.
Schäden durch das sogenannte Versaufen und Verschlammen, beispielsweise wenn ein Bagger bei Arbeiten an einem Flussufer im Schlamm versinkt, müssen meist explizit im Vertrag eingeschlossen werden. Auch die Wiederherstellung von verloren gegangenen Betriebssystemdaten, die für die grundlegende Steuerung der Maschine notwendig sind, ist im Standardvertrag oft ausgeschlossen und erfordert eine entsprechende Zusatzvereinbarung.
In wirtschaftlich herausfordernden Zeiten neigen viele Unternehmen dazu, ihre laufenden Betriebskosten zu senken. Oft betrifft dies zuerst die Wartungsbudgets für den Maschinenpark. Wartungsintervalle werden gestreckt und Verschleißteile nicht rechtzeitig ausgetauscht. Diese Einsparungen erhöhen das Risiko von technischen Defekten und teuren Bedienungsfehlern drastisch.
Gerade bei kleinen und mittleren Betrieben im Handwerk oder im verarbeitenden Gewerbe hängt die gesamte Wertschöpfung oft an einer einzigen Schlüsselmaschine. Fällt diese aus, steht der gesamte Betrieb still. Für diese Fälle ist ein Zusatzbaustein gegen Betriebsunterbrechung innerhalb der Maschinenversicherung ratsam. Dieser Baustein übernimmt im Schadenfall die fortlaufenden Kosten wie Gehälter, Mieten und Zinsen und ersetzt den entgangenen Gewinn für die Dauer des Stillstands.
Die Metropolregion Rhein-Neckar mit den Zentren Mannheim, Ludwigshafen und Heidelberg ist geprägt von starker Industrie, Logistik und einem dichten Baunetzwerk. In den Mannheimer Hafenanlagen und den umliegenden Gewerbegebieten sind täglich schwere Hebezeuge, Hallenkräne und mobile Umschlagmaschinen im Dauereinsatz.
Die geografische Nähe zu Rhein und Neckar bringt zudem besondere Bodenverhältnisse mit sich. Auf Baustellen in Flussnähe weisen die Böden oft eine ungleichmäßige Tragfähigkeit auf. Das erhöht das Risiko, dass schwere fahrbare Maschinen wie Mobilkräne oder Bagger einsinken, umkippen und dadurch schwere Rahmenschäden erleiden. Ein auf die regionalen Gegebenheiten abgestimmter Versicherungsschutz fängt diese spezifischen Risiken verlässlich auf.
Beim Abschluss einer Maschinenversicherung kommt es auf die Details im Kleingedruckten an. Einige Klauseln bieten dir im Ernstfall erheblichen rechtlichen und finanziellen Freiraum.
1. Der Regressverzicht. Diese Klausel verhindert, dass der Versicherer bei einem Schaden, den einer deiner Mitarbeiter einfach fahrlässig verursacht hat, diesen Mitarbeiter persönlich haftbar macht und das Geld von ihm zurückfordert. Bei grober Fahrlässigkeit oder Vorsatz greift der Regressverzicht in der Regel nicht. Dies schützt den Betriebsfrieden in deinem Unternehmen.
2. Die Versehensklausel. Wenn du versehentlich vergisst, eine Änderung oder ein neues Gerät rechtzeitig beim Versicherer anzumelden, schützt dich diese Klausel vor einem vollständigen Verlust des Versicherungsschutzes.
3. Die Maklerklausel. Sie regelt, dass alle deine Erklärungen und Schadensmeldungen rechtlich bereits als beim Versicherer eingegangen gelten, sobald sie mir als deinem freien Versicherungsmakler in Mannheim vorliegen.
Christian Willmann empfiehlt: Verlasse dich bei der Ermittlung des Versicherungswerts niemals auf den tatsächlich gezahlten Schnäppchenpreis deiner Maschine. Nutze immer den offiziellen Listenpreis des Herstellers inklusive aller Transport- und Montagekosten. Nur so verhinderst du eine teure Unterversicherung im Ernstfall. Wenn dein Maschinenpark regelmäßig wächst oder sich verändert, ist eine Pauschaldeckung ohne Einzelauflistung der beste Weg, um Verwaltungsaufwand zu sparen und Versicherungslücken durch vergessene Neuanmeldungen konsequent zu vermeiden.
Die Absicherung von technischen Anlagen erfordert eine genaue Analyse der tatsächlichen Einsatzbereiche und Werte deines Maschinenparks. In einem persönlichen Gespräch in Mannheim oder via Online-Beratung klären wir die Details, prüfen bestehende Verträge auf Lücken und finden das passende Konzept für deine stationären und mobilen Maschinen.
Jetzt unverbindlichen Beratungstermin vereinbaren
Der Inhalt dieses Artikels dient ausschließlich der allgemeinen Information und stellt keine persönliche oder rechtsverbindliche Beratung dar. Für eine genaue Risikoanalyse deines Betriebs ist eine individuelle Beratung erforderlich.
Die klassische Inhaltsversicherung zahlt meist nur bei Schäden durch Feuer, Leitungswasser, Sturm oder Einbruchdiebstahl. Die Maschinenversicherung schließt diese Lücke und übernimmt die Reparaturkosten bei typischen Betriebsschäden wie Bedienungsfehlern, Materialfehlern, Kurzschlüssen oder dem klassischen Maschinenbruch.
Pauschale Preise gibt es nicht, da der Beitrag vom Neuwert der Maschinen, der Art der Nutzung und der vereinbarten Selbstbeteiligung abhängt. Kleine mobile Geräte wie Minibagger lassen sich oft schon für wenige hundert Euro im Jahr absichern, während hochkomplexe stationäre Produktionsanlagen deutlich teurer sind. Ein einfacher Online-Rechner liefert hier selten verlässliche Zahlen, weshalb wir die Konditionen für deinen Betrieb direkt bei den Versicherern anfragen.
Ja, für mobile Maschinen gibt es spezielle Tarife, die exakt für den wechselnden Einsatz auf Baustellen oder im Gelände ausgelegt sind. In diesen Verträgen sind neben reinen Betriebsschäden meist auch Diebstahl, Vandalismus und Transportschäden direkt mitversichert.
Bei Teilschäden werden die notwendigen Reparaturkosten und Ersatzteile in der Regel ohne Abzug neu für alt übernommen. Bei einem wirtschaftlichen Totalschaden erstattet der Versicherer jedoch meist nur den Zeitwert, also den aktuellen Wert der Maschine am Tag des Schadens. Gerade bei älteren Maschinen musst du hier mit einer finanziellen Lücke rechnen.
Nein, die Maschinenversicherung ist ein reines Gewerbeprodukt für Unternehmen, Freiberufler, Handwerker und Landwirte. Wenn du privat ein Gerät wie einen Bagger für den Gartenbau anmietest, wird der Versicherungsschutz direkt über den Vermieter und dessen Mietvertrag geregelt.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Maschinenversicherung von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen