Deinen Betrieb digital schützen
Elektronikversicherung
Schütze deine sensible Betriebstechnik vor dem Totalausfall. Mit einer maßgeschneiderten Elektronikversicherung sicherst du deinen Geschäftsbetrieb zuverlässig gegen jede Panne ab.

Schütze deine sensible Betriebstechnik vor dem Totalausfall. Mit einer maßgeschneiderten Elektronikversicherung sicherst du deinen Geschäftsbetrieb zuverlässig gegen jede Panne ab.
Moderne Betriebe arbeiten heute fast vollständig digitalisiert. Ob Server im Keller, Laptops im Außendienst oder hochspezialisierte Diagnosegeräte in der Praxis: Der Ausfall von Elektronik legt den Betrieb innerhalb von Minuten lahm. Viele Unternehmer verlassen sich hierbei auf eine klassische Geschäftsinhaltsversicherung. Diese reicht jedoch oft nicht aus. Während die Inhaltsversicherung nur bei benannten Gefahren wie Feuer, Einbruchdiebstahl oder Leitungswasser leistet, setzt die Elektronikversicherung direkt an der Sache selbst an. Sie deckt auch Schäden ab, die durch Bedienungsfehler, Ungeschicklichkeit oder interne technische Defekte entstehen. Als Versicherungswert wird dabei stets der Neuwert der Anlagen angesetzt, um im Schadenfall eine gleichwertige Wiederbeschaffung zu ermöglichen.
Der exakte Versicherungsschutz hängt von der richtigen Zuordnung der Geräte ab. Es gibt fünf wesentliche Anlagengruppen, die beim Abschluss eines Vertrages geprüft werden müssen.
1. Daten-, Kommunikations- und Bürotechnik. Diese Gruppe umfasst die gesamte IT-Infrastruktur eines Unternehmens. Dazu gehören komplette EDV-Anlagen, Server, Telefonanlagen, Kopierer, Laptops, Headsets, Beamer sowie fest installierte Alarmanlagen, Brandmeldesysteme und Zeiterfassungsterminals.
2. Mess- und Prüftechnik. Hierzu zählen Prüfautomaten, elektronische Waagen und Kassen, Prozessrechner sowie komplexe Messgeräte und spezielle Kfz-Prüfeinrichtungen.
3. Satz- und Reprotechnik. Diese Gruppe ist besonders für Druckereien und Medienagenturen wichtig. Sie umfasst Farbauszugsanlagen, Geräte für die Filmentwicklung, elektronische Graviereinrichtungen und grafische Gestaltungssysteme.
4. Bild- und Tontechnik. Hierunter fallen Fernseh- und Videoanlagen, professionelle Studiotechnik für Ton- und Bildaufnahmen, Rundfunksender sowie große Antennenanlagen.
5. Medizintechnik. Diese Gruppe sichert therapeutische und diagnostische Geräte, Laborsysteme, Röntgengeräte, Ultraschallanlagen und Dentalstühle ab. Sie bildet ein wichtiges Fundament für jede Arztpraxis und ist ein Standardbaustein in diesem Bereich.
Bei der Auswahl des passenden Tarifs gibt es deutliche Qualitätsunterschiede. Vier Faktoren entscheiden darüber, ob die Versicherung im Ernstfall die tatsächlichen Kosten deckt.
1. Mobil eingesetzte Technik. Standardmäßig gilt der Versicherungsschutz nur auf dem im Vertrag genannten Betriebsgrundstück. Wer Laptops, Tablets oder Messgeräte außerhalb der Firma nutzt, benötigt eine Erweiterung für das mobile Risiko. Hierbei gelten oft spezielle Selbstbeteiligungen und niedrigere Entschädigungsgrenzen, besonders bei Diebstahl aus dem Fahrzeug.
2. Daten- und Softwareversicherung. Ein physischer Schaden am Server ist oft das kleinere Problem. Die Wiederherstellung verlorener Daten und Programme kostet meist deutlich mehr als die neue Hardware. Eine zusätzliche Datenversicherung übernimmt diese Kosten. Die noch weitergehende Softwareversicherung deckt zudem Datenverluste ab, die rein durch Fehlbedienung entstehen.
3. Mehrkostenversicherung. Wenn eine zentrale Anlage ausfällt, muss der Betrieb oft über Provisorien, Mietgeräte oder externe Dienstleister aufrechterhalten werden. Diese entstehenden Mehraufwendungen fängt die Mehrkostenversicherung auf.
4. Softwareschutzmodule. Sogenannte Dongles, die als physische Lizenzschlüssel für teure Spezialsoftware dienen, sind nicht automatisch mitversichert. Deren Wiederbeschaffung muss explizit vereinbart werden, oft gekoppelt mit einer Selbstbeteiligung.
Die Risiken für elektronische Geräte im Arbeitsalltag sind vielfältig und oft unvorhersehbar. Ein klassisches Beispiel ist das sommerliche Gewitter. Schlägt ein Blitz in eine benachbarte Freileitung ein, führt die Überspannung schnell zu zerstörten Servern und Arbeitsstationen. In einem konkreten Fall in einem Architekturbüro betrug der reine Hardwareschaden 3.500 Euro, während die Neueinrichtung der Rechner weitere 1.500 Euro kostete.
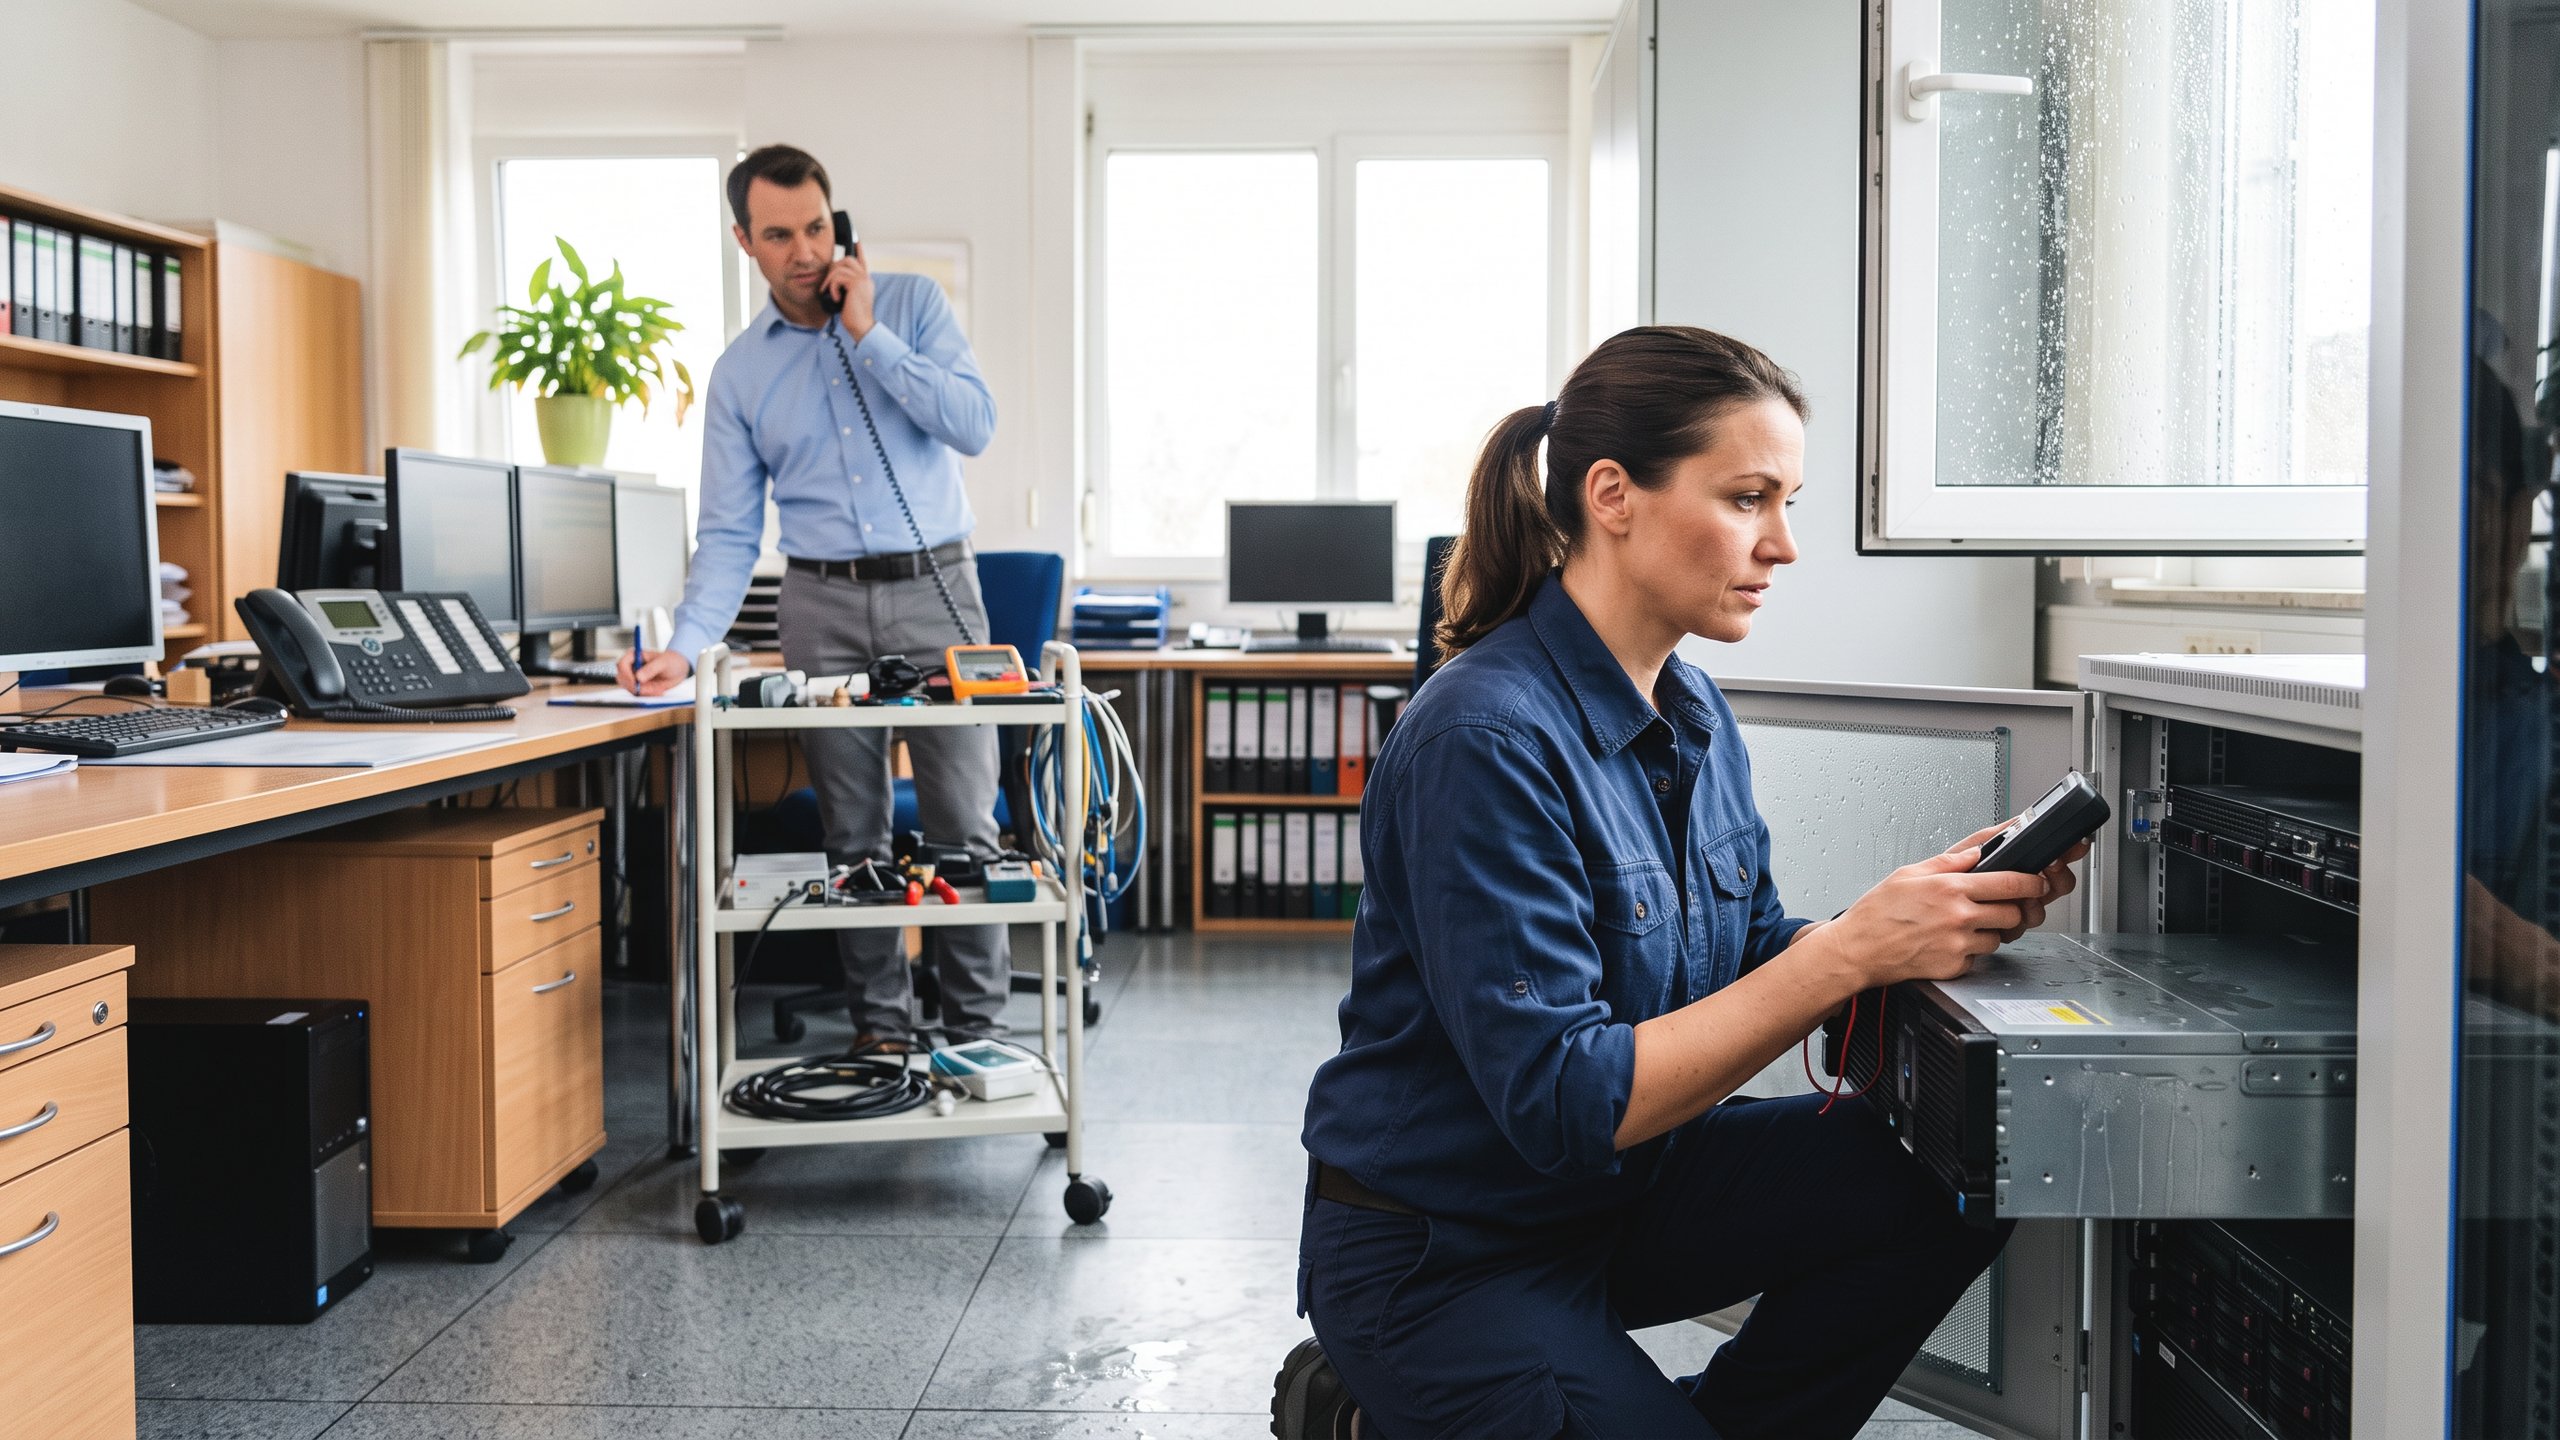
Auch scheinbar kleine Missgeschicke haben oft verheerende Folgen. Beim Wechseln einer Glühbirne stürzte ein Handwerker mit der Leiter um und beschädigte die Sprinkleranlage im Büro. Das austretende Wasser verursachte Kurzschlüsse an fast allen Arbeitsplätzen. Der Gesamtschaden an der Büroelektronik summierte sich auf 85.000 Euro.
Ein weiteres Risiko betrifft den Außendienst. Wird ein hochwertiges Tablet aus dem verschlossenen und nicht einsehbaren Kofferraum eines Autos auf einer Autobahnraststätte gestohlen, leistet die Versicherung nur, wenn das mobile Risiko vertraglich eingeschlossen ist. Der Schaden im Beispielfall lag bei 1.500 Euro.
Ebenso reicht ein Moment der Unachtsamkeit im Büro. Ein Mitarbeiter stolperte beim Blumengießen über einen Papierkorb, riss im Fallen einen Laptop vom Schreibtisch und beschädigte Display und Festplatte irreparabel. Die Reparatur- und Wiederbeschaffungskosten betrugen in diesem Fall 800 Euro.
Auch am Wochenende ruht das Risiko nicht. In einer Arztpraxis wurde am Freitagnachmittag ein Fenster im EDV-Raum offen gelassen. Starker Regen am Wochenende drang ein und verursachte einen Kurzschluss am Server und der Telefonanlage. Neben den Schadenskosten von 7.500 Euro für die Geräte und die Neuinstallation konnte die Praxis drei Tage lang keine Patienten behandeln.
Der häufigste Fehler beim Abschluss ist eine zu niedrig angesetzte Versicherungssumme. Entsteht eine Unterversicherung, kürzt der Versicherer im Schadenfall jede Erstattung anteilig. Ist beispielsweise eine Summe von 100.000 Euro vereinbart, während der tatsächliche Neuwert aller Geräte bei 150.000 Euro liegt, zahlt die Versicherung bei jedem Schaden nur zwei Drittel der Kosten. Ein Unterversicherungsverzicht verhindert diese Kürzung. Zudem fängt eine Vorsorgeversicherung kurzfristige Neuanschaffungen auf, die im Laufe des Jahres getätigt und nicht sofort gemeldet werden.
Neben den reinen Reparatur- und Wiederbeschaffungskosten fallen im Schadenfall oft erhebliche Nebenkosten an. Hierzu gehören Aufräumungs- und Entsorgungskosten, da beschädigte Elektronik nach einem Brand als teurer Sondermüll entsorgt werden muss. Ebenso wichtig sind Bewegungs- und Schutzkosten. Diese entstehen, wenn für Reparaturen oder Neuverkabelungen Wände durchbrochen oder Decken demontiert werden müssen.
Ein hochaktueller Anwendungsbereich der Elektronikversicherung betrifft gewerbliche Photovoltaikanlagen. Viele Betreiber gehen davon aus, dass die PV-Anlage über die Standard-Gebäudeversicherung ausreichend geschützt ist. Das ist ein Irrtum. Typische Schäden wie Defekte am Wechselrichter, Kurzschlüsse, Überspannungen durch indirekten Blitzschlag oder Marderbisse an den Kabeln sind keine klassischen Gebäudeschäden. Eine spezialisierte Elektronikversicherung für Photovoltaik schließt diese technischen Risiken sowie den daraus resultierenden Ertragsausfall ein. Für eine durchschnittliche Anlage mit einer Leistung von 10 kWp liegt der Jahresbeitrag je nach Anbieter zwischen 80 und 200 Euro, wobei Batteriespeicher in der Regel separat aufgeführt werden müssen.
Um Doppelversicherungen oder Deckungslücken zu vermeiden, ist eine saubere Abgrenzung zu anderen Verträgen notwendig. Die klassische Geschäftsinhaltsversicherung schützt Elektronik nur vor den klassischen Gefahren wie Feuer, Leitungswasser oder Einbruchdiebstahl. Technische Defekte oder eigenes Verschulden bleiben außen vor. Die Maschinenversicherung funktioniert nach dem gleichen Prinzip der Allgefahrendeckung, ist jedoch speziell für mechanische und stationäre Produktionsanlagen konzipiert. Die Cyber-Versicherung wiederum deckt die finanziellen Folgen von Hackerangriffen und Datenverlusten durch Schadsoftware, übernimmt jedoch keine physischen Schäden an der Hardware selbst. Die Schnittstellen bei der Datenwiederherstellung müssen daher präzise aufeinander abgestimmt werden.
Die Metropolregion Rhein-Neckar ist geprägt von einer dynamischen Mischung aus traditionsreicher Industrie in Ludwigshafen, innovativen IT-Startups in Mannheim und hochspezialisierten medizinischen Einrichtungen und Forschungslaboren in Heidelberg. Diese Dichte an moderner Technologie erfordert passgenaue Sicherheitskonzepte. Hinzu kommen regionale Besonderheiten wie das feucht-warme Klima im Rheingraben. In den Sommermonaten kommt es hier regelmäßig zu schweren Wärmegewittern mit heftigen Blitzeinschlägen und lokalen Starkregenereignissen. Überflutete Souterrain-Büros in der Mannheimer Oststadt oder Überspannungsschäden durch Blitzeinschläge im Heidelberger Neuenheimer Feld zeigen immer wieder, wie schnell lokale Wetterereignisse die gesamte Betriebstechnik lahmlegen können.
Wenn du eine Elektronikversicherung abschließt, schaue nicht nur auf den nackten Beitrag. Der Teufel steckt im Detail, genauer gesagt beim Thema Datenrettung. Viele Tarife ersetzen dir zwar die Festplatte für 150 Euro, lassen dich aber auf den Kosten für die tagelange Rekonstruktion deiner Kundendaten sitzen. Achte unbedingt darauf, dass eine echte Daten- und Softwareversicherung integriert ist. Zudem empfehle ich meinen Kunden in Mannheim und Umgebung immer, den Unterversicherungsverzicht zu vereinbaren. Nichts ist ärgerlicher, als im Schadenfall nur einen Bruchteil des Schadens ersetzt zu bekommen, weil der Gesamtwert der Bürotechnik über die Jahre unbemerkt gewachsen ist.
Als dein freier Versicherungsmakler unterstütze ich dich dabei, die passende Absicherung für deine betriebliche Technik zu finden. Welche Gerätegruppen für dein Unternehmen relevant sind und wie hoch die Versicherungssumme tatsächlich sein muss, lässt sich am besten in einem persönlichen Gespräch analysieren. Wir prüfen deine bestehenden Verträge auf Überschneidungen und ermitteln den passenden Absicherungsbedarf für deine stationäre und mobile Technik. Melde dich einfach für eine gemeinsame Bestandsaufnahme.
Jetzt unverbindlichen Beratungstermin vereinbaren
Der Artikel ist eine allgemeine Information und ersetzt keine individuelle Beratung.
Wenn du das lieber hörst als liest: Hier erkläre ich dir die wichtigsten Punkte in 4 Minuten.

Beim Abspielen wird eine Verbindung zu YouTube (Google) aufgebaut.
Eine Elektronikversicherung schützt deine geschäftlichen Geräte wie Server, Laptops oder Medizintechnik vor Schäden, die über die klassische Inhaltsversicherung hinausgehen. Sie greift nicht nur bei Feuer oder Diebstahl, sondern auch, wenn dir ein Gerät hinfällt, jemand Kaffee darüber schüttet oder ein interner Systemfehler auftritt.
Versichert ist fast alles, was in deinem Betrieb mit Strom läuft. Das reicht von IT-Infrastruktur wie Computern und Telefonanlagen über Messgeräte bis hin zu spezieller Medizintechnik oder Tontechnik. Wichtig ist: Der Schutz gilt in der Regel zum Neuwert, damit du im Ernstfall gleichwertigen Ersatz beschaffen kannst.
Nein, meistens nicht. Die Inhaltsversicherung zahlt nur bei klassischen Gefahren wie Brand, Einbruch oder Leitungswasser. Wenn dir dein teures Diagnosegerät aus der Hand rutscht oder ein Bedienungsfehler die IT lahmlegt, gehst du dort leer aus – hier hilft nur die Elektronikversicherung.
Ja, das ist absolut sinnvoll, da Solaranlagen ständig dem Wetter ausgesetzt sind. Versichert sind hier meist Schäden durch Hagel, Schneedruck, Sturm, Blitzschlag oder Diebstahl der Module. Allerdings musst du genau hinsehen: Ertragsausfälle, wenn die Anlage nach einem Schaden keinen Strom liefert, sind nicht in jedem Tarif automatisch mitversichert.
Wenn Du nähere Informationen benötigst oder unsicher bezüglich Deines Bedarfs bist, nimm bitte Kontakt zu mir auf.
Elektronikversicherung von Deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im Rhein-Neckar-Delta.
Bilder sind KI-generiert
In einem kurzen Gespräch klären wir deinen Bedarf — ehrlich, verständlich, ohne Fachchinesisch.
Beratung buchen