
Glasschäden – was die Privathaftpflichtversicherung leisten muss
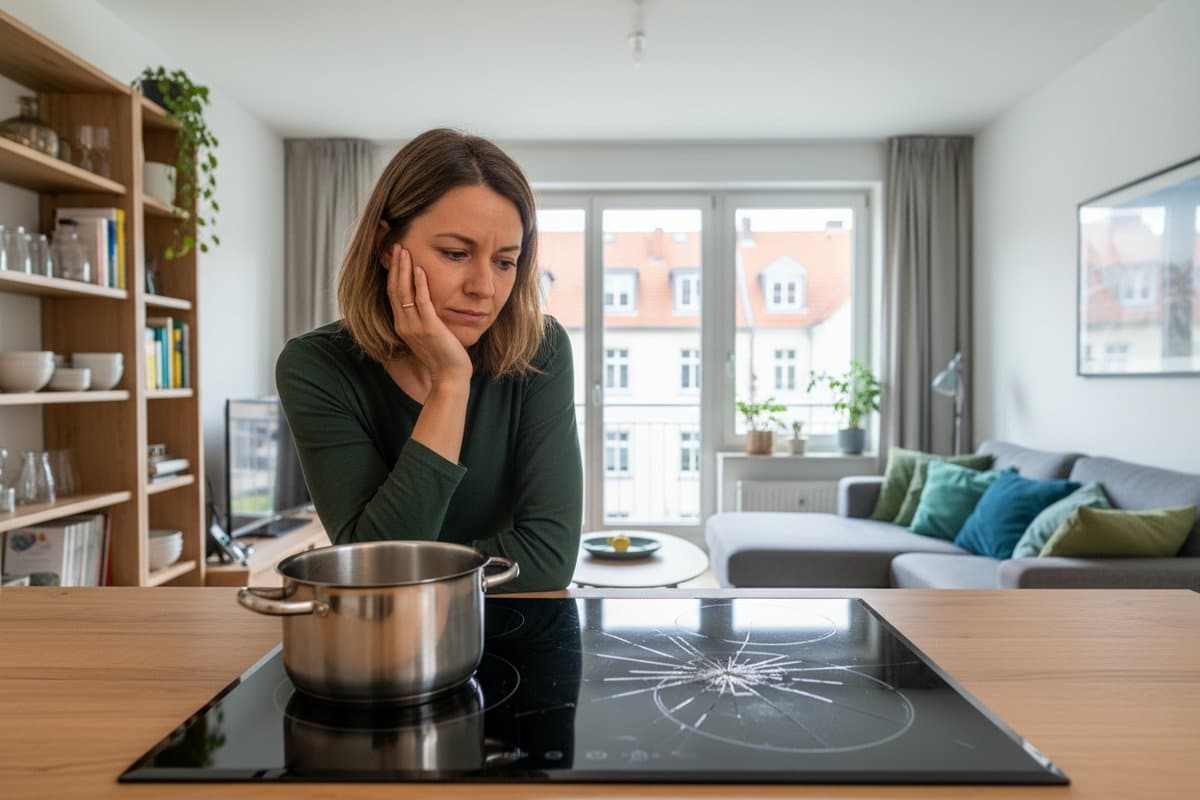
Glasschäden in der Mietwohnung: Wann zahlt die Privathaftpflicht?
Ein unachtsamer Moment, ein kräftiger Windstoß oder ein kleines Missgeschick im Haushalt – schnell ist es passiert: Eine Fensterscheibe reißt oder das Ceranfeld der Mietwohnung splittert. Glasschäden in gemieteten Räumen sind ärgerlich und werfen sofort eine Frage auf: Zahlt das meine Privathaftpflichtversicherung?
Der Irrtum mit der Privathaftpflicht bei Mietsachschäden
Viele Mieter wiegen sich in falscher Sicherheit. Sie denken, dass Schäden an der Mietwohnung automatisch über die Privathaftpflichtversicherung abgedeckt sind. Das ist bei Glasflächen jedoch meist ein teurer Irrtum. Die meisten Standard-Haftpflichttarife schließen Glasschäden an gemieteten Gebäudeteilen oder mitgemietetem Inventar explizit aus. Der Grund dafür ist einfach: Man kann dieses Risiko über eine separate Glasversicherung absichern. Da es diese eigenständige Versicherungsmöglichkeit gibt, zahlt die klassische Privathaftpflicht im Schadenfall in der Regel nicht.
Es gibt jedoch eine wichtige Ausnahme: Sehr gute Bedingungen in leistungsstarken Tarifen heben diesen Ausschluss auf. Bei solchen Premium-Tarifen (ohne das verbotene Wort zu nutzen, sagen wir lieber: leistungsstarken Verträgen) sind Glasschäden an der Mietwohnung beziehungsweise an mitgemieteten Objekten wie dem Kochfeld mitversichert. Wer einen solchen Tarif besitzt, benötigt keine zusätzliche Glaspolice.
Wohngebäude- und Hausratversicherung bei Eigentum
Wenn du im eigenen Haus wohnst, sieht die Lage anders aus. Hier greift bei Schäden am fest verbauten Glas wie Fenstern oder der Terrassentür die Wohngebäudeversicherung – allerdings oft nur, wenn du den Zusatzbaustein Glas abgeschlossen hast. Für bewegliche Glasmöbel, Vitrinen, Spiegel oder das eigene Ceranfeld ist wiederum die Hausratversicherung zuständig, ebenfalls meist nur über eine spezielle Glas-Zusatzoption. Ein herabfallender Topf auf das Kochfeld kann ohne diesen Schutz schnell mehrere hundert Euro kosten.
Wann du genauer hinschauen solltest
Ob du eine separate Glasversicherung brauchst oder ob deine Privathaftpflicht ausreicht, hängt von deinen Vertragsbedingungen und deiner Wohnsituation ab. Wer zur Miete wohnt, sollte vor allem prüfen, wie hochwertig die installierten Glasflächen und Kochfelder sind. Ein Riss im Ceranfeld der Einbauküche oder eine beschädigte Balkontür gehen schnell ins Geld. Wenn deine Privathaftpflichtversicherung diese Schäden nicht abdeckt und du keine separate Glasversicherung hast, zahlst du den Austausch im Schadenfall komplett selbst.
Mein Tipp
Schau direkt in die Versicherungsbedingungen deiner Privathaftpflicht. Suche nach dem Begriff Mietsachschäden und prüfe, ob Glasschäden dort ausgeschlossen sind. Wenn ja, solltest du überlegen, ob du deinen Tarif auf einen Vertrag mit besseren Bedingungen umstellst, statt eine zusätzliche, oft teurere Glasversicherung abzuschließen. Das spart bares Geld und verringert den Papierkram.
Gerne unterstütze ich dich als freier Versicherungsmakler dabei, deinen aktuellen Schutz zu überprüfen. Wir schauen uns gemeinsam an, ob deine Haftpflichtversicherung bereits moderne und starke Bedingungen hat oder ob wir deinen Schutz sinnvoll anpassen sollten, damit du bei einem Missgeschick nicht auf den Kosten sitzenbleibst.
Jetzt unverbindlichen Beratungstermin vereinbaren
Quellen
Bitte beachte: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Die genauen Leistungen deiner Versicherung hängen von den jeweiligen Vertragsbedingungen ab.
Häufige Fragen
Wer zahlt für Glasschäden in einer Mietwohnung?
Oft wird fälschlicherweise gedacht, dass die Privathaftpflicht hier einspringt. Standard-Haftpflichttarife schließen Glasschäden an gemieteten Räumen jedoch aus. Nur Tarife mit besonders starken Bedingungen übernehmen Schäden an Fenstern oder dem Ceranfeld der Mietwohnung, andernfalls zahlst du selbst.
Welche Glasschäden übernimmt die Hausratversicherung?
Die klassische Hausratversicherung zahlt nur, wenn das Glas durch Feuer, Leitungswasser, Sturm oder Einbruch zerstört wurde. Geht dir im Alltag eine Glasscheibe an der Vitrine oder ein teurer Spiegel zu Bruch, brauchst du dafür eine separate Glasversicherung.
Wer zahlt bei einem Glasschaden im eigenen Haus?
Für fest verbaute Glasflächen wie Fenster oder die Terrassentür ist die Wohngebäudeversicherung zuständig. Das gilt allerdings meistens nur dann, wenn du den optionalen Zusatzbaustein für Glasbruch in deinen Vertrag eingeschlossen hast.
Welche Glasschäden zahlt die Kfz-Teilkasko und welche nicht?
Die Teilkasko übernimmt die Kosten für Steinschläge und Brüche an der Windschutzscheibe, den Seiten- und Heckscheiben sowie den Scheinwerfern und Außenspiegeln. Reine Kratzer auf dem Glas oder Schäden an Innenspiegeln werden dagegen in der Regel nicht bezahlt.
Wer übernimmt die Kosten für Glasschäden nach einem Einbruch?
Wenn Einbrecher eine Scheibe einschlagen, um in deine Wohnung zu gelangen, zahlt das die Hausratversicherung im Rahmen der Einbruchschäden. Eine zusätzliche Glasversicherung ist für diesen speziellen Fall nicht notwendig.
Christian WillmannVersicherungsmakler in Mannheim
Privathaftpflichtversicherung von deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Kreis
Bilder sind KI-generiert




