
Erweiterte Forderungsausfalldeckung – was die Privathaftpflichtversicherung leisten muss
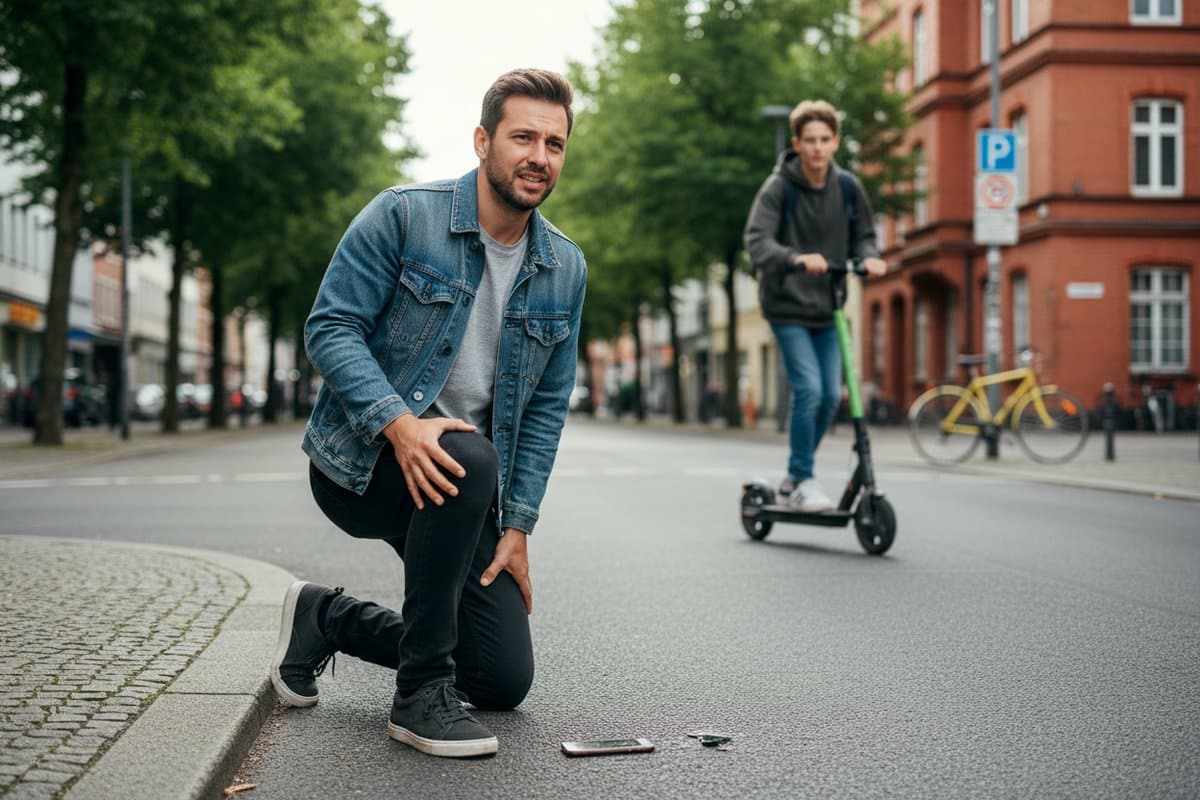
Erweiterte Forderungsausfalldeckung: Dein Schutz, wenn andere nicht zahlen können
Stell dir vor, jemand verursacht dir einen großen Schaden, sei es ein Personenschaden mit hohen Behandlungskosten oder ein zerstörter Sachwert. Im Normalfall reguliert die Privathaftpflichtversicherung des Verursachers den Schaden. Doch was passiert, wenn die schädigende Person keine Versicherung hat und finanziell nicht in der Lage ist, die Forderung zu begleichen? Genau hier kommt die Forderungsausfalldeckung ins Spiel, und noch wichtiger: die erweiterte Forderungsausfalldeckung.
Was die Forderungsausfalldeckung leistet
Die grundlegende Forderungsausfalldeckung ist ein wichtiger Baustein deiner Privathaftpflichtversicherung. Sie schützt dich vor finanziellen Verlusten, wenn dir ein Schaden zugefügt wird und der Verursacher mittellos ist oder keine eigene Haftpflichtversicherung besitzt. Das ist leider häufiger der Fall, als du denkst, denn nur etwa 83 Prozent der Haushalte in Deutschland haben eine Privathaftpflichtversicherung. Damit du einen Anspruch geltend machen kannst, ist in der Regel ein rechtskräftiger Gerichtstitel nötig, der die Schuld und die Höhe des Schadens feststellt.
Der Mehrwert der erweiterten Forderungsausfalldeckung
Die erweiterte Forderungsausfalldeckung geht noch einen Schritt weiter. Sie deckt nicht nur Schäden ab, die ein nicht versicherter oder mittelloser Dritter verursacht hat und die eigentlich durch dessen Privathaftpflicht gedeckt wären. Sie springt auch dann ein, wenn der Schaden durch eine Ursache entstanden ist, die bei einem Verursacher normalerweise gar nicht über eine Privathaftpflichtversicherung abgedeckt wäre.
1. Schäden durch nicht versicherte Kraftfahrzeuge. Verursacht dir zum Beispiel jemand mit einem nicht versicherten E-Scooter oder einem Kleinkraftrad einen Schaden, sind die Folgen oft immens. Normalerweise würde hier die Kfz-Haftpflicht des Verursachers greifen. Wenn diese aber nicht besteht, fängt die erweiterte Forderungsausfalldeckung deinen Schaden auf. Aber Achtung: Viele Tarife am Markt schließen Kraftfahrzeuge in dieser Klausel explizit aus. In diesem Fall gehst du trotz des Zusatzschutzes leer aus. Gerade in einer Fahrrad- und E-Scooter-Stadt wie Mannheim kommt es immer wieder zu solchen Unfällen mit unversicherten Fahrzeugen.
2. Schäden durch nicht versicherte Tiere. Auch wenn ein unversichertes Tier, beispielsweise ein Hund, dir einen Schaden zufügt – sei es ein Sach- oder Personenschaden – kann die erweiterte Deckung greifen. Normalerweise wäre der Tierhalter über seine Tierhalterhaftpflicht oder eine spezielle Privathaftpflicht-Klausel versichert.
In all diesen Fällen ist auch hier die Voraussetzung, dass du einen rechtskräftigen Gerichtstitel gegen den Schädiger erwirkt hast. Erst damit kann dein Versicherer die Leistung aus der erweiterten Forderungsausfalldeckung prüfen und erbringen. Weil die Unterschiede zwischen den Tarifen am Markt enorm sind, ist ein genauer Blick in das Kleingedruckte entscheidend.
Ein konkretes Beispiel aus dem Alltag
Stell dir vor, du bist auf dem Weg zur Arbeit, und ein Jugendlicher, der mit seinem nicht versicherten E-Scooter fährt, überfährt dich an einer Kreuzung. Du brichst dir ein Bein und dein teures Smartphone ist zerstört. Der Jugendliche selbst besitzt keine Privathaftpflichtversicherung und ist Schüler, also mittellos. Normalerweise müsste hier seine Kfz-Haftpflicht greifen, die er aber nicht hat. Hast du eine erweiterte Forderungsausfalldeckung, die Kraftfahrzeuge nicht ausschließt, reguliert dein eigener Versicherer den Schaden. Schließt dein Tarif Kraftfahrzeuge jedoch aus – was im Markt absolut üblich ist –, zahlt deine Versicherung trotz der erweiterten Deckung keinen Cent. Du bleibst dann auf den Kosten für Schmerzensgeld, Verdienstausfall und Smartphone sitzen.
Mein Tipp:
Die erweiterte Forderungsausfalldeckung wird oft unterschätzt. Viele wissen gar nicht, dass es sie gibt oder wo die Fallstricke liegen. Prüfe unbedingt den genauen Wortlaut der Klausel in deiner Privathaftpflicht. Die Unterschiede am Markt sind riesig. Viele Tarife werben zwar mit der erweiterten Deckung, schließen Kraftfahrzeuge aber im Kleingedruckten komplett aus. Triffst du dann auf einen unversicherten E-Scooter-Fahrer, stehst du trotz des Bausteins ohne Geld da. Ein wirklich leistungsstarker Tarif verzichtet auf diesen Ausschluss.
Du bist dir unsicher, ob deine aktuelle Privathaftpflicht diesen wichtigen Schutz bietet oder ob Kraftfahrzeuge bei dir ausgeschlossen sind? Als freier Versicherungsmakler unterstütze ich dich dabei. Lass uns deine Bedingungen gemeinsam durchgehen und prüfen, wo Lücken vorhanden sind und wie wir sie schließen.
Jetzt unverbindlichen Beratungstermin vereinbaren
Quellen
Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung.
Häufige Fragen
Was ist der Unterschied zwischen der normalen und der erweiterten Forderungsausfalldeckung?
Die normale Variante zahlt, wenn dir jemand ohne Haftpflichtversicherung einen Schaden zufügt und selbst kein Geld hat. Die erweiterte Version geht weiter und übernimmt auch Schäden, die über die normale Privathaftpflicht gar nicht versichert wären – zum Beispiel durch nicht versicherte E-Scooter oder Hunde.
Wann zahlt die Forderungsausfalldeckung konkret und was brauche ich dafür?
Die Versicherung springt erst ein, wenn du den Verursacher erfolglos auf Schadenersatz verklagt hast. Du brauchst dafür in der Regel ein rechtskräftiges Gerichtsurteil, das die Schuld und die Schadenshöhe offiziell bestätigt.
Sind Unfälle mit unversicherten E-Scootern oder Mofas immer automatisch abgesichert?
Nein, das ist eine gefährliche Lücke. Viele Tarife am Markt schließen Schäden durch Kraftfahrzeuge in dieser Klausel explizit aus, sodass du trotz Zusatzschutz leer ausgehst. Gerade in einer Fahrradstadt wie Mannheim ist ein genauer Blick in das Kleingedruckte deines Vertrags wichtig.
Wie hoch ist das Risiko, dass ich diesen Schutz in Deutschland überhaupt brauche?
Das Risiko ist real, denn rund 17 Prozent der Haushalte in Deutschland haben keine Privathaftpflichtversicherung. Verursacht dir eine solche Person einen schweren Personenschaden, bleibst du ohne den Zusatzschutz oft auf immensen Behandlungskosten sitzen.
Christian WillmannVersicherungsmakler in Mannheim
Privathaftpflichtversicherung von deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Kreis
Bilder sind KI-generiert




