
Bauherrenhaftpflicht – was die Privathaftpflichtversicherung leisten muss
Bauherrenhaftpflicht: Wann reicht deine Privathaftpflicht aus?
Wenn du ein Haus baust, sanierst oder umfangreich umbaust, wirst du rechtlich zum Bauherrn. Mit dieser Rolle übernimmst du die Verantwortung für die Sicherheit auf deiner Baustelle. Viele denken, dass die eigene Privathaftpflichtversicherung diesen Bereich automatisch abdeckt. Das stimmt allerdings nur bis zu bestimmten Grenzen. Wenn dein Bauprojekt wächst, brauchst du entweder eine Erweiterung deines bestehenden Vertrages oder eine eigenständige Bauherrenhaftpflichtversicherung.
Was ist auf der Baustelle versichert?
Als Bauherr trägst du die sogenannte Verkehrssicherungspflicht. Du musst dafür sorgen, dass von deiner Baustelle keine Gefahren für andere Menschen ausgehen. Passiert doch ein Schaden, greift die Haftpflichtversicherung in folgenden Bereichen:
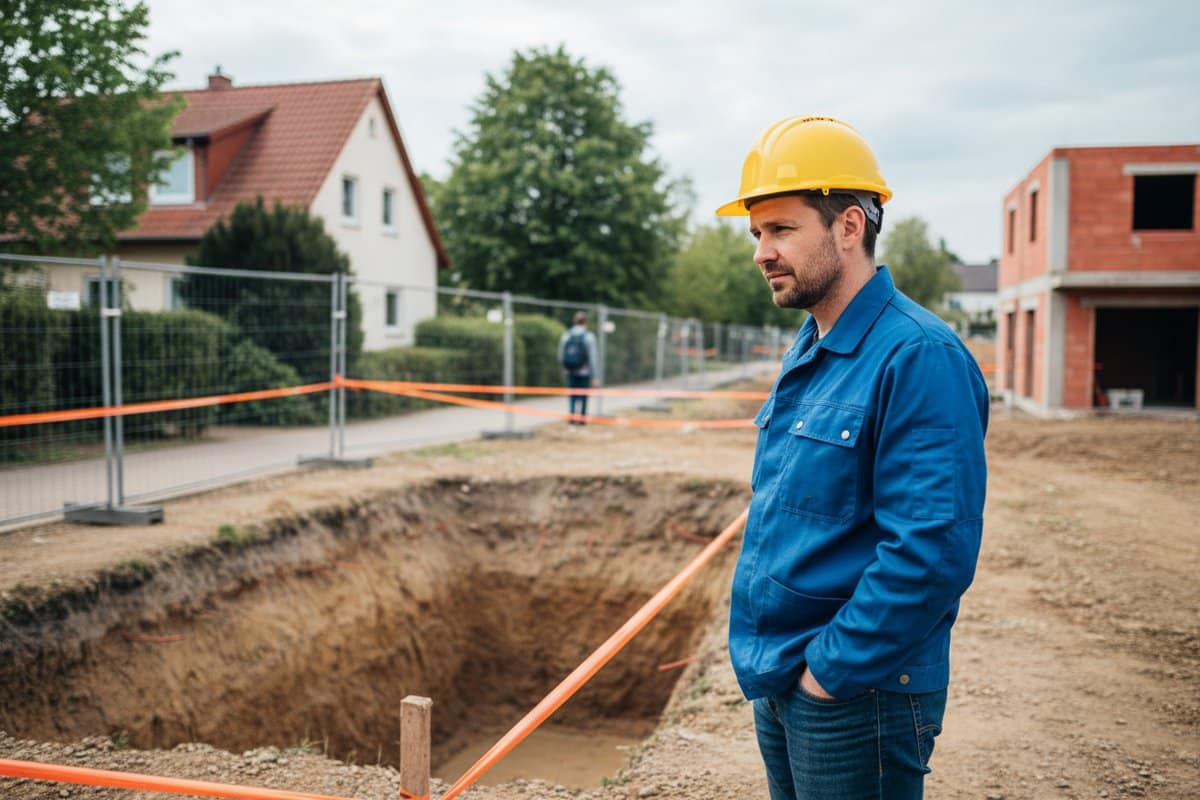
1. Verkehrssicherungspflicht. Stell dir vor, ein Passant stürzt in eine unzureichend gesicherte Baugrube oder verletzt sich auf einem nicht geräumten Gehweg vor deiner Baustelle. Die Kosten für Behandlungen, Schmerzensgeld oder Verdienstausfall können schnell sehr hoch werden. Die Versicherung tritt für solche Personen- und Sachschäden ein.
2. Auswahl und Überwachung. Du beauftragst Handwerker oder planst Eigenleistungen. Wenn hierbei Fehler passieren, die Dritten Schaden zufügen – beispielsweise weil ein beauftragtes Unternehmen schlampig arbeitet und dadurch Nachbareigentum beschädigt wird –, prüft die Versicherung deine Haftung. Sie zahlt berechtigte Forderungen und wehrt unberechtigte Ansprüche ab.
3. Schäden durch Bauarbeiten. Wenn etwa durch Erdarbeiten Risse im benachbarten Gebäude entstehen oder herabfallende Gerüstteile ein parkendes Auto beschädigen, bist du als Bauherr in der Pflicht. Der Versicherungsschutz deckt diese Sachschäden ab.
Die Verbindung zur Privathaftpflichtversicherung
Deine Privathaftpflichtversicherung ist die Basis für deinen Alltagsschutz. Bei vielen modernen Verträgen sind kleinere Bauvorhaben bereits beitragsfrei mitversichert. Häufig liegt die Grenze für solche Eigenbauten oder Umbauten bei einer Bausumme von bis zu 50.000 Euro oder mehr – je nach Tarif kann sie auch deutlich höher liegen. Planst du nur eine kleinere Renovierung, reicht dein bestehender Schutz oft aus. Du solltest vor Baubeginn prüfen, wie hoch diese Deckelung bei deinem aktuellen Tarif genau ist.
Sobald dein Projekt diese Grenze überschreitet – was bei einem Neubau, einem größeren Anbau oder einer Kernsanierung häufig der Fall ist –, schützt dich die normale Privathaftpflicht nicht mehr. Ab diesem Moment benötigst du eine eigenständige Bauherrenhaftpflichtversicherung. Diese deckt dann die deutlich höheren Risiken ab, die mit einem echten Bauvorhaben einhergehen. Auch wenn du viel in Eigenleistung erbringst oder Freunde auf der Baustelle helfen, reicht die einfache Privathaftpflicht nicht mehr aus.
Die Rhein-Neckar-Region und dein Bauvorhaben
Gerade in unserer Region, wo viele Konversionsflächen wie die Mannheimer Quartiere FRANKLIN oder SPINELLI neu bebaut werden, sind Bauprojekte oft eng mit der Nachbarschaft verzahnt. Eine Bauherrenhaftpflicht ist hier unerlässlich für die klassischen Baugefahren. Auch die Wetterkapriolen, wie unerwarteter Starkregen oder schwere Stürme, die in unserer Gegend zunehmen, können Schäden verursachen, für die du haftest. Denk an umgestürzte Bauzäune oder weggewehte Abdeckplanen, die parkende Autos beschädigen.
Wichtige Abgrenzung: Keine Bauleistungsversicherung
Bitte beachte: Die Bauherrenhaftpflicht deckt ausschließlich Schäden, die andere Personen oder deren Eigentum durch dein Bauvorhaben erleiden. Schäden am Bauwerk selbst, die beispielsweise durch Vandalismus, Unwetter oder Materialfehler entstehen, sind hier nicht versichert. Dafür benötigst du eine Bauleistungsversicherung, die dein eigenes Bauobjekt schützt.
Ohne passenden Schutz haftest du als Bauherr im Ernstfall mit deinem Privatvermögen für Schäden, die anderen auf deiner Baustelle zustoßen. Eine solide Absicherung sorgt dafür, dass berechtigte Forderungen reguliert und unbegründete Ansprüche abgewehrt werden, ohne dass dein Erspartes gefährdet ist.
Mein Tipp: Bevor du eine separate Bauherrenhaftpflicht abschließt, prüfen wir gemeinsam deine bestehende Privathaftpflichtversicherung. Manchmal lässt sich die Deckelung für Bauvorhaben über einen modernen Tarif oder einen kleinen Zusatzbaustein günstig erhöhen. Erst wenn das nicht ausreicht oder dein Vorhaben schlicht zu groß ist, wechseln wir auf eine eigenständige Bauherrenhaftpflicht. Das spart dir oft unnötige Kosten.
Du planst ein Bauprojekt oder fragst dich, ob deine Privathaftpflicht für dein Vorhaben ausreicht? Lass uns in einem unverbindlichen Gespräch deine aktuelle Versicherungssituation analysieren und den passenden Schutz für dein Vorhaben ermitteln.
Jetzt unverbindlichen Beratungstermin vereinbaren
Quellen
- Bauherrenhaftpflichtversicherung im Vergleich – Stiftung Warentest
- Bauherrenhaftpflicht: Sicherheit für Bauherren – Finanztip
- Bauherrenhaftpflicht im Vergleich: So haben wir getestet – Stiftung Warentest
Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Die konkreten Leistungen und Bedingungen können je nach Versicherungsvertrag variieren.
Häufige Fragen
Was ist eine Bauherrenhaftpflichtversicherung und wozu brauche ich sie?
Sobald du baust, sanierst oder umfangreich umbaust, bist du für die Sicherheit auf deiner Baustelle verantwortlich. Wenn ein Passant in eine ungesicherte Baugrube stürzt oder herabfallende Gerüstteile ein parkendes Auto beschädigen, haftest du für den Schaden. Diese Versicherung schützt dich vor den finanziellen Folgen solcher Unfälle und wehrt unberechtigte Ansprüche gegen dich ab.
Reicht meine normale Privathaftpflichtversicherung für den Bau nicht aus?
Das hängt von der Größe deines Projekts ab. Bei vielen Tarifen sind kleinere Bauarbeiten bis zu einer Bausumme von bis zu 50.000 Euro oder mehr beitragsfrei mitversichert – die genaue Grenze findest du in deinen Versicherungsbedingungen. Sobald du aber einen Neubau, einen großen Anbau oder eine Kernsanierung planst, überschreitest du diese Grenzen häufig und benötigst eine separate Bauherrenhaftpflicht.
Was genau ist über die Bauherrenhaftpflicht versichert?
Versichert sind Personen-, Sach- und Vermögensschäden, die Dritten auf oder durch deine Baustelle entstehen. Das umfasst Schäden durch Erdarbeiten am Nachbarhaus, Verletzungen von Besuchern oder Passanten und auch deine Pflicht als Bauherr, die Baustelle ausreichend zu sichern und die Handwerker zu überwachen.
Wie lange läuft die Bauherrenhaftpflichtversicherung?
Die Versicherung gilt für die gesamte Dauer deines Bauvorhabens und endet mit der Fertigstellung des Gebäudes. Je nach Anbieter ist die Laufzeit im Vertrag auf maximal zwei bis drei Jahre begrenzt. Wenn sich der Bau verzögert, musst du das dem Versicherer rechtzeitig melden, da sonst der Schutz erlischt oder eine Nachzahlung fällig wird.
Was kostet eine Bauherrenhaftpflicht?
Der Beitrag ist eine Einmalzahlung für die gesamte Bauzeit und richtet sich nach der Höhe der geplanten Bausumme sowie deinen Eigenleistungen. Bei einem Neubau mit einer Bausumme von 400.000 Euro richtet sich der einmalige Beitrag nach Deckungssumme, Eigenleistungen und Anbieter – als grobe Orientierung gilt ca. ein Promille der Bausumme. Die Preisunterschiede zwischen den Anbietern können erheblich sein, weshalb sich ein Vergleich mehrerer Angebote empfiehlt.
Christian WillmannVersicherungsmakler in Mannheim
Privathaftpflichtversicherung von deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Kreis
Bilder sind KI-generiert




