
• Link zu Facebook
  • Link zu Instagram
  • Link zu LinkedIn
  • Link zu WhatsApp
  • simplr-Login
  • Termin vereinbaren
  • Kontakt
Christian Willmann Versicherungsmakler Mannheim
  • Start
    • Warum Versicherungsmakler?
    • Leistungen
      • Vorsorgevollmacht & Patientenverfügung mit JURA DIREKT
    • Maklervertrag und Maklervollmacht
  • Ratgeber
  • Versicherungen
    • Private Haftpflichtrisiken
      • Privathaftpflichtversicherung
        • Diensthaftpflicht für Lehrkräfte
        • Privathaftpflicht-Rechner
      • Tierhalterhaftpflicht
        • Hundehaftpflicht-Rechner
        • Pferdehaftpflicht-Rechner
        • Tier KV OP Haftpflicht Rechner
      • Haus- und Grundbesitzer-Haftpflichtversicherung
        • Haus- und Grundbesitzer-Rechner
        • Gewässerschaden-Rechner
      • Bauherrenhaftpflicht
        • Bauherrenhaftpflicht-Rechner
      • Veranstaltungshaftpflicht
        • Veranstaltungshaftpflicht-Rechner
      • Jagdhaftpflicht
      • Bootsversicherung
    • Private Sachversicherungen
      • Bauleistungsversicherung
        • Bauleistungs-Rechner
      • Hausratversicherung
        • Hochwertiger Hausrat und Kunst
        • Glasbruch-Rechner
        • Hausrat-Rechner
      • Rechtsschutzversicherung
        • Rechtsschutz-Rechner
      • Reiseversicherung
        • Reiseversicherung Rechner
      • Unfallversicherung
        • Unfallversicherung für Bauhelfer
        • Unfall-Rechner
      • Wohngebäudeversicherung
        • Datenerhebung Wohngebäude
        • Wohngebäude-Rechner
      • Tierkrankenversicherung
        • Tier KV OP Haftpflicht Rechner
      • Photovoltaikversicherung
        • Photovoltaik-Rechner
      • Fahrradversicherung
        • Fahrrad Rechner
      • Smartphone & Tablet
      • Notebook / Laptop
      • Wintersportversicherung
        • Wintersportversicherung Vergleich
    • KFZ
      • KFZ-Versicherung
        • KFZ-Versicherung für Oldtimer
        • KFZ-Versicherung für Exoten
        • KFZ-Rechner
      • Wohnmobilversicherung
        • Anfrage Wohnmobilversicherung
        • Wohnmobil-Rechner
      • KFZ Schutzbrief
        • KFZ-Schutzbrief Antrag BAVC
      • Versicherungskennzeichen
        • Versicherungskennzeichen-Rechner
    • Krankenversicherung
      • Auslands-Reisekrankenversicherung
        • Auslands-Reisekrankenversicherung Vergleich
        • Care Concept Übersicht
          • Care Concept Care Holiday
          • Care Concept Care Au-Pair
          • Care Concept Care Austria
          • Care Concept Care College
          • Care Concept Care College USA
          • Care Concept Care Amerika / Care Travel NAFTA
          • Care Concept Care Economy
          • Care Concept Care Expatriate
          • Care Concept Care Global
          • Care Concept Care Protector
          • Care Concept Care Student
          • Care Concept Care Travel
          • Care Concept Care Visa Protect
        • Tarifvarianten Reisekranken
        • Rücktransport – medizinisch sinnvoll oder notwendig?
        • Private Krankenversicherung im Ausland
        • Senioren
        • Beihilfe
        • Reisehaftpflicht
      • Krankenzusatzversicherung stationär
        • Stationär-Rechner
      • Zahnzusatzversicherung
        • Zahnzusatz-Rechner
      • Pflegezusatzversicherung
      • GKV Vergleich
        • GKV Antrag
      • Private Krankenversicherung
        • Private Krankenversicherung für Beamte
        • PKV Vergleich
        • Ambulant-Rechner
        • Krankentagegeld-Rechner
    • Lebensversicherung
      • Berufsunfähigkeitsversicherung
        • Berufsunfähigkeitsversicherung für Schüler
        • Dienstunfähigkeitsversicherung für Beamte
      • Risikolebensversicherung
      • Altersvorsorgedepot
      • Sterbegeld
      • Grundfähigkeitsversicherung
    • Gewerbeversicherungen
      • Betriebs- und Produkthaftpflicht
        • Berufshaftpflicht für Mediziner
        • Berufshaftpflicht für Heilnebenberufe
      • Vermögensschadenhaftpflicht
      • Betriebsgebäudeversicherung
      • Geschäftsinhaltsversicherung
      • Cyberversicherung
        • Anfrage Cyberversicherung
      • Werkverkehrversicherung
      • Maschinenversicherung
      • Elektronikversicherung
      • D&O
      • Vereinshaftpflicht
      • Betriebliche Krankenversicherung bKV
  • Branchen & Berufe
    • Junge Eltern
    • Versicherungen im Referendariat
    • Cannabis Social Clubs
    • Alle Branchen im Überblick
  • simplr
  • Rückruf
  • Termin vereinbaren
  • Click to open the search input field Click to open the search input field Suche
  • Menü Menü
Startseite » Haftpflicht » Privathaftpflicht » Forderungsausfalldeckung

Forderungsausfalldeckung – was die Privathaftpflichtversicherung leisten muss
Forderungsausfalldeckung

Forderungsausfalldeckung: Wenn du der Geschädigte bist und keiner zahlt

Die Forderungsausfalldeckung war vor einigen Jahren noch der große Wurf. Heute steckt sie in jedem guten Bedingungswerk und ist längst kein Alleinstellungsmerkmal mehr — aber sie ist einer der wenigen Punkte in der Privathaftpflicht, bei dem der Vertrag Dich schützt und nicht die anderen.

Fachlich ist sie eine subsidiäre Eigenschadendeckung. (Ich weiß: ein Fachbegriff, erklärt mit zwei weiteren.) Im Klartext funktioniert sie so: Ein anderer fügt Dir einen Schaden zu und kann ihn nicht ersetzen. Deine Forderung gegen ihn fällt aus — daher Forderungsausfall. Dann meldest du den Schaden bei deiner eigenen Privathaftpflichtversicherung an, und die reguliert so, als wäre sie die Haftpflicht des Verursachers.

Warum das häufiger vorkommt, als man denkt

Der Gesamtverband der Deutschen Versicherungswirtschaft weist für die Privathaftpflicht eine Versicherungsdichte von rund 90 Prozent aus. Anders gesagt: Gut jeder zehnte Haushalt in Deutschland hat keine. Bei Alleinlebenden ist es sogar mehr als jeder vierte — dort liegt die Quote bei rund 73 Prozent (Daten: EVS 2018), bei Familien mit Kindern ist sie deutlich höher.

Die Zahlen stammen aus der Einkommens- und Verbrauchsstichprobe des Statistischen Bundesamtes, für die rund 60.000 Haushalte befragt werden. Das Risiko, ausgerechnet von jemandem geschädigt zu werden, der weder versichert ist noch zahlen kann, ist also kein Rechenexempel für Statistiker.

Ein Beispiel, das mir seit Jahren im Kopf bleibt

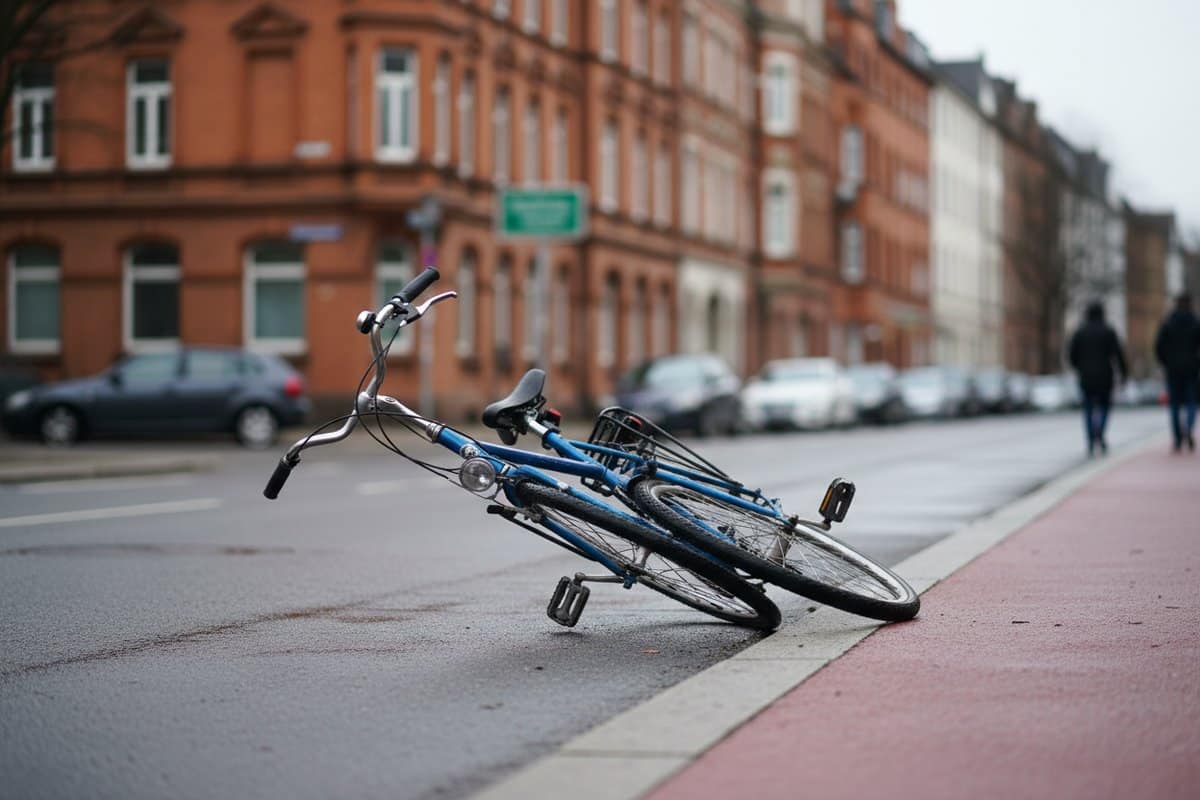
Du fährst mit dem Fahrrad durch Mannheim. Jemand kreuzt unachtsam deinen Weg, es kommt zum Zusammenstoß, du stürzt und brichst dir mehrere Knochen. Bei der Heilung gibt es Komplikationen, es bleibt eine dauerhafte Einschränkung, du kannst deinen Beruf nicht mehr in vollem Umfang ausüben.

Der Verursacher ist eindeutig schuld. Nur: Er hat keine Privathaftpflichtversicherung und kein Vermögen. Behandlungskosten, Verdienstausfall, vielleicht ein behindertengerechter Umbau — das alles bliebe an dir hängen. Genau dafür gibt es die Forderungsausfalldeckung. Solche Fälle sind selten. Aber wenn sie eintreten, geht es nicht um geringe Beträge, sondern um deine wirtschaftliche Existenz.

Was der Versicherer dafür verlangt

Die Deckung ist an harte Voraussetzungen geknüpft, und die solltest du kennen, bevor du dich darauf verlässt:

  • Der Verursacher hat keine eintrittspflichtige Haftpflichtversicherung. Existiert eine, ist sie zuständig — die Forderungsausfalldeckung ist immer nachrangig.
  • Es liegt ein rechtskräftiges Urteil oder ein vollstreckbarer Vergleich vor. In der Regel beschränkt auf Titel aus Deutschland oder der EU. Du musst den Verursacher also erst verklagen.
  • Die Forderung ist nachweislich nicht durchsetzbar. Belegt wird das durch eine erfolglose Zwangsvollstreckung, eine abgegebene Vermögensauskunft oder ein mangels Masse abgelehntes Insolvenzverfahren. Teilweise genügt es, dass der Haftende kürzlich Privatinsolvenz angemeldet hat.
  • Mindestschadenhöhe. Marktüblich ist eine Mindestschadenhöhe je Schadenfall — kleinere Schäden bleiben außen vor. Sehr gute Tarife verzichten darauf und leisten ab dem ersten Euro.

Der Titel ist dabei der eigentliche Engpass. Erst klagen, dann vollstrecken, dann leistet dein Versicherer. Das kostet Zeit und Nerven — und ist der Grund, warum ich bei dieser Klausel immer auf zwei Details schaue: Wie hoch ist die Mindestschadenhöhe, und gilt die Deckung auch im Ausland?

Die erweiterte Forderungsausfalldeckung

Die einfache Variante hilft dir nur, wenn der Schaden bei einer bestehenden Privathaftpflicht des Verursachers gedeckt gewesen wäre. Die erweiterte Form geht darüber hinaus: Sie greift auch bei Schäden, die in einer Privathaftpflicht gar nicht versicherbar wären — etwa wenn dich jemand mit einem nicht versicherten E-Scooter oder Kleinkraftrad verletzt oder ein nicht versichertes Tier dich schädigt.

Gerade beim Thema Kleinstfahrzeuge ist das relevant geworden. Ein Titel ist auch hier Voraussetzung.

Mein Tipp

Prüfe zwei Dinge in deinem Vertrag: Steht die Forderungsausfalldeckung überhaupt drin, und in welcher Ausbaustufe? Ältere und ganz günstige Basistarife lassen sie weg oder deckeln sie hart. Alle Tarife, die ich empfehle, enthalten dieses Leistungsmerkmal — die guten davon ohne Mindestschadenhöhe und mit der erweiterten Variante.

Du willst wissen, was in deiner Privathaftpflicht tatsächlich steht? Schick mir deine Police, ich schaue sie mir an und sage dir konkret, wo du stehst.

Jetzt unverbindlichen Beratungstermin vereinbaren

Quellen

  • Versicherungsschutz in der Fünfjahreserhebung: Mehr Alltagsschutz, weniger Vorsorge fürs Alter – GDV
  • So sind Deutsche versichert – GDV
  • Qualitätsbericht – Einkommens- und Verbrauchsstichprobe 2018 – Statistisches Bundesamt

Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Maßgeblich sind allein die Bedingungen deines Versicherungsvertrages.

Häufige Fragen

Was ist eine Forderungsausfalldeckung in der Privathaftpflicht?

Wenn dir jemand einen Schaden zufügt, aber keine Haftpflichtversicherung hat und den Schaden nicht selbst bezahlen kann, springt deine eigene Privathaftpflicht ein. Sie bezahlt dir den Schaden so, als wäre sie die Versicherung des Unfallgegners. So bleibst du nicht auf den Kosten sitzen, wenn der Verursacher pleite ist.

Wann ist dieser Schutz für mich sinnvoll?

Dieser Schutz ist wichtig, weil fast jeder zehnte Haushalt in Deutschland keine Privathaftpflichtversicherung besitzt. Verursacht ein Unversicherter bei dir einen schweren Personenschaden, müsstest du teure Behandlungen oder Verdienstausfälle sonst komplett selbst zahlen. In einem guten modernen Tarif sollte die Forderungsausfalldeckung deshalb immer enthalten sein.

Gibt es ein konkretes Beispiel für den Ernstfall?

Du wirst in Mannheim von einem Skateboarder auf dem Gehweg umgerannt, stürzt schwer und kannst wochenlang nicht arbeiten. Der Verursacher hat keine Haftpflichtversicherung und kein Geld auf dem Konto. Deine Privathaftpflicht übernimmt dann die Kosten für den Verdienstausfall und Schmerzensgeld, sobald der Schaden gerichtlich festgestellt wurde.

Hilft mir die Forderungsausfalldeckung auch bei einem Kfz-Unfall?

Nein, für Schäden durch Autos ist dieser Baustein nicht gedacht. In Deutschland muss jedes Auto gesetzlich haftpflichtversichert sein, sodass im Ernstfall diese Autoversicherung oder die Verkehrsopferhilfe zahlt. Die Forderungsausfalldeckung deiner Privathaftpflicht gilt nur für Schäden im Alltag, die nicht durch Kraftfahrzeuge verursacht werden.

Unterscheiden sich die Tarife von Allianz, HUK oder DEVK bei diesem Schutz?

Ja, und die Unterschiede im Kleingedruckten sind gewaltig. Einige Versicherer leisten erst ab einer Mindestschadenhöhe oder verlangen, dass du den Verursacher erst erfolglos verklagt hast. Gute Tarife zahlen dagegen schon bei kleineren Summen und ohne einen jahrelangen, teuren Rechtsstreit.

Christian WillmannVersicherungsmakler in Mannheim

Fachlich geprüft am 18.09.2026 · Verantwortlich für den Inhalt · Redaktionelle Grundsätze

Privathaftpflichtversicherung von deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Kreis

Bilder sind KI-generiert

  • Abhandenkommen bzw. Verlust geliehener oder gemieteter Sachen
  • Aufwendungen für das Wiedereinfangen entlaufener, mitversicherter Tiere
  • Auslandsaufenthalte PHV
  • Bauherrenhaftpflicht
  • Beitragsbefreiung bei Arbeitslosigkeit
  • Beschädigung/Abhandenkommen/Verlust von gemieteten Fahrrädern und E-Bikes
  • Besserstellungsklausel zur Vorversicherung
  • Best-Leistungs-Garantie PHV
  • Ehrenamt
  • Einschluss Diensthaftpflichtversicherung
  • Einschluss Kfz-Schäden
  • Elektronischer Datenaustausch/Internetnutzung
  • Entgeltliche Tätigkeit als Tagesmutter/-vater
  • Erweiterte Forderungsausfalldeckung
  • Falsches Betanken fremder, nicht zum regelmäßigen Gebrauch, überlassener Kfz
  • Ferienhäuser und -wohnungen
  • Folgeschäden Schlüsselverlust
  • Forderungsausfalldeckung
  • Fotovoltaikanlagen inkl. Einspeisung
  • Gebrauch von Kfz, soweit nicht zulassungs- und versicherungspflichtig
  • Gebrauch von versicherungspflichtigen Luftfahrzeugen
  • Gebrauch von Wasserfahrzeugen
  • Gefälligkeitshandlungen (Gefälligkeitsschäden)
  • Glasschäden
  • Haftpflichtansprüche des Arbeitgebers/Dienstherren
  • Haltung von Blinden-, Signal- oder Begleithunden
  • Haltung von zahmen/gezähmten Haustieren und Bienen
  • Heizöl-/Gastanks
  • Kaution (weltweit)
  • Konditionsdifferenzdeckung
  • Künftige Leistungsverbesserungen
  • Leistungsgarantie gegenüber Mitbewerbern
  • „Mallorca-Deckung“ für im europäischen Ausland gemietete Kfz
  • Neuwertentschädigung über die gesetzliche Haftpflicht hinaus
  • Nicht gewerbsmäßige Haltung von Nutztieren
  • Opferhilfe
  • Personenschäden mitversicherter Personen untereinander (Schmerzensgeld)
  • Privat genutzte Kleinkläranlagen
  • Private Haltung von wilden Tieren
  • Reinigungs- und Pflegearbeiten an fremden Kfz
  • Sachschaden an gemieteten, beweglichen Sachen
  • Sachschaden an gemieteter Immobilie
  • Sachschäden mitversicherter Personen untereinander (Sachschäden)
  • Schäden beim Öffnen der Kfz-Tür
  • Schäden durch deliktunfähige (erwachsene) Personen
  • Schäden durch deliktunfähige Kinder
  • Schlüsselverlust
  • Selbstgenutzte oder vermietete Immobilien/unbebaute Grundstücke
  • Selbstständige gewerbliche Nebentätigkeiten
  • Summen- und Konditionsdifferenzdeckung
  • Tierhaltung – Hüten fremder Tiere (Tierhüterrisiko)
  • Verlust beruflicher, fremder Schlüssel/Codekarten
  • Verlust privater, fremder Schlüssel/Codekarten
  • Vermögensschäden aus SFR-Rückstufung bei Kasko-Schäden
  • Vermögensschäden aus SFR-Rückstufung bei KH-Schäden
  • Versicherte Personen (nicht bei Singletarifen)
  • Verzicht auf Leistungskürzung bei Obliegenheitsverletzung
  • Vom VN anerkannte Schadenersatzansprüche über die gesetzliche Haftpflicht hinaus
  • Vorsorgeversicherung
  • Zeitwertentschädigung
Persönliche Beratung

Fragen zur Privathaftpflichtversicherung?

Wir klären deinen Bedarf in einem kurzen Gespräch — ehrlich und verständlich.

Beratung buchen Mehr Infos: Privathaftpflichtversicherung
Christian Willmann Versicherungsmakler

Versicherungsmakler für die Rhein-Neckar-Region. Ich arbeite nach dem Verhaltenskodex des IGVM e.V. — ausschließlich in deinem Interesse, persönlich und digital.

Impressum · Datenschutz · Erstinformation · Widerruf · Redaktionelle Grundsätze

Mitgliedschaft

IGVM-Logo – Interessengemeinschaft Deutscher Versicherungsmakler e.V.

Partnerschaften

VEMA-Logo
  • simplr-Login
  • Termin buchen
  • Rückruf anfordern
  • Ratgeber

Christian Willmann
Versicherungsmakler
Haßlocher Str. 63
68219 Mannheim

  • 0621 44589103
  • 0170 5802440
  • [email protected]
© Copyright - Christian Willmann Versicherungsmakler Mannheim - powered by Enfold WordPress Theme .
  • Link zu Facebook
  • Link zu Instagram
  • Link zu LinkedIn
  • Link zu WhatsApp
Link to: Schlüsselverlust Link to: Schlüsselverlust Schlüsselverlust Schlüsselverlust Christian Willmann Versicherungsmakler Mannheim Link to: Best-Leistungs-Garantie PHV Link to: Best-Leistungs-Garantie PHV Best-Leistungs-Garantie PHV Christian Willmann Versicherungsmakler Mannheim Best-Leistungs-Garantie PHV
Nach oben scrollen

Wir setzen nur Cookies, die für den Betrieb der Website nötig sind. Mehr dazu in den Einstellungen und in unserer Datenschutzerklärung.

OK

Cookie- und Datenschutzeinstellungen


Wie wir Cookies verwenden

Wir setzen auf dieser Website nur Cookies, die für den Betrieb nötig sind – zum Beispiel, um deine Auswahl in diesem Fenster und deine Bestätigung der Erstinformation zu speichern. Für Werbung oder Nutzerprofile verwenden wir keine Cookies.

Notwendige Cookies

Diese Cookies brauchen wir, damit die Website funktioniert.

Du kannst sie in deinem Browser blockieren oder löschen; dann funktionieren einzelne Funktionen nicht mehr wie gewohnt.

Vergleichsrechner

Die Vergleichsrechner von blau direkt, DOGVERS und Covomo laden wir erst, wenn du auf „… berechnen“ klickst und die Erstinformation bestätigst. Im eingebetteten Covomo-Rechner kann Covomo eigene Cookies setzen.

Datenschutzerklärung

Alles Weitere liest du in unserer Datenschutzerklärung:

Datenschutzerklärung
Alle Cookiesdie oben eingestellten Cookies
Nachrichtenleiste öffnen Nachrichtenleiste öffnen Nachrichtenleiste öffnen
Beratung buchen Mehr Infos

