
Gefälligkeitshandlungen (Gefälligkeitsschäden) – was die Privathaftpflichtversicherung leisten muss
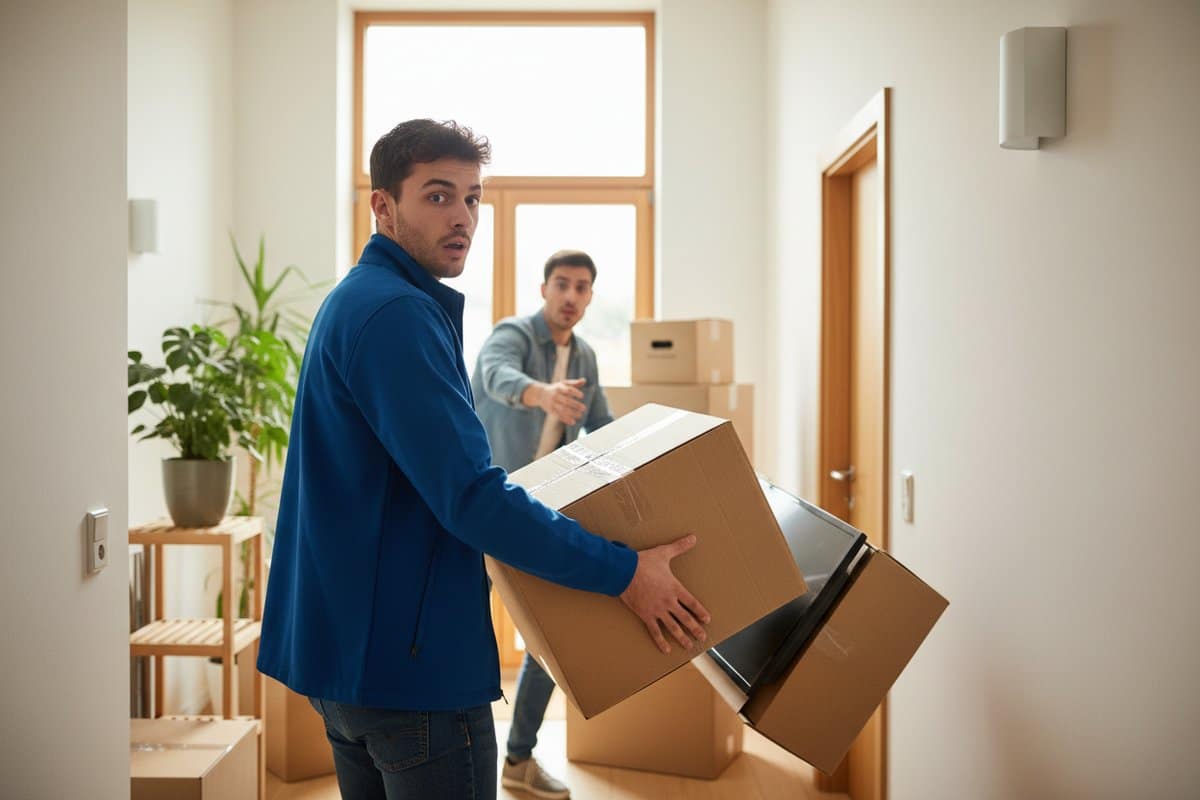
Gefälligkeitsschäden: Wenn Helfen teuer wird
Du hilfst einem Freund beim Umzug, trägst ein teures Erbstück – und schon ist es passiert: Es fällt dir aus der Hand und geht zu Bruch. Solche Missgeschicke, die bei unentgeltlichen Hilfsdiensten entstehen, nennt man im Versicherungswesen „Gefälligkeitsschäden“.
Warum Gefälligkeitsschäden so besonders sind
Im deutschen Recht gibt es eine Besonderheit: Wenn du jemandem unentgeltlich und aus reiner Hilfsbereitschaft zur Seite stehst – sei es beim Umzug, im Garten oder bei der Betreuung der Kinder – kann bei einem daraus resultierenden Schaden deine Haftung unter bestimmten Umständen eingeschränkt sein. Die Rechtsprechung hat für solche Gefälligkeitsverhältnisse einen stillschweigenden Haftungsausschluss entwickelt, der bei leichter Fahrlässigkeit greifen kann. Dieser Ausschluss ist jedoch kein Automatismus: Er setzt besondere Umstände voraus und greift in der Regel gerade dann nicht, wenn der Helfer über eine Haftpflichtversicherung verfügt. Fehlt jede Versicherung, kann der Geschädigte, also dein Freund oder Nachbar, im schlimmsten Fall auf seinem Schaden sitzenbleiben.
Hier entsteht oft eine schwierige Situation: Auch wenn du rechtlich nicht zahlen musst, fühlst du dich vielleicht moralisch verpflichtet, den Schaden zu ersetzen. Besonders wenn es sich um Personen handelt, die dir nahestehen. Genau für diese „moralische Verpflichtung“, wo eine gesetzliche Haftung oft nicht oder nur eingeschränkt besteht, ist eine gute Absicherung wichtig.
Deine Privathaftpflicht als Retter in der Not
Nicht jede Privathaftpflichtversicherung deckt Gefälligkeitsschäden in gleicher Weise ab. Ältere Tarife leisteten hier häufig gar nicht, da sie sich streng an der gesetzlichen Haftung orientierten und Gefälligkeitsschäden nur mit einer speziellen Klausel einschlossen. Moderne Tarife, die nach dem Richtungsurteil des Bundesgerichtshofs von 2016 abgeschlossen wurden, bieten hier in der Regel umfassenderen Schutz – es lohnt sich aber trotzdem, die Vertragsbedingungen genau zu prüfen, da Einschränkungen wie Selbstbeteiligungen oder Höchstentschädigungen weiterhin möglich sind.
Das bedeutet für dich: Übernimmt deine Versicherung den entstandenen Schaden, schont das nicht nur deinen Geldbeutel, sondern vor allem auch deine Beziehungen zu Freunden und Nachbarn. Ein beschädigter Fernseher beim Umzug muss so nicht zum Streitfall werden. Solche Klauseln sind beispielsweise auch relevant, wenn Kinder unter sieben Jahren einen Schaden anrichten, da sie nach § 828 Abs. 1 BGB selbst nicht haftbar gemacht werden können – wobei in solchen Fällen je nach Umständen eine Haftung der Eltern wegen Verletzung der Aufsichtspflicht zu prüfen ist.
Gefälligkeiten in der Rhein-Neckar-Region
Ob in Mannheim, Heidelberg oder Ludwigshafen – die Hilfsbereitschaft untereinander ist groß. Viele Studierende helfen sich gegenseitig beim Einzug in die neue WG, Nachbarn unterstützen sich bei Gartenarbeiten oder kümmern sich um die Haustiere im Urlaub. Gerade in einer dicht besiedelten Region wie Rhein-Neckar, wo man oft auf die Unterstützung anderer angewiesen ist und selbst gerne aushilft, sind Gefälligkeitshandlungen an der Tagesordnung. Eine solide Absicherung, die auch diese Art von Schäden abdeckt, gibt dir hier die notwendige Sicherheit, um unbesorgt anderen helfen zu können.
Mein Tipp:
Ich sehe im Alltag immer wieder, wie wichtig es ist, auch an solche scheinbar kleinen Dinge wie Gefälligkeitsschäden zu denken. Es geht nicht darum, dass du am Ende vor Gericht landest, sondern darum, dass ein gutes Verhältnis zu Freunden und Nachbarn nicht wegen eines unglücklichen Zufalls leidet. Frag bei deiner Haftpflichtversicherung nach, ob Gefälligkeitsschäden explizit mitversichert sind, ob Selbstbeteiligungen oder Höchstgrenzen gelten und ob dein Vertrag noch vor 2016 abgeschlossen wurde. Oft sind die Unterschiede in den Bedingungswerken hier größer, als man denkt. Lieber einmal mehr nachgefragt als im Fall der Fälle die Freundschaft aufs Spiel gesetzt.
Du bist dir unsicher, ob deine aktuelle Privathaftpflicht Gefälligkeitsschäden abdeckt oder ob der Schutz ausreicht? Gerne schauen wir uns das gemeinsam an und finden eine passende Lösung für dich. Ganz ohne Verpflichtung.
Jetzt unverbindlichen Beratungstermin vereinbaren
Quellen
- ZAP 16/2016, Gefälligkeitsverhältnis: Stillschweigender Haftungsausschluss – Haufe
- Gefälligkeitsschäden in der Haftpflicht mitversichern – Finanztip
- § 828 BGB Minderjährige – Bundesministerium der Justiz / gesetze-im-internet.de
- § 598 BGB – Vertragstypische Pflichten bei der Leihe – dejure.org
Bitte beachte: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Die genauen Leistungen deiner Versicherung ergeben sich aus den jeweiligen Vertragsbedingungen.
Häufige Fragen
Was genau versteht man unter einem Gefälligkeitsschaden?
Ein Gefälligkeitsschaden entsteht, wenn du jemandem freiwillig und ohne Bezahlung hilfst – zum Beispiel beim Umzug oder beim Pflasterlegen im Garten – und dabei versehentlich etwas beschädigst.
Warum zahlt meine normale Haftpflicht den Schaden beim Umzug eines Freundes oft nicht?
Die Rechtsprechung hat für Gefälligkeitsverhältnisse einen stillschweigenden Haftungsausschluss bei leichter Fahrlässigkeit entwickelt. Dieser greift jedoch nicht automatisch, sondern nur unter besonderen Umständen – und in der Regel gerade dann nicht, wenn du eine Haftpflichtversicherung hast. Ältere Verträge ohne eine ausdrückliche Gefälligkeitsschaden-Klausel haben in der Vergangenheit die Regulierung häufig abgelehnt. Es lohnt sich daher, die eigenen Vertragsbedingungen zu prüfen.
Wie schütze ich mich davor, dass meine Freunde wegen meiner Hilfe auf den Kosten sitzenbleiben?
Du brauchst eine Privathaftpflicht, die Gefälligkeitshandlungen explizit in den Versicherungsschutz einschließt oder die nach dem BGH-Urteil von 2016 abgeschlossen wurde. Dann übernimmt die Versicherung den Schaden aus Gefälligkeit bis zur vereinbarten Versicherungssumme, um den Frieden unter Freunden zu wahren.
Gilt das auch, wenn ich mir Werkzeug vom Nachbarn ausleihe und es kaputtgeht?
Nein, das Ausleihen fällt rechtlich unter den Begriff der Leihe nach § 598 BGB und ist keine klassische Gefälligkeitshilfe. Der Entleiher haftet bei schuldhafter Beschädigung der geliehenen Sache nach den allgemeinen Regeln. Solche Schäden an geliehenen Sachen (sogenannte Obhutsschäden) sind in vielen Standardtarifen ebenfalls ausgeschlossen und müssen über eine separate Klausel mitversichert werden.
Christian WillmannVersicherungsmakler in Mannheim
Privathaftpflichtversicherung von deinem Versicherungsmakler Christian Willmann in Mannheim, Heidelberg, Ludwigshafen und im gesamten Rhein-Neckar-Kreis
Bilder sind KI-generiert




